Gdy produkcja nie może czekać na kolejną dostawę, a jednocześnie nie chcesz zamrażać pieniędzy w zapasach, rozwiązaniem bywa magazyn konsygnacyjny. Towar znajduje się blisko odbiorcy, ale pozostaje własnością dostawcy aż do chwili pobrania, zużycia albo sprzedaży. Wyjaśniam, jak działa ten model, kto ponosi ryzyko, jak go rozliczać i na co uważać przy umowie.
Model konsygnacyjny łączy dostępność towaru z płatnością dopiero po jego pobraniu
- Własność zapasu pozostaje po stronie dostawcy do momentu pobrania lub zużycia.
- Odbiorca zyskuje ciągłość produkcji i nie musi od razu finansować całej dostawy.
- Największe ryzyko dotyczy ewidencji, strat, przeterminowania i niejasnej odpowiedzialności.
- W obrocie unijnym można korzystać z procedury call-off stock, ale tylko po spełnieniu określonych warunków.
- Dobrze przygotowana umowa powinna wskazywać moment sprzedaży, zasady inwentaryzacji i odpowiedzialność za towar.
Na czym polega magazynowanie konsygnacyjne
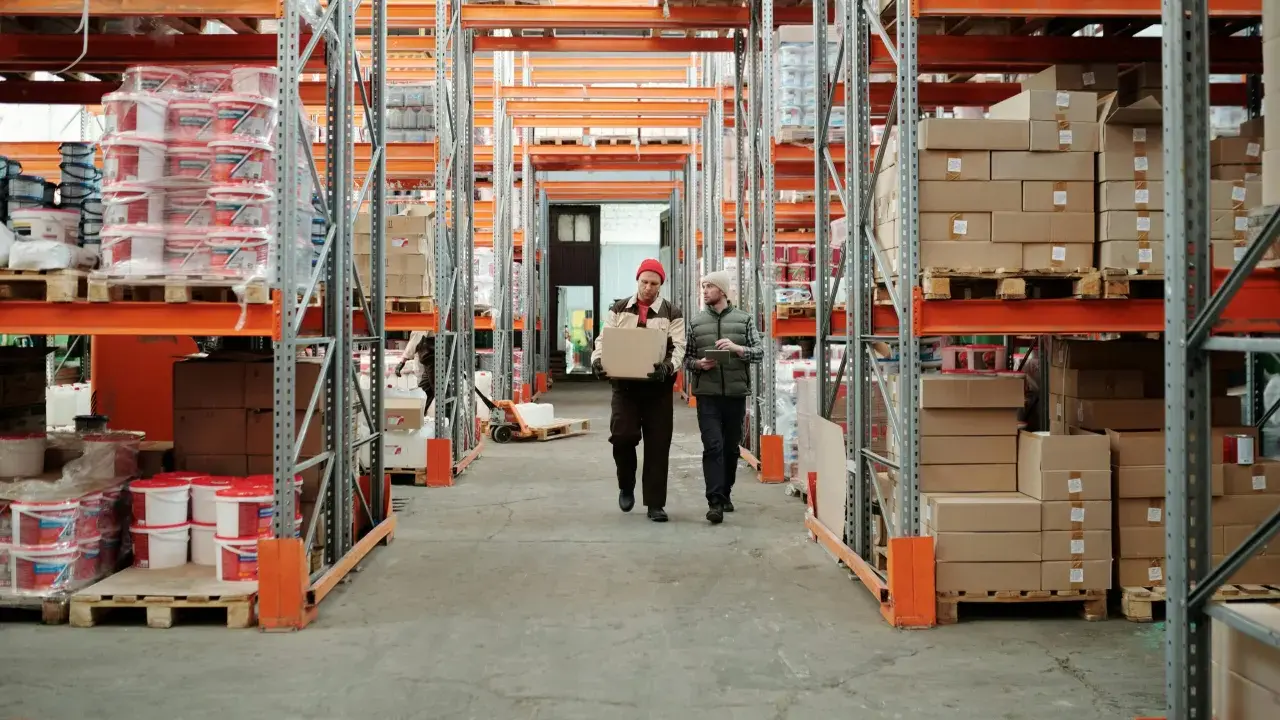
W najprostszym ujęciu dostawca umieszcza swoje towary w magazynie odbiorcy, przy jego linii produkcyjnej albo u operatora logistycznego. Odbiorca może korzystać z zapasu wtedy, gdy go potrzebuje, lecz nie płaci za sam fakt dostarczenia towaru. Rozliczenie następuje dopiero po pobraniu, zużyciu lub sprzedaży, zależnie od ustaleń stron.
To ważne rozróżnienie. Towar fizycznie znajduje się u klienta, ale księgowo i prawnie nie musi jeszcze być jego własnością. W praktyce prowadzi się więc osobną ewidencję zapasu obcego, z podziałem na partie, numery seryjne, daty przyjęcia i ilości pobrane przez odbiorcę.
Jak wygląda typowy przebieg
- Dostawca przewozi towar do uzgodnionej lokalizacji.
- Odbiorca potwierdza przyjęcie i zapisuje zapas jako należący do dostawcy.
- Towar jest pobierany do produkcji, dalszej sprzedaży albo obsługi serwisowej.
- System lub raport okresowy przekazuje dostawcy informację o rozchodzie.
- Dostawca wystawia dokument sprzedaży na ilość faktycznie pobraną.
Przykład jest prosty. Producent części samochodowych przechowuje u fabryki odbiorcy 500 filtrów. W danym miesiącu zakład zużywa 120 sztuk, dlatego rozliczeniu podlega właśnie ta liczba, a pozostałe 380 filtrów nadal jest zapasem dostawcy. Taki układ ma sens szczególnie wtedy, gdy koszt przestoju jest większy niż koszt utrzymywania zapasu na miejscu.
Kto korzysta z tego rozwiązania i kiedy ma ono sens
Najczęściej z modelu korzystają firmy produkcyjne, dystrybutorzy części, branża automotive, zakłady utrzymania ruchu oraz przedsiębiorstwa, które regularnie zużywają powtarzalny asortyment. Nie chodzi wyłącznie o duże hale. Nawet średnia firma może wdrożyć taki proces, jeśli ma stabilne zużycie i potrafi wiarygodnie raportować pobrania.
Największe korzyści dla odbiorcy
- Mniejsze zamrożenie kapitału, ponieważ płatność następuje po wykorzystaniu towaru.
- Stała dostępność materiałów bez oczekiwania na każdą pojedynczą dostawę.
- Niższe ryzyko przerwania produkcji z powodu opóźnienia transportu.
- Możliwość utrzymywania większego bufora bezpieczeństwa bez zakupu całego zapasu.
Odbiorca nie powinien jednak traktować tego rozwiązania jako darmowego finansowania. Często bierze na siebie koszty powierzchni, obsługi, inwentaryzacji, ochrony albo ubezpieczenia. Jeżeli zapas jest duży i wolno rotuje, korzyść z odroczonej płatności może zostać zjedzona przez koszt składowania i obsługi administracyjnej.
Co zyskuje dostawca
Dostawca może szybciej reagować na potrzeby klienta i zwiększyć swoją obecność w jego procesie zakupowym. Towar jest dostępny od ręki, co wzmacnia lojalność odbiorcy i ogranicza ryzyko, że wybierze konkurencyjnego producenta z krótszym terminem dostawy.
W zamian dostawca finansuje zapas i ponosi ryzyko, że część produktów będzie leżała dłużej, straci wartość albo zostanie uszkodzona. Z mojego punktu widzenia największym błędem jest patrzenie wyłącznie na wzrost sprzedaży. Równie ważne są rotacja, prognoza zużycia i możliwość odzyskania niesprzedanego towaru.
Magazyn konsygnacyjny, zwykły zakup i 3PL to trzy różne modele
W praktyce te rozwiązania bywają mylone, choć przenoszą własność i odpowiedzialność w zupełnie inny sposób. Dobrze rozdzielić je przed podpisaniem umowy, ponieważ sama nazwa użyta przez strony nie przesądza jeszcze o skutkach prawnych i księgowych.
| Model | Właściciel zapasu przed pobraniem | Moment płatności | Najlepsze zastosowanie |
|---|---|---|---|
| Zakup standardowy | Odbiorca po dostawie lub wydaniu | Zgodnie z fakturą i terminem płatności | Stałe, przewidywalne dostawy i szybka rotacja |
| Model konsygnacyjny | Dostawca | Po pobraniu, zużyciu albo sprzedaży | Materiały krytyczne, części i zapas bezpieczeństwa |
| Magazyn 3PL | Zleceniodawca | Za składowanie i usługi operatora | Outsourcing logistyki i obsługi wielu odbiorców |
Operator 3PL może oczywiście obsługiwać zapas konsygnacyjny, ale nie zmienia to istoty modelu. Firma logistyczna wykonuje usługę przyjęcia, składowania i wydań, natomiast prawo własności nadal pozostaje przy dostawcy aż do określonego zdarzenia.
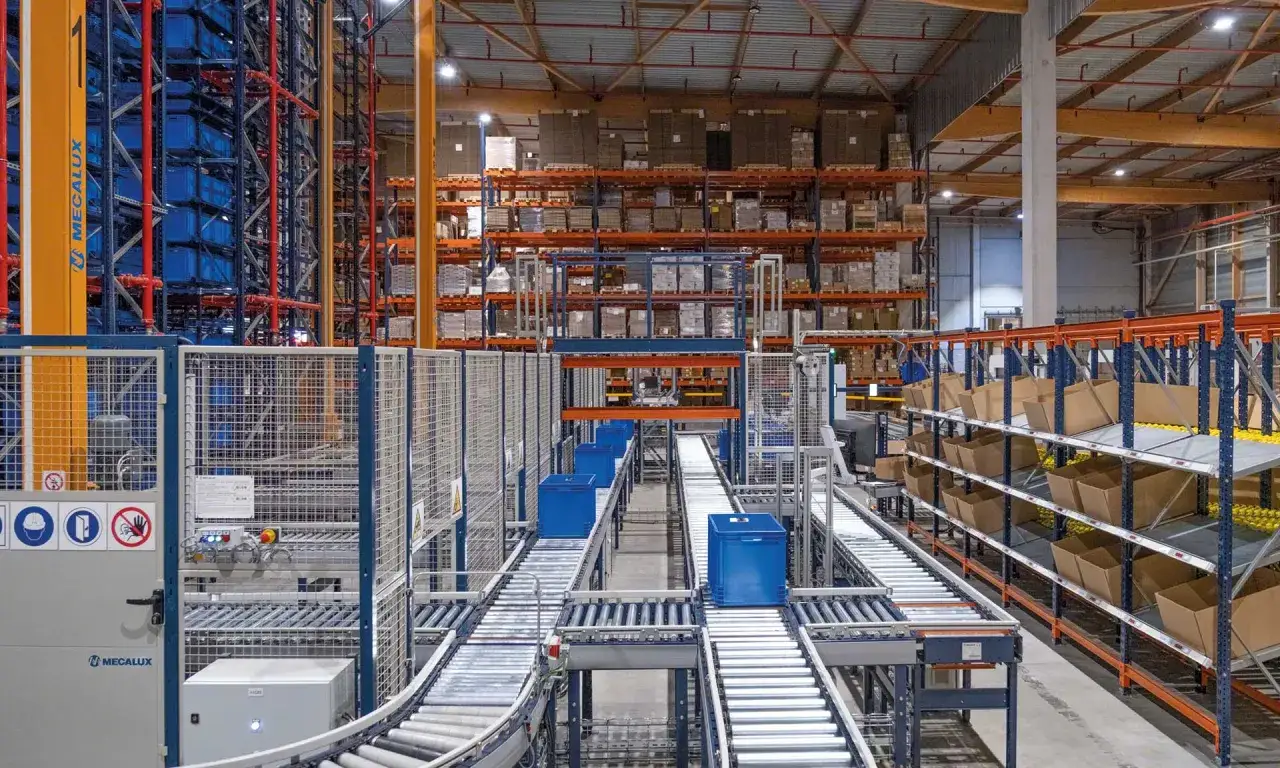
Najczęściej sprawdza się wariant przy zakładzie odbiorcy, ponieważ skraca drogę między półką a produkcją. Drugą opcją jest wydzielona strefa u operatora logistycznego. To rozwiązanie daje większą elastyczność, lecz zwiększa liczbę operacji, opłat i punktów, w których może powstać błąd ewidencyjny.
Umowa powinna rozstrzygać więcej niż sam termin płatności
Krótki zapis, że dostawca „pozostaje właścicielem towaru do chwili sprzedaży”, zwykle nie wystarcza. Strony muszą opisać cały proces, ponieważ spór najczęściej pojawia się nie przy pierwszej dostawie, lecz przy brakach, zwrotach, przeterminowaniu albo rozbieżności między systemami.
Najważniejsze elementy ustaleń
- Zakres towarów, jednostki miary, numery partii i sposób oznaczenia zapasu obcego.
- Dokładny moment przejścia własności, na przykład pobranie do produkcji, wydanie klientowi albo sprzedaż.
- Częstotliwość raportowania rozchodów i termin wystawienia faktury.
- Minimalny, maksymalny oraz docelowy poziom zapasu.
- Zasady uzupełniania towaru i odpowiedzialność za opóźnienia.
- Podział kosztów transportu, składowania, kompletacji, ubezpieczenia i inwentaryzacji.
- Odpowiedzialność za kradzież, uszkodzenie, pomyłkę magazynową oraz przeterminowanie.
- Procedura zwrotu, wymiany i likwidacji produktów niepełnowartościowych.
- Prawo do kontroli stanów oraz sposób rozwiązywania różnic inwentaryzacyjnych.
Dobrym rozwiązaniem jest ustalenie cyklicznej inwentaryzacji, na przykład raz w miesiącu dla towarów drogich lub szybko rotujących oraz raz na kwartał dla pozostałych pozycji. Warto też określić tolerancję różnic, lecz nie należy traktować jej jako zgody na regularne braki. Każda rozbieżność powinna mieć przyczynę i ślad w dokumentacji.
Przeczytaj również: Kto odpowiada za szkodę w transporcie - spedytor czy przewoźnik?
Jak policzyć koszt w praktyce
Nie ma jednej uniwersalnej ceny takiej usługi. Koszt zależy od liczby palet, rodzaju towaru, częstotliwości wydań, wymagań bezpieczeństwa i tego, czy obsługę prowadzi własny magazyn, czy operator zewnętrzny.
Przykładowo przy 40 paletach składowanych przez miesiąc, stawce 35 zł za paletę, ośmiu wydaniach po 25 zł i jednej inwentaryzacji za 300 zł koszt operacyjny wyniesie około 1 900 zł miesięcznie. To tylko model kalkulacyjny, nie rynkowy cennik. Do niego trzeba doliczyć transport, ubezpieczenie, system IT oraz koszt kapitału zamrożonego po stronie dostawcy.
Najlepiej porównać trzy wartości: koszt utrzymywania zapasu u odbiorcy, koszt częstszych dostaw oraz koszt ewentualnego przestoju. Jeśli godzina zatrzymania linii kosztuje firmę więcej niż miesięczna obsługa całej strefy konsygnacyjnej, argument ekonomiczny jest zwykle łatwy do obrony.
Ewidencja i VAT wymagają szczególnej dyscypliny
W modelu konsygnacyjnym fizyczne przyjęcie towaru nie zawsze oznacza jego sprzedaż. Dlatego dokumenty magazynowe, ewidencja własności i faktury muszą opisywać różne zdarzenia. W systemie WMS lub ERP warto utworzyć osobny typ lokalizacji albo status „własność dostawcy”, aby pracownik nie pomylił zapasu obcego ze standardowym towarem firmy.
Przy rozliczeniach krajowych moment powstania obowiązku podatkowego zależy od rzeczywistego przeniesienia prawa do dysponowania towarem oraz od treści i wykonania umowy. Samo odłożenie produktów w hali odbiorcy nie rozstrzyga automatycznie sprawy. Przed wdrożeniem trzeba uzgodnić model z księgowością, zwłaszcza gdy strony chcą fakturować wyłącznie pobrane ilości.
W handlu wewnątrz Unii Europejskiej funkcjonuje uproszczenie określane jako call-off stock. Dotyczy ono sytuacji, w której dostawca wysyła towary do innego państwa członkowskiego z myślą o konkretnym, znanym odbiorcy, a własność przechodzi dopiero przy pobraniu. Zastosowanie tej procedury wymaga między innymi prawidłowej identyfikacji podatników, ewidencji przemieszczeń, raportowania oraz pilnowania ustawowych warunków, w tym co do zasady limitu 12 miesięcy.
Jeżeli odbiorca się zmieni, towar nie zostanie pobrany w wymaganym czasie albo warunki procedury przestaną być spełnione, mogą powstać dodatkowe obowiązki VAT i sprawozdawcze. Właśnie dlatego transakcje zagraniczne powinien sprawdzić doradca podatkowy, a nie tylko osoba odpowiedzialna za logistykę.
Najczęstsze błędy pojawiają się przy kontroli zapasu
Największym problemem nie jest zwykle sama konstrukcja umowy, lecz rozjazd między stanem fizycznym a raportem. Gdy pracownicy pobierają części bez skanowania, przesuwają je między lokalizacjami albo odkładają zwroty bez dokumentu, dostawca nie wie, za co powinien wystawić fakturę.
Drugim błędem jest brak reguł dla towarów wolno rotujących. Zapas może wyglądać na bezpieczny, ale po sześciu miesiącach okazuje się niezgodny ze zmianą produkcji albo wymaga wymiany na nowszą wersję. Umowa powinna wskazywać, kto finansuje starzenie się zapasu i po jakim czasie dostawca może zażądać jego zwrotu.
Trzeci problem to pozorna oszczędność na systemie. Przy kilku indeksach wystarczy prosty rejestr z kontrolą dostępu, lecz przy setkach pozycji potrzebne są skanery, kody partii, automatyczne raporty i integracja z ERP. Arkusz kalkulacyjny może być dobrym narzędziem startowym, ale przy dużej rotacji szybko staje się źródłem błędów, a nie kontroli.
Przed uruchomieniem procesu sprawdziłbym przede wszystkim cztery rzeczy:
- czy każda operacja przyjęcia i pobrania ma właściciela,
- czy system potrafi oddzielić towar własny od obcego,
- czy strony mają wspólną definicję pobrania i sprzedaży,
- czy da się odtworzyć historię konkretnej partii od dostawy do rozchodu.
Jak ocenić, czy ten model pasuje do firmy
Rozwiązanie ma największy sens, gdy zużycie jest regularne, towar ma istotne znaczenie dla ciągłości pracy, a dostawca i odbiorca współpracują długoterminowo. Dobrze działa też wtedy, gdy obie strony mają dostęp do wiarygodnych danych i mogą szybko reagować na zmianę popytu.
Ostrożność zalecam przy produktach drogich, nietrwałych, sezonowych albo łatwych do pomylenia. Jeżeli zapotrzebowanie jest przypadkowe, dostawca ma słabą widoczność sprzedaży, a magazyn nie potrafi prowadzić osobnej ewidencji, konsygnacja może przynieść więcej sporów niż oszczędności.
Przed decyzją warto przeprowadzić prosty test na jednej grupie asortymentowej przez 60-90 dni. Należy zmierzyć rotację, liczbę różnic, czas obsługi wydań, wartość zapasu i koszt przestoju. Dopiero te dane pokażą, czy model rzeczywiście poprawia płynność i dostępność, czy tylko przenosi pracę administracyjną w inne miejsce.
Najlepszy efekt daje jasny podział własności i odpowiedzialności
Magazynowanie konsygnacyjne nie jest sposobem na automatyczne obniżenie wszystkich kosztów. To narzędzie do zarządzania dostępnością zapasu, płynnością finansową i ryzykiem dostaw. Zyskuje sens wtedy, gdy dostawca finansuje zapas, odbiorca ma go pod ręką, a obie strony dokładnie wiedzą, kiedy towar przestaje być obcy.
Przed podpisaniem umowy warto policzyć nie tylko cenę powierzchni, lecz także koszt raportowania, inwentaryzacji, strat, zwrotów i obsługi podatkowej. Najbezpieczniejszy start to ograniczony zakres produktów, regularne uzgodnienia stanów i jednoznaczne zasady fakturowania. Tak zbudowany proces może realnie skrócić dostawy i ochronić produkcję bez niepotrzebnego zamrażania kapitału.