Samochód kosztujący więcej niż ustawowy limit nie traci całkowicie prawa do rozliczenia w firmie, ale do kosztów trafia tylko określona część wydatków. Pokażę, jak obliczyć proporcję dla auta powyżej 150 tys. zł, który limit obowiązuje w 2026 roku oraz jak rozliczenie zmieniają leasing, amortyzacja, VAT i użytek prywatny.
Najważniejsze zasady wyliczania proporcji dla droższego samochodu
- Wzór to limit podatkowy podzielony przez wartość samochodu i pomnożony przez 100.
- W 2026 roku obowiązują limity 100 000 zł, 150 000 zł albo 225 000 zł, zależnie od napędu i emisji CO₂.
- Dla auta wartego 200 000 zł i limicie 150 000 zł proporcja wynosi 75%.
- Wartość pojazdu uwzględnia cenę netto oraz tę część VAT, której przedsiębiorca nie może odliczyć.
- Proporcja dla leasingu i amortyzacji to nie to samo co 75% kosztów eksploatacji przy użytkowaniu mieszanym.
Najpierw ustal, który limit obowiązuje w 2026 roku
Kwota 150 000 zł nadal często pojawia się w rozmowach o samochodach firmowych, ale od 2026 roku nie jest już uniwersalnym limitem dla każdego auta spalinowego. Przed rozpoczęciem obliczeń trzeba sprawdzić rodzaj napędu oraz emisję CO₂ wskazaną w dokumentach pojazdu.
| Rodzaj samochodu | Limit podatkowy |
|---|---|
| Elektryczny lub wodorowy | 225 000 zł |
| Spalinowy z emisją CO₂ poniżej 50 g/km | 150 000 zł |
| Spalinowy z emisją CO₂ co najmniej 50 g/km | 100 000 zł |
Limity dotyczą między innymi odpisów amortyzacyjnych oraz opłat leasingowych. Aktualne wartości publikuje Ministerstwo Finansów w tabeli limitów podatkowych. W praktyce oznacza to, że klasyczny samochód spalinowy o emisji wynoszącej co najmniej 50 g/km może być od 2026 roku rozliczany według limitu 100 000 zł, a nie 150 000 zł.
Jeżeli samochód został wprowadzony do ewidencji środków trwałych przed 1 stycznia 2026 roku, trzeba dodatkowo sprawdzić przepisy przejściowe. Dla takich pojazdów mogą nadal działać wcześniejsze zasady. Przy nowych umowach leasingu najważniejsze są natomiast przepisy obowiązujące w momencie rozliczania opłat, a nie sama data podpisania umowy.
Jak obliczyć proporcję krok po kroku
Podstawowy wzór jest prosty:
proporcja = limit podatkowy ÷ wartość samochodu × 100%
Najwięcej pomyłek nie wynika jednak z samego dzielenia, tylko z przyjęcia niewłaściwej wartości auta. Do kalkulacji bierze się co do zasady cenę samochodu powiększoną o tę część VAT, której podatnik nie może odliczyć. Przy odliczeniu połowy VAT będzie to więc cena netto plus nieodliczone 50% podatku.
Przykład z limitem 150 000 zł
Załóżmy, że samochód objęty limitem 150 000 zł ma wartość podatkową 200 000 zł.
150 000 zł ÷ 200 000 zł × 100% = 75%
Jeżeli miesięczna opłata objęta limitem wynosi 4 000 zł, do kosztów podatkowych trafi 3 000 zł. Pozostałe 1 000 zł nie jest kosztem uzyskania przychodu z powodu przekroczenia limitu wartości pojazdu.
Przeczytaj również: Wynajem samochodu od osoby prywatnej - podatki i koszty firmy
Przykład z limitem 100 000 zł
Samochód spalinowy o wartości 180 000 zł i emisji co najmniej 50 g/km będzie rozliczany według niższego limitu.
100 000 zł ÷ 180 000 zł × 100% = 55,56%
Przy opłacie w wysokości 4 000 zł kosztem podatkowym będzie około 2 222,40 zł. Ta różnica pokazuje, dlaczego sprawdzenie emisji przed podpisaniem umowy może mieć realne znaczenie finansowe.
| Wartość auta | Limit | Proporcja | Opłata | Koszt podatkowy |
|---|---|---|---|---|
| 200 000 zł | 150 000 zł | 75% | 4 000 zł | 3 000 zł |
| 180 000 zł | 100 000 zł | 55,56% | 4 000 zł | 2 222,40 zł |
| 260 000 zł | 225 000 zł | 86,54% | 5 000 zł | 4 326,92 zł |
Leasing i amortyzacja wymagają osobnego podejścia
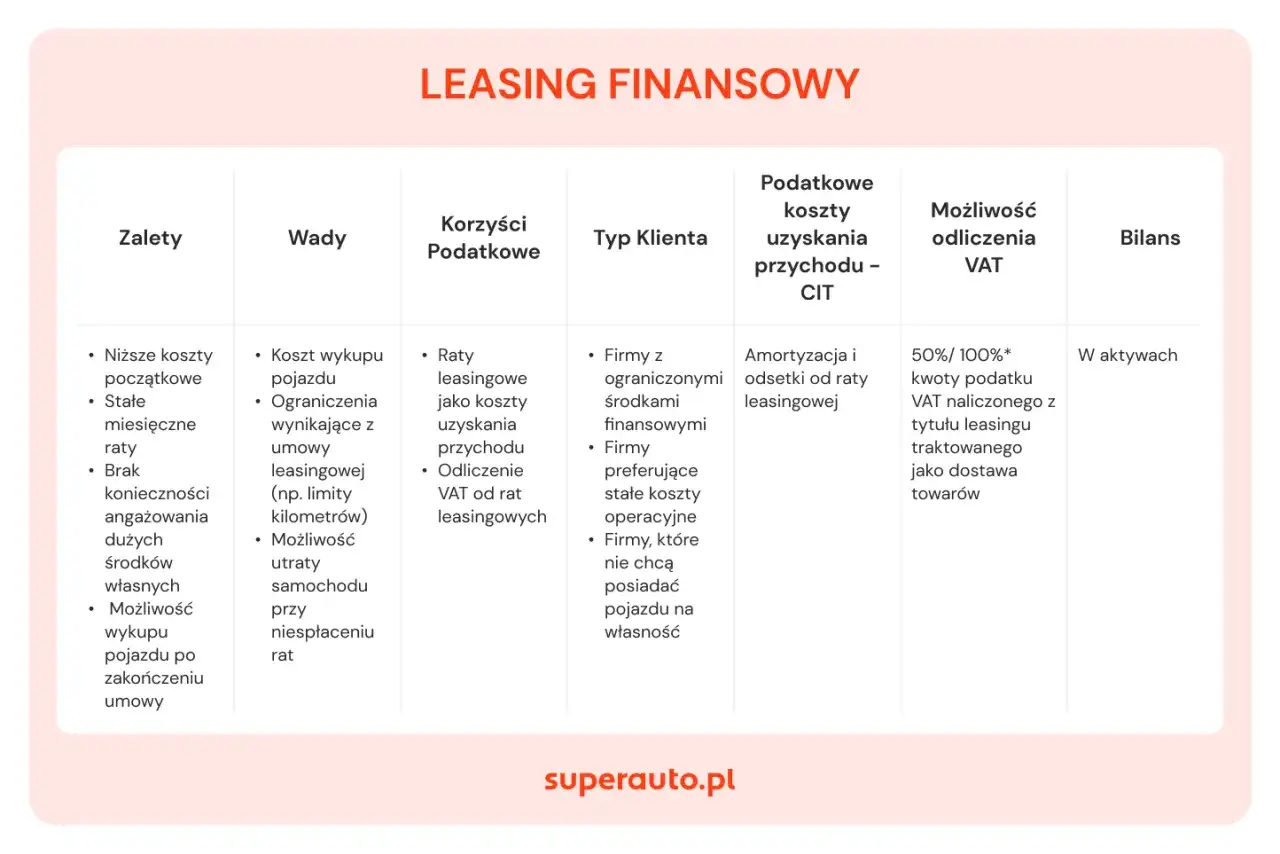
Przy leasingu proporcję stosuje się do opłat wynikających z umowy, w tym opłaty wstępnej i rat, z uwzględnieniem zasad dotyczących wartości pojazdu oraz nieodliczonego VAT. Jeżeli auto kosztuje 200 000 zł, a limit wynosi 150 000 zł, część kapitałowa opłat będzie rozliczana według wskaźnika 75%.
Przykładowo opłata wstępna wynosząca 30 000 zł może dać 22 500 zł kosztu podatkowego. Nie oznacza to jednak, że każdą pozycję na fakturze należy automatycznie przemnożyć przez ten sam wskaźnik. Ubezpieczenie, opłaty administracyjne i elementy finansowe mogą podlegać odrębnym zasadom, dlatego sprawdzam je osobno zamiast wrzucać całą fakturę do jednego kalkulatora.
Przy zakupie samochodu ograniczenie dotyczy odpisów amortyzacyjnych. Gdy wartość początkowa wynosi 240 000 zł, a limit 150 000 zł, proporcja wynosi 62,5%. Przy miesięcznym odpisie amortyzacyjnym w wysokości 4 000 zł do kosztów trafi 2 500 zł.
Ważne jest rozdzielenie wykupu od wcześniejszych rat leasingowych. Samochód wykupiony po zakończeniu leasingu może mieć własną wartość początkową i własne rozliczenie amortyzacji. Nie należy automatycznie zakładać, że wszystkie wcześniejsze opłaty powiększają wartość auta przy wykupie.
Podobne podejście wynika z wyjaśnień podatkowych dotyczących proporcji przy leasingu, gdzie znaczenie ma relacja limitu do wartości samochodu, a także sposób ujęcia VAT w rozliczeniu.
VAT i użytek prywatny mogą zmienić końcowy wynik
Sama proporcja wartości pojazdu nie odpowiada jeszcze na pytanie, ile faktycznie odliczysz. Przy samochodzie używanym służbowo i prywatnie standardowo odlicza się 50% VAT. Pozostała część podatku zwiększa wartość wydatku, od którego liczy się proporcję podatkową.
Przy wykorzystywaniu auta wyłącznie w działalności możliwe jest odliczenie 100% VAT, ale wymaga to spełnienia dodatkowych warunków, między innymi prowadzenia ewidencji przebiegu i zgłoszenia pojazdu na formularzu VAT-26. Sam zapis w regulaminie firmy nie wystarczy, jeśli samochód w praktyce jest dostępny do celów prywatnych.
| Rodzaj wydatku | Najważniejsze ograniczenie |
|---|---|
| Leasing lub najem auta powyżej limitu | Proporcja limitu do wartości samochodu |
| Amortyzacja zakupionego samochodu | Odpisy tylko do ustawowego limitu |
| Paliwo, serwis i części przy użytku mieszanym | Zwykle 75% kosztu podatkowego |
| VAT przy użytku mieszanym | Zwykle 50% odliczenia |
| VAT przy użytku wyłącznie firmowym | Możliwe 100% po spełnieniu warunków |
Te ograniczenia mogą się nakładać. Przykładowo rata leasingowa drogiego auta może być ograniczona proporcją wartości, a paliwo do tego samego samochodu dodatkowo podlega zasadom dotyczącym użytku mieszanego. Nie stosowałbym jednak automatycznie wskaźnika 75% do raty leasingowej, bo dotyczy on przede wszystkim wydatków związanych z używaniem pojazdu, takich jak paliwo czy naprawy.
Najczęstsze błędy przy liczeniu kosztu samochodu
- Przyjęcie ceny brutto bez analizy VAT. Podatnik, który odlicza 50% VAT, nie powinien bezrefleksyjnie wpisywać do wzoru ani pełnej ceny netto, ani pełnej ceny brutto.
- Użycie limitu 150 000 zł dla każdego auta. W 2026 roku samochód spalinowy z emisją co najmniej 50 g/km ma limit 100 000 zł.
- Pomieszanie proporcji leasingowej z limitem 75%. To dwa różne mechanizmy, dotyczące innych rodzajów wydatków.
- Brak dokumentu potwierdzającego emisję CO₂. Przy samochodzie hybrydowym sama nazwa handlowa modelu nie zawsze wystarcza.
- Liczenie całej faktury jednym wskaźnikiem. Rata, ubezpieczenie, opłata manipulacyjna i serwis mogą mieć odmienne zasady podatkowe.
- Założenie, że leasing omija limit. Leasing nie pozwala rozliczyć bez ograniczeń auta o wartości wyższej niż ustawowy próg.
Najbezpieczniej przygotować krótką kartę kalkulacyjną z czterema danymi: wartością podatkową auta, limitem dla danego napędu, procentem nieodliczanego VAT oraz rodzajem wydatku. Taki prosty porządek ogranicza ryzyko, że prawidłowy wzór zostanie zastosowany do błędnej podstawy.
Co sprawdzić przed podpisaniem umowy na droższe auto
Przed zawarciem leasingu lub zakupem samochodu sprawdziłbym przede wszystkim emisję CO₂, sposób rozliczania VAT i pełną wartość pojazdu. Dopiero potem warto porównać wysokość raty, opłaty wstępnej i przewidywanych kosztów eksploatacji.
W praktyce różnica między autem objętym limitem 100 000 zł a pojazdem z limitem 150 000 zł może być większa niż sama różnica w racie. Przy wartości samochodu 200 000 zł daje to odpowiednio 50% albo 75% kosztu objętego limitem, więc wybór modelu i jego parametrów wpływa bezpośrednio na rozliczenie firmy.
Najważniejsze jest jedno: nie liczyć proporcji od przypadkowej ceny z oferty. Trzeba ustalić prawidłową wartość podatkową, zastosować właściwy limit i dopiero wtedy ocenić, jaka część raty, amortyzacji lub wydatku rzeczywiście obniży dochód do opodatkowania.