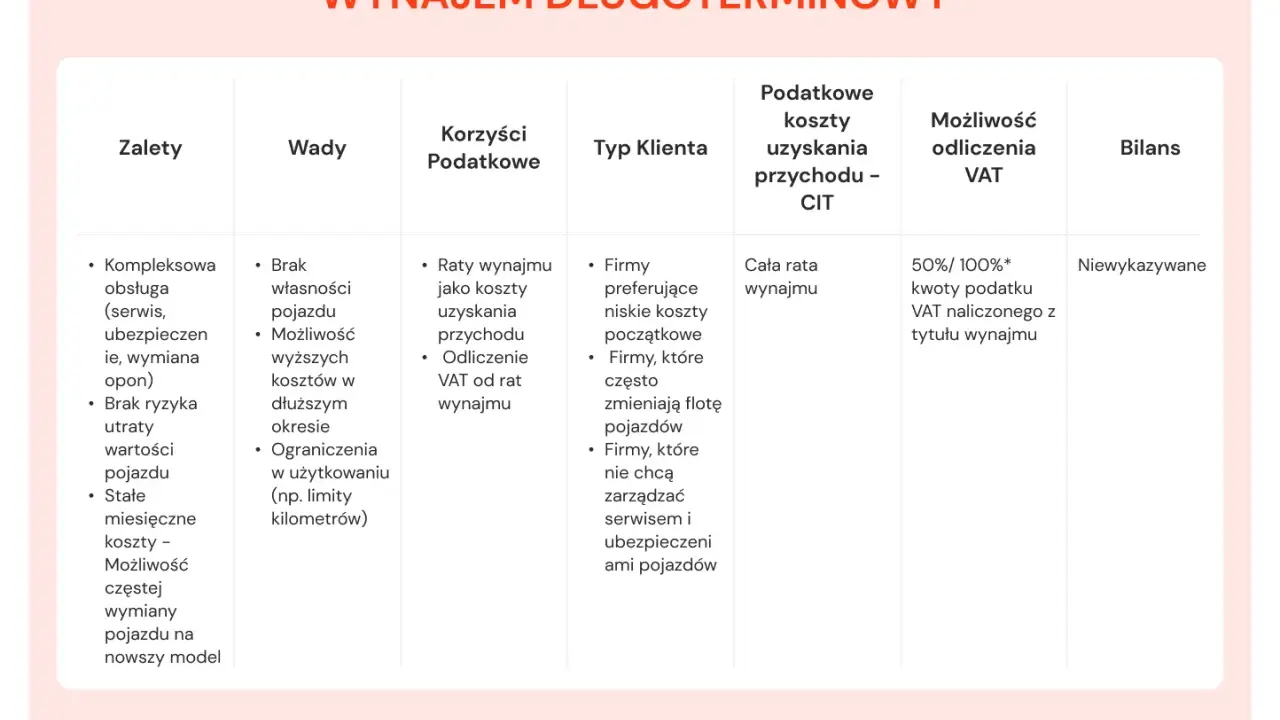
Rachunek za paliwo, serwis albo opony nie zawsze trafia do kosztów firmy w pełnej wysokości. Poniżej pokazuję na konkretnych liczbach, jak działa 75-procentowe rozliczenie eksploatacji samochodu, jak połączyć je z odliczeniem VAT oraz które wydatki mają odrębne zasady.
Najważniejsze zasady rozliczania samochodu używanego mieszanie
- 75% wydatków eksploatacyjnych można zwykle zaliczyć do kosztów podatkowych przy użytku firmowym i prywatnym.
- 50% VAT od paliwa, napraw i części odlicza się zazwyczaj przy użytkowaniu mieszanym.
- Do wydatków eksploatacyjnych należą między innymi paliwo, serwis, opony, części i przeglądy.
- Prywatny samochód niewprowadzony do firmy podlega zwykle limitowi 20%, a nie 75%.
- Zakup, leasing i amortyzacja mają odrębne limity wartości samochodu, niezależne od limitu eksploatacyjnego.
Na czym polega limit 75% przy samochodzie firmowym
Limit dotyczy samochodu osobowego, który jest wykorzystywany zarówno w działalności, jak i prywatnie. Może to być auto wpisane do ewidencji środków trwałych, samochód leasingowany albo wynajmowany. Fiskus uznaje wtedy, że część wydatków służy celom prywatnym, dlatego 25% kosztów nie trafia do kosztów uzyskania przychodów.
Nie oznacza to, że przedsiębiorca odzyskuje 75% zapłaconej kwoty. To tylko część wydatku, która pomniejsza dochód do opodatkowania. Przy podatku liniowym 19% wydatek w wysokości 750 zł obniży podatek o maksymalnie 142,50 zł, a nie o 750 zł.
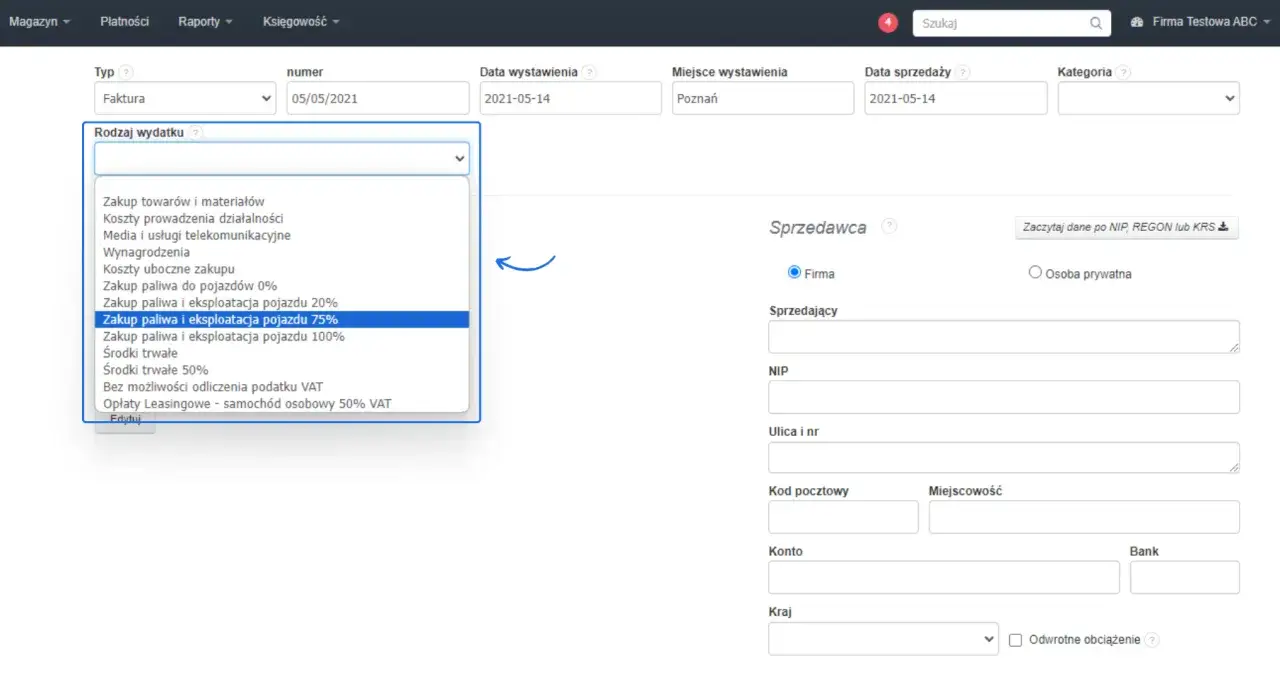
W praktyce najczęściej stosuję ten schemat do paliwa, napraw, przeglądów, wymiany oleju, opon, klocków hamulcowych, myjni i innych bieżących wydatków związanych z używaniem samochodu. Warunkiem pozostaje związek wydatku z działalnością oraz prawidłowa faktura lub inny dokument księgowy.
Przykład 75% kosztów na fakturach za samochód
Załóżmy, że przedsiębiorca jest czynnym podatnikiem VAT i używa samochodu osobowego w sposób mieszany. W jednym miesiącu zapłacił łącznie za paliwo, serwis i opony. Najpierw rozlicza VAT, a dopiero później ustala kwotę kosztu podatkowego.
| Wydatek | Kwota brutto | VAT odliczony | Podstawa do limitu 75% | Koszt podatkowy |
|---|---|---|---|---|
| Paliwo | 615 zł | 57,50 zł | 557,50 zł | 418,13 zł |
| Serwis | 1230 zł | 115 zł | 1115 zł | 836,25 zł |
| Opony | 984 zł | 92 zł | 892 zł | 669 zł |
| Razem | 2829 zł | 264,50 zł | 2564,50 zł | 1923,38 zł |
W tym przykładzie przedsiębiorca odlicza 264,50 zł VAT. Do kosztów uzyskania przychodów wpisuje 75% kwoty netto powiększonej o nieodliczony VAT, czyli 1923,38 zł. Pozostałe 25% nie jest kosztem podatkowym.
Jeżeli przedsiębiorca korzysta ze zwolnienia z VAT, nie odlicza podatku naliczonego. Wtedy podstawą obliczenia jest kwota brutto. Z tych samych faktur kosztem byłoby więc 75% z 2829 zł, czyli 2121,75 zł. To często pomijany szczegół, który zmienia wynik kalkulacji.
Co obejmuje 75% kosztów, a co rozlicza się inaczej
Do limitu eksploatacyjnego zaliczam przede wszystkim wydatki, które wynikają z bieżącego używania pojazdu. Nie chodzi tylko o benzynę lub olej napędowy. W tej grupie mieszczą się także koszty konieczne do utrzymania samochodu w sprawności.
- paliwo i energia wykorzystana do napędu samochodu,
- naprawy, części i serwis,
- opony, oleje, płyny i klocki hamulcowe,
- badania techniczne i przeglądy,
- mycie, konserwacja i pomoc drogowa,
- opłaty bezpośrednio związane z użytkowaniem auta, jeśli spełniają warunki podatkowe.
Ubezpieczenia wymagają większej ostrożności. OC nie jest limitowane wartością samochodu, natomiast AC i podobne polisy zależne od wartości pojazdu mogą podlegać osobnemu limitowi ubezpieczeniowemu. Nie warto więc automatycznie mnożyć całej składki przez 75% bez sprawdzenia, jaka część wynika z wartości auta.
Przeczytaj również: Split payment w transporcie - kiedy trzeba go stosować?
Zakup, amortyzacja i rata leasingowa
Zakup samochodu nie jest zwykłym kosztem eksploatacyjnym. Samochód firmowy rozlicza się przez amortyzację, a raty leasingowe mają własne ograniczenia. Od 2026 roku limity kosztów przy zakupie, amortyzacji, leasingu i najmie zależą między innymi od rodzaju napędu oraz emisji CO₂.
| Rodzaj samochodu | Limit wartości dla kosztów podatkowych |
|---|---|
| Samochód elektryczny lub wodorowy | 225 000 zł |
| Samochód spalinowy z emisją CO₂ poniżej 50 g/km | 150 000 zł |
| Samochód spalinowy z emisją CO₂ co najmniej 50 g/km | 100 000 zł |
Te limity nie oznaczają, że przy aucie używanym mieszanie do kosztów trafia 75% każdej raty leasingowej. Rata może wymagać osobnego podziału na część kapitałową i odsetkową, a następnie zastosowania limitu wartości samochodu. 75% dotyczy przede wszystkim wydatków związanych z używaniem pojazdu, nie całej ekonomicznej ceny auta.
75% kosztów a 50% VAT to dwa różne obliczenia
Najczęstszy błąd polega na połączeniu obu limitów w jeden. Tymczasem 75% dotyczy podatku dochodowego, a 50% dotyczy VAT. Są to dwa niezależne mechanizmy i każdy trzeba policzyć osobno.
| Sposób użytkowania | VAT od wydatków | Koszty uzyskania przychodu |
|---|---|---|
| Użytek firmowy i prywatny | Zwykle 50% | Zwykle 75% wydatku po rozliczeniu VAT |
| Wyłącznie działalność gospodarcza | Możliwe 100% po spełnieniu warunków | Co do zasady 100% wydatku eksploatacyjnego |
| Prywatny samochód niewprowadzony do firmy | Zależnie od statusu podatnika | Zwykle 20% wydatków w PIT |
Pełne odliczenie VAT wymaga udowodnienia, że samochód służy wyłącznie działalności. W praktyce oznacza to między innymi zasady używania auta, ewidencję przebiegu dla celów VAT i zgłoszenie pojazdu na formularzu VAT-26. Sam zapis w regulaminie firmy nie wystarczy, jeśli samochód faktycznie jeździ prywatnie.
W firmie transportowej lub taxi sam fakt wożenia klientów również nie przesądza o prawie do 100% odliczenia. Jeżeli kierowca korzysta z auta po pracy prywatnie, urząd może uznać, że występuje użytek mieszany. Liczy się rzeczywisty sposób korzystania z pojazdu, a nie jego opis w dokumentach.
Jak samodzielnie policzyć koszt samochodu bez pomyłki
Ja zaczynam od ustalenia, do jakiej grupy należy samochód. Inaczej rozlicza się auto firmowe używane mieszanie, inaczej pojazd wykorzystywany wyłącznie służbowo, a jeszcze inaczej prywatny samochód przedsiębiorcy. Dopiero po tej kwalifikacji liczę konkretne faktury.
- Sprawdź sposób użytkowania samochodu i podstawę korzystania z auta.
- Rozdziel VAT od wartości brutto, jeśli jesteś czynnym podatnikiem VAT.
- Odlicz 50% albo 100% VAT, zależnie od spełnionych warunków.
- Do pozostałej kwoty zastosuj limit 75%, jeśli auto jest używane mieszanie.
- Zweryfikuj, czy wydatek nie ma własnego limitu, jak AC, leasing albo amortyzacja.
- Zachowaj fakturę i krótki opis związku wydatku z działalnością.
Przedsiębiorcy często liczą 75% od brutto, mimo że wcześniej odliczyli połowę VAT. To zawyża koszt. Drugi typowy błąd to wrzucanie do tej samej kategorii raty leasingowej, AC i paliwa, chociaż każdy z tych wydatków może podlegać innym ograniczeniom.
Jeżeli samochód należy prywatnie do przedsiębiorcy i nie został wprowadzony do majątku firmy, nie należy automatycznie stosować limitu 75%. W takim wariancie przepisy PIT przewidują co do zasady 20% wydatków związanych z używaniem i ubezpieczeniem auta. To osobna reguła, niezależna od samochodu firmowego używanego prywatnie.
Co naprawdę oznacza 75-procentowy przykład dla firmy
Limit 75% nie jest ulgą ani zwrotem części rachunku. Pokazuje tylko, jaka część wydatku może zmniejszyć dochód firmy. Realna korzyść zależy od formy opodatkowania, stawki podatku, statusu VAT i tego, czy dany wydatek nie ma dodatkowego ograniczenia.
Najbezpieczniejszy schemat jest prosty: najpierw ustal status samochodu, później rozlicz VAT, a na końcu zastosuj zasady PIT lub CIT. Przy pojedynczym paliwie rachunek jest łatwy, ale przy leasingu, AC i drogim pojeździe opłaca się sprawdzić kalkulację z księgowym, bo właśnie tam najczęściej pojawiają się kosztowne pomyłki.