Kupujesz samochód do firmy, rozważasz leasing albo używasz prywatnego auta w działalności i chcesz wiedzieć, ile faktycznie odzyskasz w podatkach? To, co potocznie nazywa się odliczeniem samochodu od podatku, w praktyce oznacza najczęściej zaliczenie wydatków do kosztów PIT lub CIT oraz odliczenie części VAT. Poniżej pokazuję konkretne zasady, limity obowiązujące w 2026 roku, przykłady obliczeń i sytuacje, w których łatwo popełnić kosztowny błąd.
Najważniejsze zasady rozliczania auta w firmie
- 75% wydatków eksploatacyjnych rozliczysz przy użytku mieszanym, czyli firmowym i prywatnym.
- Przy samochodzie używanym wyłącznie w działalności możesz odliczyć 100% VAT, ale potrzebujesz ewidencji przebiegu, zgłoszenia VAT-26 i zasad użytkowania pojazdu.
- W 2026 roku limit kosztów zależy od napędu i emisji CO₂. Wynosi 225 000 zł, 150 000 zł albo 100 000 zł.
- Na ryczałcie wydatki na samochód nie obniżają podatku dochodowego, choć czynny podatnik VAT nadal może rozliczać VAT.
- Osoba spełniająca warunki ulgi rehabilitacyjnej może odliczyć wydatki na używanie samochodu do 2280 zł rocznie.
Co naprawdę można rozliczyć przy samochodzie firmowym
Samochód nie daje jednej uniwersalnej ulgi. Trzeba rozdzielić podatek dochodowy od VAT, bo każdy z nich rządzi się innymi zasadami. W PIT lub CIT samochód i wydatki związane z jego używaniem mogą obniżyć dochód firmy. VAT odlicza się natomiast od podatku należnego, czyli od VAT wykazanego przy sprzedaży.
To ważna różnica. Jeżeli wpiszesz w koszty 1000 zł, nie oznacza to, że urząd zwróci Ci 1000 zł. Przy podatku liniowym oszczędność wyniesie co do zasady 190 zł, a przy stawce 12% około 120 zł, pomijając inne elementy rozliczenia. Na ryczałcie taki koszt nie obniży podatku dochodowego w ogóle.
Do rozliczenia mogą trafić między innymi paliwo, energia do ładowania, serwis, części, opony, przeglądy, mycie, opłaty drogowe oraz raty leasingowe. Każdy wydatek powinien mieć związek z działalnością i być udokumentowany fakturą albo innym dowodem księgowym.
Samochód jako środek trwały
Przy zakupie auta na firmę samochód o wartości przekraczającej 10 000 zł zwykle trafia do ewidencji środków trwałych. Nie rozliczasz wtedy całej ceny jednorazowo, lecz przez odpisy amortyzacyjne, czyli stopniowe ujmowanie wartości pojazdu w kosztach.
Samochód tańszy niż 10 000 zł może zostać rozliczony jednorazowo, jeżeli spełnia pozostałe warunki podatkowe. Przy droższym pojeździe znaczenie ma limit wartości, od którego liczy się koszty. Nadwyżka ponad limit nie daje pełnej korzyści podatkowej.
Zakup, leasing czy najem dają różne skutki
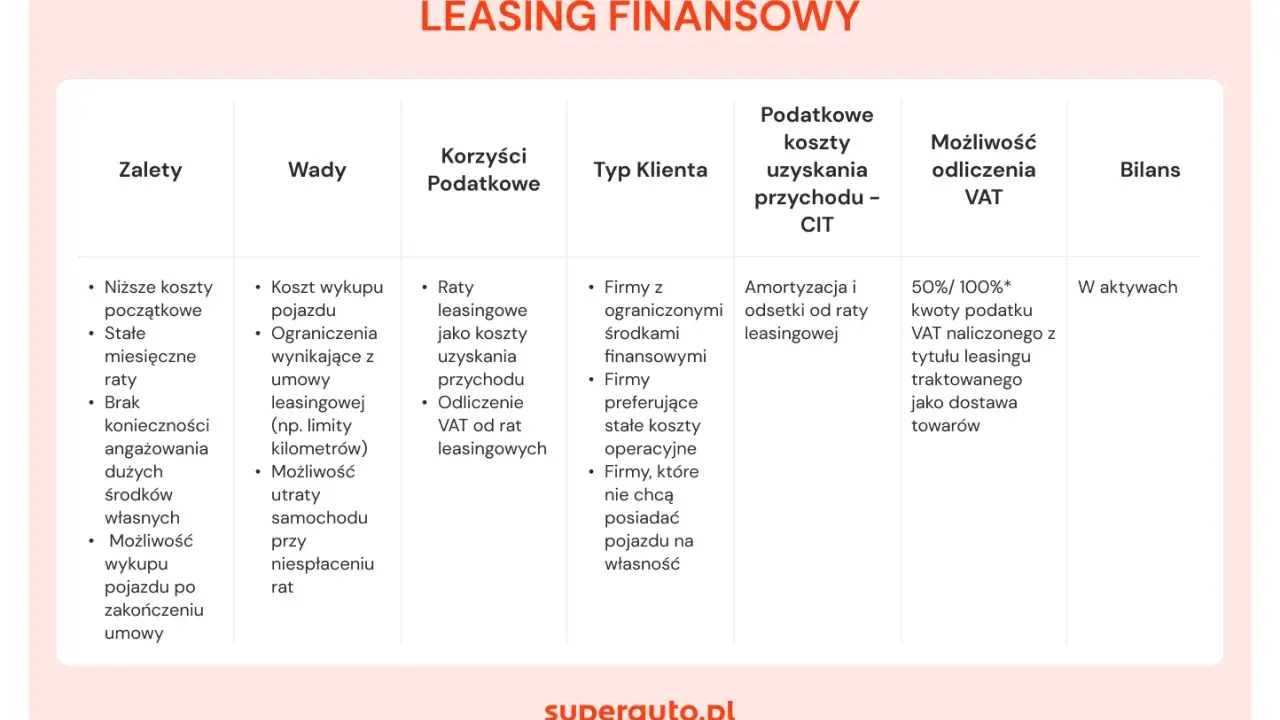
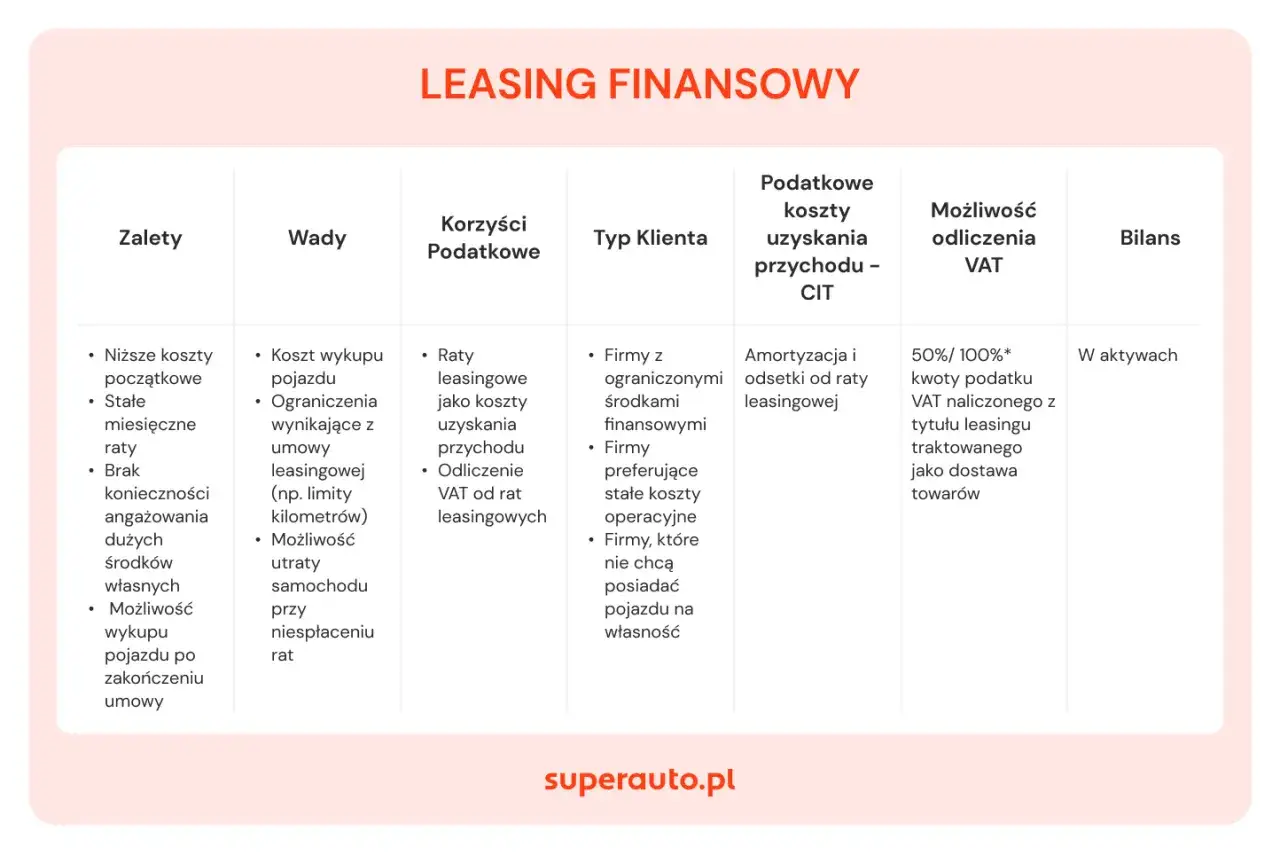
Nie ma jednego najlepszego sposobu finansowania auta. Ja porównuję przede wszystkim płynność firmy, przewidywany czas użytkowania oraz to, czy przedsiębiorca chce posiadać samochód na własność. Sam fakt wybrania leasingu nie sprawia, że cały wydatek automatycznie staje się kosztem.
| Forma użytkowania | Jak trafia do kosztów | Najważniejsze ograniczenie |
|---|---|---|
| Zakup za gotówkę lub kredyt | Odpisy amortyzacyjne, a później koszty eksploatacji | Limit wartości samochodu |
| Leasing operacyjny | Opłata wstępna i raty, zgodnie z limitem | Limit zależny od wartości auta i napędu |
| Najem długoterminowy | Opłaty za najem, zgodnie z limitem | Trzeba sprawdzić, jaka część opłaty dotyczy eksploatacji |
| Samochód prywatny przedsiębiorcy | Co do zasady 20% wydatków w PIT | Auto nie może być składnikiem majątku firmy |
W leasingu operacyjnym do kosztów trafiają przede wszystkim część kapitałowa raty, część odsetkowa i opłata wstępna. Część kapitałowa jest ograniczana proporcją wynikającą z limitu wartości samochodu. Jeżeli auto jest droższe niż limit, nie cała rata będzie kosztem.
Nie należy mylić raty leasingowej z paliwem czy serwisem. Przy użytku mieszanym wydatki eksploatacyjne rozlicza się co do zasady w 75%, ale sama rata leasingowa podlega przede wszystkim limitowi wartości pojazdu. Jeżeli rata obejmuje również pakiet serwisowy, księgowość powinna rozdzielić elementy opłaty.
Leasing może być wygodny dla firmy, która chce zachować gotówkę i wymieniać samochód co kilka lat. Zakup częściej wygrywa wtedy, gdy auto ma być używane długo, a przedsiębiorca nie chce płacić za finansowanie. Podatkowa korzyść nie powinna przesłonić łącznego kosztu umowy.
Prywatne użycie obniża koszty eksploatacji
Jeżeli samochód firmowy służy także do celów prywatnych, mamy do czynienia z tak zwanym użytkiem mieszanym. W takim przypadku do kosztów podatkowych trafia zazwyczaj 75% wydatków związanych z używaniem auta. Dotyczy to przede wszystkim paliwa, ładowania, napraw, części, opon i bieżącego serwisu.Przykład jest prosty. Faktura za paliwo wynosi 1230 zł brutto, w tym 230 zł VAT. Przy odliczeniu 50% VAT odliczysz 115 zł. Pozostałe 1115 zł, obejmujące wartość netto i nieodliczony VAT, pomnożysz przez 75%. Kosztem podatkowym będzie więc 836,25 zł.
Przy zakupionym samochodzie odpisy amortyzacyjne rozlicza się z uwzględnieniem limitu wartości, a bieżące wydatki eksploatacyjne ogranicza się do 75% przy użytku mieszanym. To rozróżnienie jest często pomijane, zwłaszcza gdy przedsiębiorca przenosi do księgowości zasady dotyczące rat leasingowych.
Jak działa VAT
Czynny podatnik VAT może odliczyć 50% VAT od zakupu, leasingu i eksploatacji samochodu, jeżeli auto jest używane zarówno firmowo, jak i prywatnie. Nie trzeba wtedy prowadzić kilometrówki VAT ani składać VAT-26.Pełne odliczenie VAT jest możliwe, gdy samochód jest wykorzystywany wyłącznie do działalności gospodarczej. Potrzebujesz wtedy ewidencji przebiegu dla celów VAT, regulaminu użytkowania pojazdu oraz zgłoszenia samochodu na formularzu VAT-26. Samo oświadczenie, że auto jest firmowe, zwykle nie wystarczy.
Limity dla samochodów w 2026 roku
Od 2026 roku limit podatkowy zależy nie tylko od tego, czy samochód jest elektryczny. Znaczenie ma także emisja CO₂ silnika spalinowego. To wpływa na amortyzację oraz na opłaty leasingowe i najmu.
| Rodzaj samochodu | Limit kosztów |
|---|---|
| Elektryczny lub napędzany wodorem | 225 000 zł |
| Spalinowy z emisją CO₂ poniżej 50 g/km | 150 000 zł |
| Spalinowy z emisją CO₂ co najmniej 50 g/km | 100 000 zł |
Limit nie oznacza maksymalnej ceny samochodu. Możesz kupić droższy pojazd, ale część jego wartości nie będzie w pełni uwzględniana w kosztach podatkowych. Przy samochodzie za 200 000 zł i limicie 100 000 zł do kosztów trafi tylko odpowiednia część odpisów amortyzacyjnych.
Przy aucie wprowadzonym do ewidencji środków trwałych przed 1 stycznia 2026 roku stosuje się zasady przejściowe dotyczące wcześniejszych limitów. W leasingu lub najmie trzeba sprawdzić przepisy obowiązujące dla opłat rozliczanych od 2026 roku, ponieważ niższy limit może wpłynąć także na umowę zawartą wcześniej.
Przed podpisaniem umowy sprawdź emisję CO₂ w dokumentach pojazdu, a nie tylko nazwę wersji silnikowej. Różnica między limitem 150 000 zł a 100 000 zł może realnie zmienić opłacalność drogiego samochodu spalinowego.
Kiedy można rozliczyć 100% wydatków
Pełne koszty podatkowe są możliwe, gdy samochód służy wyłącznie działalności gospodarczej. W praktyce musi istnieć rzeczywisty zakaz prywatnego używania, a sposób korzystania z auta powinien dać się obronić dokumentami.
Najbezpieczniejszy zestaw dokumentów obejmuje regulamin użytkowania, ewidencję przebiegu VAT, zgłoszenie VAT-26 oraz faktury. Ewidencja powinna pokazywać między innymi datę, trasę, cel wyjazdu i liczbę przejechanych kilometrów.
Jeżeli właściciel firmy deklaruje wyłącznie służbowe użycie, ale samochód stoi pod domem i jest wykorzystywany do prywatnych zakupów, urząd może zakwestionować pełne rozliczenie. Właśnie dlatego nie rekomenduję deklarowania 100% użytku tylko po to, by uzyskać wyższe odliczenie VAT.
W transporcie, usługach serwisowych czy przewozie osób łatwiej uzasadnić firmowe wykorzystanie auta, ale nawet wtedy warto ustalić zasady korzystania z pojazdu przez kierowców. Dokumentacja musi odpowiadać rzeczywistości, a nie tylko dobrze wyglądać w segregatorze.
Prywatny samochód, ryczałt i ulga rehabilitacyjna
Prywatne auto przedsiębiorcy
Jeżeli używasz prywatnego samochodu osobowego w działalności, ale nie wprowadziłeś go do środków trwałych, w PIT możesz co do zasady zaliczyć do kosztów 20% poniesionych wydatków. Dotyczy to między innymi paliwa, napraw, opon i ubezpieczenia.
Nie ma już klasycznej kilometrówki przedsiębiorcy, która pozwalałaby rozliczyć pełny koszt według liczby przejechanych kilometrów. Trzeba jednak wykazać, że samochód rzeczywiście był używany w działalności. Sam fakt posiadania auta i prowadzenia firmy nie wystarcza.
Ryczałt od przychodów ewidencjonowanych
Na ryczałcie podatek oblicza się od przychodu, a nie od dochodu. Dlatego paliwo, raty, amortyzacja i serwis nie obniżają podatku dochodowego. Nadal trzeba przechowywać dokumenty, zwłaszcza jeżeli jesteś czynnym podatnikiem VAT i chcesz rozliczać podatek naliczony.
Przeczytaj również: Samochód w firmie jednoosobowej - limity i rozliczenia
Samochód w uldze rehabilitacyjnej
Osoba z niepełnosprawnością albo podatnik utrzymujący osobę z niepełnosprawnością może skorzystać z ulgi rehabilitacyjnej na używanie samochodu osobowego. Roczny limit odliczenia wynosi 2280 zł.Samochód musi stanowić własność lub współwłasność osoby uprawnionej albo podatnika utrzymującego osobę z niepełnosprawnością. To odliczenie pomniejsza dochód, a nie podatek bezpośrednio. Przy stawce 12% maksymalna korzyść podatkowa wyniesie więc około 273,60 zł, o ile podatnik ma wystarczający dochód do odliczenia.
Jak uniknąć najdroższych błędów
Najczęstszy błąd polega na utożsamianiu kosztu z gotowym zwrotem pieniędzy. Koszt obniża podstawę opodatkowania, a VAT rozlicza się osobno. Przedsiębiorca powinien więc policzyć oba efekty, zamiast patrzeć wyłącznie na wysokość raty.
- Nie mieszaj limitu VAT z limitem PIT. Przy użytku mieszanym możesz mieć 50% VAT i 75% kosztu eksploatacyjnego.
- Sprawdź emisję CO₂ przed zakupem lub podpisaniem leasingu.
- Rozdziel ratę od serwisu, jeżeli umowa obejmuje pakiet eksploatacyjny.
- Nie deklaruj wyłącznego użytku firmowego, gdy samochód faktycznie służy także prywatnie.
- Zweryfikuj formę opodatkowania, bo na ryczałcie koszty auta nie zmniejszą podatku dochodowego.
- Zachowuj faktury i ewidencje przez okres wymagany dla dokumentacji podatkowej.
Najbezpieczniejszy sposób na rozliczenie samochodu
Ja zaczynam od ustalenia trzech rzeczy: formy opodatkowania, sposobu używania auta oraz rodzaju finansowania. Dopiero później porównuję zakup, leasing i najem. Taka kolejność pozwala uniknąć sytuacji, w której atrakcyjna rata okazuje się słabym rozwiązaniem po uwzględnieniu limitów i VAT.
Dla większości małych firm najprostszy będzie użytek mieszany z 50% VAT i 75% kosztów eksploatacji. Pełne odliczenie ma sens tylko wtedy, gdy rzeczywiście możesz wykluczyć prywatne używanie samochodu i rzetelnie to udokumentować.
Przy drogim aucie, zmianie umowy leasingowej, wykupie prywatnym albo samochodzie o nietypowym napędzie warto przed zaksięgowaniem transakcji skonsultować dokumenty z księgową lub doradcą podatkowym. W tych przypadkach jeden szczegół umowy może zdecydować o tym, czy rozliczysz kilka tysięcy złotych, czy tylko ich część.