Rachunek za paliwo to dopiero początek. Na pełny koszt użytkowania samochodu składają się także serwis, opony, ubezpieczenie, opłaty drogowe i utrata wartości auta. Poniżej porządkuję te wydatki oraz wyjaśniam, które z nich można rozliczyć podatkowo w firmie, a gdzie pojawiają się limity.
Najważniejsze wydatki związane z użytkowaniem samochodu
- Paliwo lub energia, naprawy, przeglądy, opony i płyny to podstawowe koszty eksploatacyjne.
- OC, AC, parkingi i autostrady dotyczą użytkowania lub posiadania auta, choć nie zawsze są klasyfikowane tak samo jak serwis.
- Przy użytku mieszanym przedsiębiorca zwykle zalicza do kosztów podatkowych 75% wydatków eksploatacyjnych.
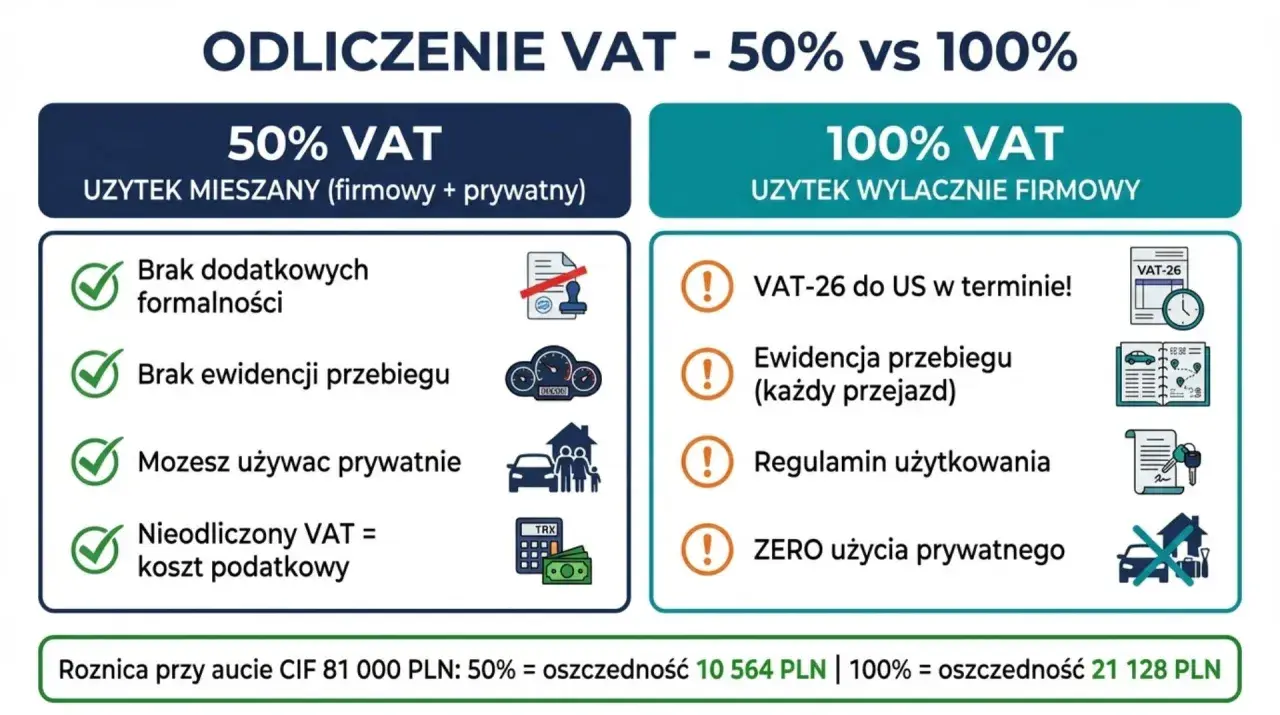
- Przy samochodzie wykorzystywanym firmowo i prywatnie odliczenie VAT od większości wydatków wynosi 50%.
- Limity dotyczące wartości samochodu w 2026 roku odnoszą się głównie do amortyzacji, leasingu i najmu, a nie do paliwa czy napraw.
Co zalicza się do kosztów eksploatacji samochodu
Najprościej przyjąć, że koszt eksploatacji powstaje wtedy, gdy wydatek jest potrzebny do bieżącego używania, utrzymania albo zabezpieczenia samochodu. Nie chodzi więc wyłącznie o tankowanie. Auto może stać pod domem, a i tak generować koszty, na przykład przez ubezpieczenie, przegląd czy wymianę opon.
Do typowych wydatków eksploatacyjnych zaliczam:
- paliwo, energię elektryczną lub wodór,
- olej silnikowy, płyn chłodniczy, płyn hamulcowy i płyn do spryskiwaczy,
- filtry, świece, klocki i tarcze hamulcowe, żarówki oraz inne części zużywające się podczas jazdy,
- przeglądy techniczne, diagnostykę i bieżący serwis,
- naprawy mechaniczne, elektryczne i blacharskie,
- opony, wymianę opon, wyważanie i przechowywanie ogumienia,
- mycie, sprzątanie i zabezpieczenie samochodu,
- opłaty za parkingi, autostrady, drogi płatne i przejazdy w strefach ograniczonego ruchu.
W praktyce granica bywa płynna. Wymiana zużytych klocków hamulcowych jest klasycznym kosztem eksploatacji, ale przebudowa samochodu albo montaż kosztownego wyposażenia może już zostać potraktowany jako ulepszenie lub odrębny składnik majątku. Dlatego przy większych pracach dobrze sprawdzić, czy wydatek nadal dotyczy bieżącego używania auta.
Ubezpieczenie też obciąża budżet samochodu
Składki OC i AC często wymienia się razem z kosztami eksploatacji, choć technicznie są raczej kosztami posiadania i zabezpieczenia pojazdu. Dla właściciela samochodu różnica definicyjna nie zmienia faktu, że trzeba je uwzględnić przy liczeniu realnego kosztu miesięcznego.
Do tej grupy można zaliczyć również assistance, ochronę szyb czy ubezpieczenie od następstw nieszczęśliwych wypadków, o ile polisa jest związana z samochodem lub jego użytkowaniem. Podatkowe rozliczenie ubezpieczenia ma jednak własne zasady, szczególnie w przypadku AC i droższych samochodów.
Koszty eksploatacji a pełny koszt posiadania auta
Wiele nieporozumień bierze się z mieszania dwóch pojęć. Koszty eksploatacji dotyczą tego, co pozwala korzystać z samochodu na co dzień. Pełny koszt posiadania obejmuje także zakup auta, finansowanie i utratę jego wartości.
| Rodzaj wydatku | Przykłady | Charakter kosztu |
|---|---|---|
| Bieżąca eksploatacja | Paliwo, serwis, płyny, opony, naprawy | Regularne utrzymanie samochodu |
| Posiadanie i zabezpieczenie | OC, AC, assistance, parking | Koszty związane z utrzymaniem auta i ryzykiem |
| Finansowanie | Raty leasingu, odsetki, opłata wstępna, najem | Koszt korzystania z kapitału lub samochodu |
| Utrata wartości | Amortyzacja albo spadek ceny rynkowej | Koszt kapitałowy, często pomijany w domowym budżecie |
| Zakup auta | Cena samochodu, wyposażenie, opłaty rejestracyjne | Wydatek inwestycyjny lub związany z nabyciem pojazdu |
To rozróżnienie ma znaczenie przede wszystkim w firmie. Paliwo i naprawa są rozliczane jako wydatki związane z używaniem auta, natomiast zakup samochodu zwykle nie trafia jednorazowo do kosztów. Rozlicza się go przez amortyzację albo zasady właściwe dla leasingu czy najmu.
Przy prywatnym samochodzie często pomija się amortyzację, bo nie widać jej na fakturze. To błąd przy kalkulowaniu opłacalności. Auto kupione za 80 000 zł i sprzedane po pięciu latach za 42 000 zł wygenerowało 38 000 zł utraty wartości, nawet jeśli przez cały ten czas nie wymagało poważnych napraw.
Co można rozliczyć w działalności gospodarczej
Sam fakt posiadania faktury nie wystarcza. Wydatek powinien być związany z osiąganiem przychodu albo zachowaniem i zabezpieczeniem źródła przychodu, a przedsiębiorca musi umieć wykazać jego związek z działalnością. W przypadku samochodu używanego do obsługi klientów, dostaw czy dojazdów do kontrahentów taki związek zwykle jest łatwiejszy do uzasadnienia.
Przy użytku mieszanym, czyli firmowym i prywatnym, do kosztów uzyskania przychodów co do zasady trafia 75% wydatków związanych z używaniem samochodu osobowego. Dotyczy to między innymi paliwa, napraw, serwisu, przeglądów, opon i płynów eksploatacyjnych. Pozostałe 25% nie obniża dochodu podatkowego.
Inaczej wygląda sytuacja samochodu wykorzystywanego wyłącznie w działalności. Pełne rozliczenie wymaga spełnienia warunków dowodowych, w tym prowadzenia ewidencji przebiegu na potrzeby VAT i ustalenia zasad wykluczających użytek prywatny. Samo oświadczenie przedsiębiorcy może być niewystarczające, jeżeli sposób użytkowania auta wskazuje na dostęp do celów osobistych.
VAT od wydatków samochodowych
Podatnik VAT przy użytku mieszanym odlicza najczęściej 50% VAT z faktur za paliwo, naprawy, części, myjnię czy leasing. Jeżeli samochód służy wyłącznie działalności i są spełnione wymagania formalne, możliwe jest odliczenie 100% podatku naliczonego.
Przykład jest prosty. Przy fakturze za paliwo na 1 000 zł brutto VAT wynosi około 187 zł. Przy odliczeniu 50% przedsiębiorca odzyska około 93,50 zł VAT, a pozostała część wydatku może być uwzględniona w kosztach dochodowych zgodnie z zasadami dotyczącymi użytku mieszanego.
Trzeba przy tym pamiętać, że zasady VAT i podatku dochodowego działają osobno. 50% odliczenia VAT nie oznacza automatycznie 50% kosztu w PIT lub CIT. Najpierw ustala się kwotę VAT możliwą do odliczenia, a dopiero potem stosuje właściwe ograniczenia w podatku dochodowym.
Przeczytaj również: Ulga na start - kto może skorzystać i co zapłacisz?
Samochód prywatny używany w firmie
Jeżeli przedsiębiorca wykorzystuje prywatne auto w działalności, nie zawsze może po prostu zaksięgować wszystkie faktury za paliwo i serwis. Rozliczenie zależy od sposobu używania pojazdu, formy własności i przyjętej dokumentacji. W niektórych przypadkach stosuje się limit wynikający z ewidencji przebiegu, czyli tak zwaną kilometrówkę.
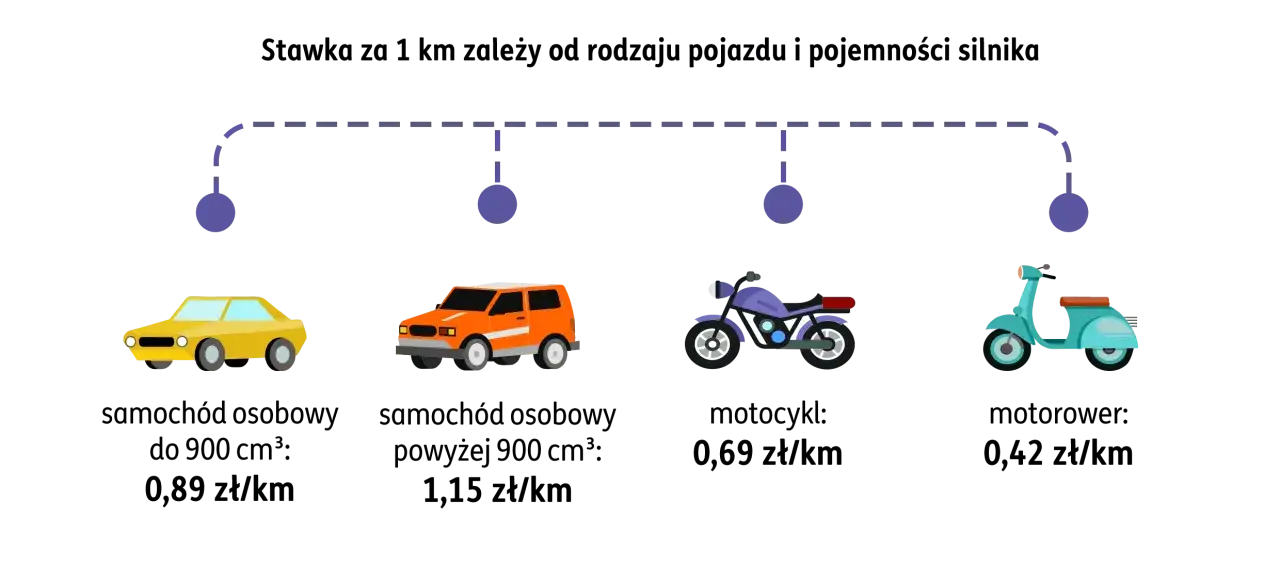
Przy samochodzie pracownika używanym do celów służbowych podstawą zwrotu jest zwykle liczba przejechanych kilometrów oraz stawka wynikająca z przepisów lub zasad przyjętych przez pracodawcę. Dlatego trzeba zachować trasę, cel wyjazdu, datę i liczbę kilometrów. Sam paragon za paliwo nie pokazuje, czy przejazd rzeczywiście miał związek z pracą.
Limity i wydatki, których nie należy ze sobą łączyć
Od 2026 roku obowiązują różne limity dotyczące samochodów osobowych, ale nie obejmują one wszystkich wydatków. Dla kosztów nabycia, amortyzacji, leasingu i najmu znaczenie ma między innymi napęd oraz emisja CO2.
| Samochód osobowy | Limit wartości uwzględnianej podatkowo |
|---|---|
| Elektryczny lub wodorowy | 225 000 zł |
| Spalinowy z emisją CO2 poniżej 50 g/km | 150 000 zł |
| Spalinowy z emisją CO2 równą lub wyższą niż 50 g/km | 100 000 zł |
Limity te nie oznaczają, że po przekroczeniu danej wartości nie można kupić droższego auta ani że nie wolno ująć w kosztach jego paliwa. Ograniczają przede wszystkim rozliczenie wartości samochodu i finansowania. Bieżące wydatki eksploatacyjne rozpatruje się według innych reguł.
Osobne ograniczenia mogą dotyczyć składki AC. Przy drogim samochodzie część kosztu ubezpieczenia może być wyłączona z kosztów podatkowych w proporcji do ustawowego limitu wartości pojazdu. Dlatego przy polisie opiewającej na kilka lub kilkanaście tysięcy złotych nie warto księgować jej bez sprawdzenia podstawy wyliczenia.
Jak prowadzić dokumentację, żeby koszt był do obrony
Najbezpieczniejszy model to przypisanie każdej faktury do konkretnego samochodu i celu gospodarczego. Na dokumencie lub w systemie księgowym powinny być widoczne dane pojazdu, a przy większych naprawach także krótki opis zakresu usługi.
- zachowuj faktury za paliwo, części, serwis i ubezpieczenie,
- sprawdzaj, czy na dokumencie znajduje się prawidłowy nabywca,
- prowadź ewidencję przebiegu, jeśli rozliczasz pełny VAT lub prywatny samochód w działalności,
- oddzielaj przejazdy firmowe od prywatnych,
- nie wrzucaj do kosztów zakupów, które nie mają związku z konkretnym autem lub działalnością,
- przy większych modernizacjach sprawdź, czy wydatek nie zwiększa wartości samochodu.
Częsty błąd polega na księgowaniu paragonów bez danych firmy albo na traktowaniu każdego przejazdu jako służbowego. Drugi problem to brak konsekwencji. Jeżeli firma deklaruje wyłączne używanie auta, a samochód regularnie tankuje w weekendy w miejscowości wypoczynkowej, dokumentacja może nie wytrzymać kontroli.
W firmie transportowej i przy przewozie osób dodatkowego znaczenia nabierają opłaty drogowe, postoje, myjnie oraz szybkie naprawy wykonywane w trasie. Trzeba je dokumentować tak samo starannie jak paliwo, bo wiele drobnych wydatków w skali miesiąca tworzy znaczącą pozycję kosztową.
Najprostszy sposób na policzenie realnego kosztu auta
Do miesięcznego zestawienia wpisuję osobno koszty zmienne i stałe. Do pierwszej grupy trafiają paliwo, energia, opony oraz naprawy zależne od przebiegu. W drugiej umieszczam ubezpieczenie, ratę finansowania, parking, utratę wartości i przewidywany koszt przeglądów.
Następnie dzielę sumę przez liczbę przejechanych kilometrów. Jeżeli samochód kosztował w miesiącu 2 400 zł i pokonał 2 000 km, jego koszt wyniósł 1,20 zł za kilometr. Taki wynik mówi znacznie więcej niż sama informacja, że paliwo kosztowało 700 zł.
Moja praktyczna rada jest prosta: przy rozliczeniach podatkowych oddzielaj koszt eksploatacji od kosztu nabycia i finansowania, a przy analizie opłacalności licz wszystko razem. Dopiero wtedy widać, czy samochód rzeczywiście zarabia na swoją obecność w firmie, czy tylko wygląda na tani, ponieważ pominięto ubezpieczenie, serwis i utratę wartości.