Wystawiasz fakturę dla firmy z Niemiec, kupujesz części z Czech albo korzystasz z zagranicznego programu do obsługi firmy? W takich sytuacjach zwykły NIP może nie wystarczyć. Określenie nip europejski zwykle oznacza numer VAT UE, dlatego wyjaśniam, jak go uzyskać, kiedy jest potrzebny, jak sprawdzić kontrahenta w VIES i jakie obowiązki pojawiają się później.
Najważniejsze informacje o numerze VAT UE w kilku punktach
- Nie powstaje nowy numer - polski numer NIP otrzymuje prefiks PL.
- Rejestracja odbywa się na formularzu VAT-R, także gdy firma korzysta ze zwolnienia z VAT.
- Numer trzeba zgłosić przed pierwszą transakcją unijną, między innymi sprzedażą towarów, zakupem towarów lub importem usług.
- Status kontrahenta sprawdza się w systemie VIES, najlepiej w dniu zawarcia transakcji.
- Rejestracja VAT UE nie oznacza automatycznie statusu czynnego podatnika VAT.
- Informację VAT-UE składa się elektronicznie do 25. dnia następnego miesiąca, jeśli wystąpiły transakcje objęte raportowaniem.
NIP europejski a numer VAT UE
Numer VAT UE to polski NIP używany w transakcjach wewnątrzwspólnotowych. W praktyce zapisuje się go jako PL oraz 10 cyfr NIP, na przykład PL1234567890. Nie jest to nowy numer nadawany firmie, lecz oznaczenie potwierdzające rejestrację do transakcji unijnych.
Samo dopisanie prefiksu PL do faktury nie wystarczy. Firma musi zostać zgłoszona jako podatnik VAT UE, a numer powinien być aktywny w systemie VIES. Ministerstwo Finansów wskazuje, że rejestracja może dotyczyć zarówno podatnika VAT czynnego, jak i przedsiębiorcy korzystającego ze zwolnienia.
| Określenie | Co oznacza | Do czego służy |
|---|---|---|
| NIP | Polski numer identyfikacji podatkowej | Identyfikacja firmy w Polsce |
| Numer VAT UE | NIP z prefiksem PL i aktywną rejestracją unijną | Transakcje z podmiotami z innych państw UE |
| VIES | System weryfikacji numerów VAT | Sprawdzenie, czy numer kontrahenta jest aktywny dla transakcji unijnych |
Kiedy rejestracja staje się potrzebna
Najczęściej obowiązek pojawia się przed wykonaniem lub zakupem transakcji między firmami z różnych państw Unii Europejskiej. Nie chodzi wyłącznie o handel towarami. Równie ważne są usługi, w tym zakup zagranicznego oprogramowania, reklamy internetowej, hostingu czy obsługi księgowej.
Sprzedaż i zakup towarów
Przy sprzedaży towaru do firmy z innego kraju UE mówimy o wewnątrzwspólnotowej dostawie towarów, czyli WDT. Zastosowanie stawki 0% wymaga między innymi aktywnego numeru VAT UE nabywcy oraz dokumentów potwierdzających wywóz towaru z Polski.
Zakup towarów od unijnego kontrahenta to z kolei wewnątrzwspólnotowe nabycie towarów, czyli WNT. W takim przypadku polski przedsiębiorca rozlicza VAT w Polsce, a numer VAT UE pozwala prawidłowo zidentyfikować strony transakcji.
Usługi między firmami
W przypadku wielu usług świadczonych na rzecz firmy z UE podatek rozlicza nabywca w swoim kraju. Na fakturze pojawia się wtedy adnotacja „odwrotne obciążenie”, a sprzedawca nie nalicza polskiego VAT. Dotyczy to często usług opodatkowanych według zasady z art. 28b ustawy o VAT.
Nie każda usługa transportowa podlega jednak tej samej regule. Transport pasażerów, przewóz towarów, usługi związane z nieruchomościami i niektóre usługi dla konsumentów mają własne zasady ustalania miejsca opodatkowania. Przy działalności transportowej sprawdzam najpierw rodzaj usługi, status klienta i trasę, dopiero później wybieram sposób wystawienia faktury.
Przeczytaj również: Odliczenie samochodu od podatku - co naprawdę rozliczysz?
Firma zwolniona z VAT
Przedsiębiorca korzystający ze zwolnienia z VAT również może potrzebować rejestracji do VAT UE. Rejestracja unijna nie odbiera zwolnienia i sama w sobie nie zmienia firmy w czynnego podatnika VAT.
Trzeba jednak odróżnić sprzedaż zwolnioną od zakupu usług z zagranicy. Firma zwolniona może mieć obowiązek rozliczenia VAT od importu usługi albo WNT, nawet jeśli na co dzień nie dolicza podatku do swoich faktur.
Jak zgłosić firmę do systemu VAT UE
Procedura jest prosta, ale najczęstszy błąd polega na zgłoszeniu numeru dopiero po wystawieniu pierwszej faktury. Rejestrację trzeba przeprowadzić przed wykonaniem transakcji unijnej, która tego wymaga.
- Wypełnij formularz VAT-R albo jego aktualizację.
- W części dotyczącej transakcji wewnątrzwspólnotowych zaznacz właściwy rodzaj aktywności.
- Złóż formularz elektronicznie lub w urzędzie skarbowym.
- Po rejestracji sprawdź numer firmy i kontrahenta w systemie VIES.
Jeżeli zakładasz działalność i od początku wiesz, że będziesz kupować usługi z zagranicy, możesz uwzględnić rejestrację VAT UE już przy pierwszym zgłoszeniu. Firma działająca od pewnego czasu składa zwykle aktualizację VAT-R. Za samo zgłoszenie nie płaci się osobnej opłaty.
Numer VAT UE nie działa wstecz. Jeżeli transakcja została wykonana przed rejestracją, późniejsze zgłoszenie nie usuwa automatycznie problemu z fakturą, rozliczeniem ani dokumentacją. W takiej sytuacji sposób korekty zależy od rodzaju transakcji i statusu obu stron.
Jak sprawdzić numer w VIES i zachować dowód
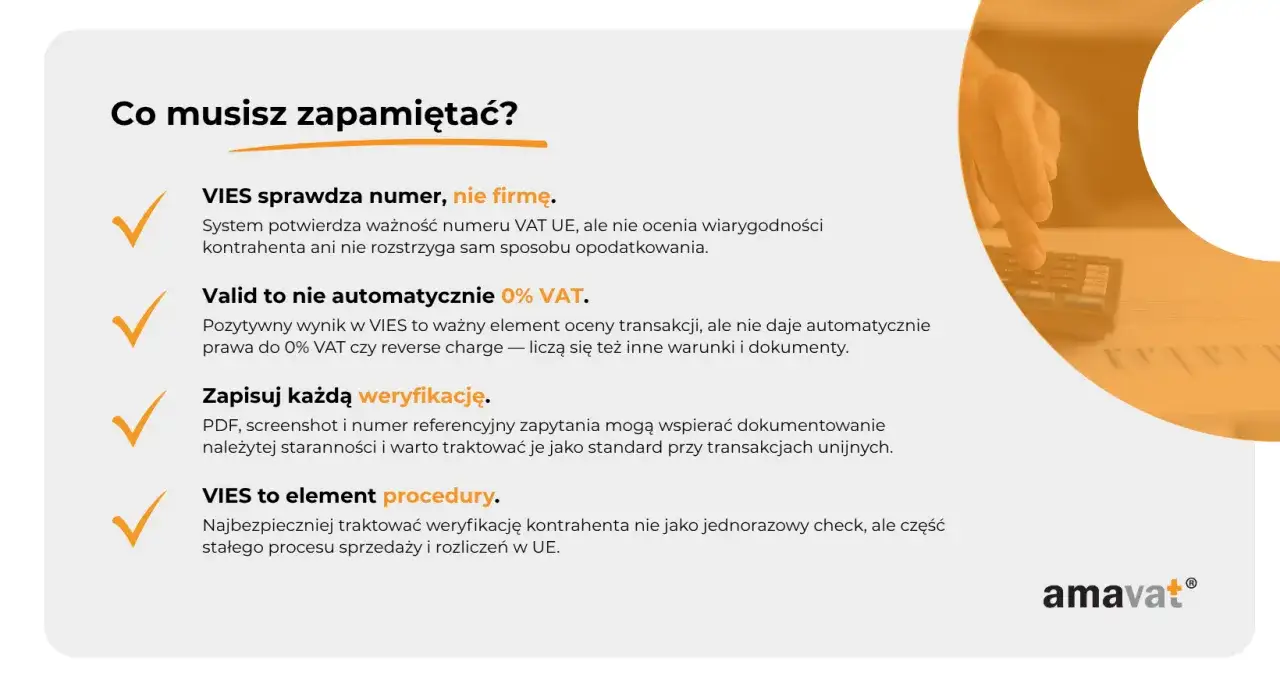
W systemie VIES wybierasz kraj kontrahenta, wpisujesz jego numer VAT bez zbędnych spacji i uruchamiasz weryfikację. Dla polskiej firmy wybiera się Polskę oraz numer z prefiksem PL. Wynik „ważny” oznacza, że numer jest zarejestrowany do transakcji unijnych w chwili sprawdzenia.
Komisja Europejska wyjaśnia, że VIES jest wyszukiwarką pobierającą dane z krajowych baz, a nie jedną centralną bazą wszystkich podatników. Dlatego komunikat „nieważny” może oznaczać literówkę, brak aktywacji do transakcji unijnych, świeżo złożone zgłoszenie albo chwilową niedostępność danych.
Przy ważniejszych transakcjach zapisuję potwierdzenie weryfikacji. Najlepiej zachować datę sprawdzenia, numer kontrahenta, jego nazwę oraz wynik z VIES. Taki ślad nie zastępuje pozostałych dowodów, ale pokazuje, że firma sprawdziła status partnera przed zastosowaniem zasad właściwych dla transakcji unijnej.
Ważny numer w VIES nie daje automatycznie prawa do stawki 0% ani nie rozstrzyga całego rozliczenia. Przy WDT potrzebne są także dowody wywozu towaru, a przy usługach trzeba poprawnie ustalić miejsce opodatkowania.
Jak rozliczenia wyglądają w praktyce
| Przykład | Co dzieje się z VAT | O czym pamiętać |
|---|---|---|
| Sprzedaż towaru do firmy z Niemiec | Możliwa stawka 0% w ramach WDT | Aktywny numer nabywcy i dowody wywozu |
| Zakup towaru z Czech | Rozliczenie WNT w Polsce | Faktura, data dostawy i prawidłowe wykazanie VAT |
| Usługa B2B dla firmy z UE | Często podatek rozlicza nabywca | Najpierw trzeba ustalić regułę miejsca opodatkowania |
| Zakup programu od zagranicznego dostawcy | Możliwy import usług | Obowiązek może dotyczyć także firmy zwolnionej z VAT |
Transakcje wykazywane w informacji podsumowującej VAT-UE raportuje się elektronicznie do 25. dnia miesiąca następującego po miesiącu transakcji. W zależności od sytuacji pojawia się też obowiązek ujęcia operacji w JPK_VAT albo w odpowiedniej deklaracji dla podatnika zwolnionego.
Przy WNT czynny podatnik najczęściej wykazuje jednocześnie VAT należny i naliczony, o ile zakup służy działalności opodatkowanej. Ekonomicznie transakcja może być więc neutralna, ale formalnie nadal trzeba ją poprawnie rozliczyć.
Przy sprzedaży usług transportowych nie kierowałbym się samym krajem klienta. Znaczenie mogą mieć między innymi rodzaj przewozu, miejsce rozpoczęcia i zakończenia transportu oraz to, czy nabywcą jest firma, czy osoba prywatna. W tym obszarze szybka konsultacja konkretnej faktury jest często tańsza niż późniejsza korekta kilku miesięcy rozliczeń.
Jakich błędów lepiej nie popełnić
Pierwszy błąd to wystawienie faktury z prefiksem PL bez wcześniejszej rejestracji. Numer zapisany na dokumencie nie staje się ważny tylko dlatego, że wygląda poprawnie. Status trzeba potwierdzić w rejestrze.
Drugi problem to sprawdzanie wyłącznie własnego numeru. Przy sprzedaży unijnej równie ważny jest numer klienta. Jeżeli kontrahent nie figuruje jako aktywny w VIES, nie należy automatycznie stosować preferencyjnego rozliczenia tylko dlatego, że podał zagraniczny numer VAT.
Trzeci błąd polega na utożsamianiu VAT UE z czynnym VAT. Firma może być aktywna w VAT UE, a jednocześnie korzystać ze zwolnienia w Polsce. Odwrotna sytuacja także jest możliwa, dlatego przed transakcją trzeba sprawdzić oba statusy.
Nie wolno też zapominać o raportowaniu. Brak informacji VAT-UE mimo obowiązku może prowadzić do wezwania urzędu, a przy dłuższej bezczynności urząd może wykreślić podatnika z rejestru VAT UE. Po zakończeniu transakcji unijnych należy zaktualizować VAT-R, zamiast pozostawiać nieaktualny status bez kontroli.
Osobnej uwagi wymaga Wielka Brytania. Numer zaczynający się od GB nie jest zwykłym numerem unijnym w VIES. Odmiennie traktowane są niektóre transakcje towarowe z Irlandią Północną, dla których może występować prefiks XI.
Numer VAT UE działa razem z dokumentacją
Najkrótsza praktyczna zasada brzmi: zarejestruj się przed pierwszą transakcją, sprawdź kontrahenta w VIES i zachowaj potwierdzenie. Potem dopasuj fakturę oraz raportowanie do rodzaju operacji, bo sprzedaż towaru, zakup usługi i przewóz pasażerów mogą podlegać różnym regułom.
Sam numer nie załatwia całego rozliczenia. Daje firmie właściwy identyfikator w obrocie unijnym, ale bezpieczeństwo podatkowe wynika dopiero z połączenia aktywnego statusu, poprawnej faktury i dowodów potwierdzających przebieg transakcji.