Przy zakupie towarów od kontrahenta z innego państwa Unii Europejskiej najwięcej problemów powoduje nie sama stawka VAT, lecz ustalenie właściwego momentu rozliczenia. Obowiązek podatkowy przy WNT zależy przede wszystkim od daty wystawienia faktury i daty dostawy, a w transporcie dodatkowe znaczenie mają dokumenty przewozowe, warunki Incoterms oraz status kupowanego pojazdu. Poniżej pokazuję, jak ustalić właściwy miesiąc, obliczyć podatek i uniknąć typowych błędów.
Najważniejsze zasady rozliczenia WNT w jednym miejscu
- Faktura od unijnego dostawcy zwykle wyznacza moment powstania obowiązku podatkowego.
- Jeśli faktury nie ma wcześniej, obowiązek powstaje najpóźniej 15. dnia miesiąca po miesiącu dostawy.
- Sama zaliczka na poczet WNT nie powoduje powstania obowiązku podatkowego.
- Czynny podatnik wykazuje transakcję w JPK_VAT z deklaracją i VAT-UE.
- Przy pełnym prawie do odliczenia rozliczenie jest zwykle neutralne finansowo, ale nadal trzeba wykazać podatek należny i naliczony.
WNT a obowiązek podatkowy w praktyce
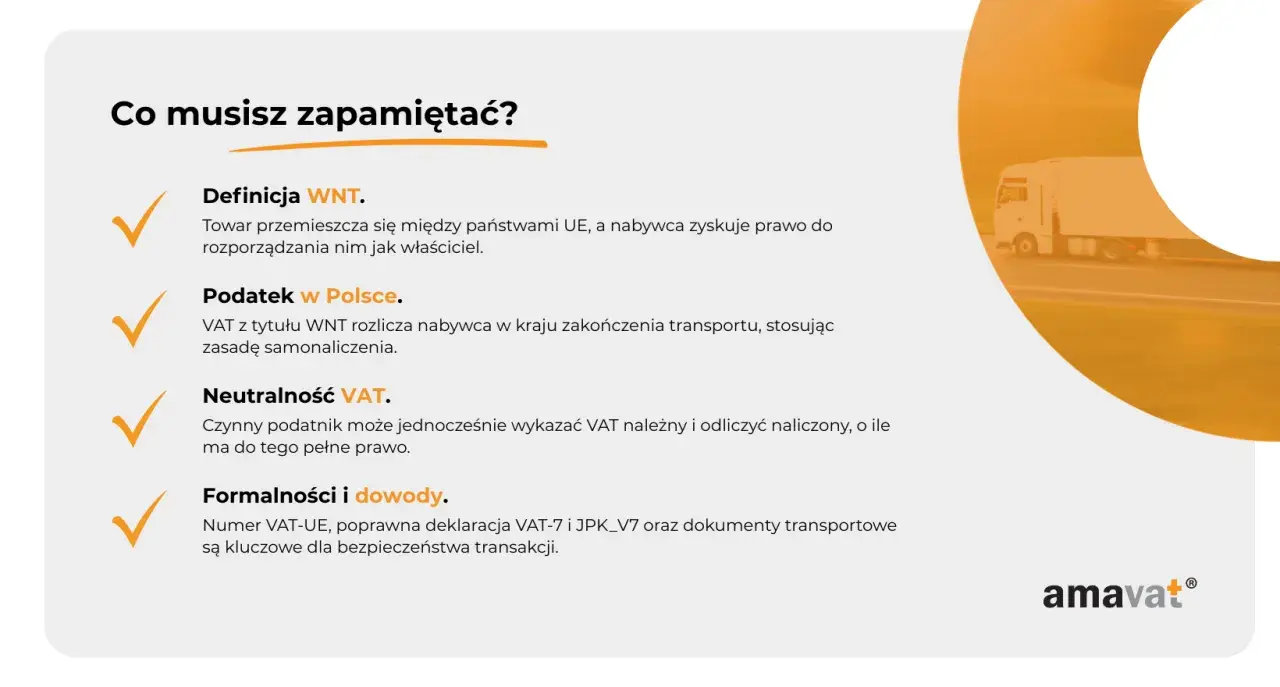
Wewnątrzwspólnotowe nabycie towarów występuje wtedy, gdy towar jest przemieszczany z państwa członkowskiego Unii Europejskiej do Polski, a nabywca uzyskuje prawo do rozporządzania nim jak właściciel. Najczęściej kupującym jest polska firma, a sprzedawcą podatnik VAT z innego kraju UE. Towar może przyjechać własnym transportem, przez przewoźnika albo zostać odebrany przez dostawcę.
Do WNT może dojść także przy przemieszczeniu własnych towarów z innego kraju UE do Polski. Ma to znaczenie na przykład wtedy, gdy firma transportowa przenosi części, wyposażenie lub pojazd z zagranicznego magazynu do polskiego oddziału. Nie każda dostawa z zagranicy będzie jednak WNT.
Kiedy transakcja nie jest typowym WNT
Odrębne zasady mogą dotyczyć towarów montowanych w Polsce przez sprzedawcę, zakupów objętych procedurą VAT-marża oraz towarów kupowanych od podmiotu, który nie jest podatnikiem VAT. W takich przypadkach nie powinienem automatycznie przenosić schematu WNT na każdą fakturę z zagranicy.
Próg 50 000 zł może mieć znaczenie dla niektórych podatników zwolnionych z VAT oraz podmiotów, które nie są podatnikami. Nie jest to uniwersalny limit dla czynnych podatników VAT. Wyłączenia nie obejmują między innymi nowych środków transportu i wyrobów akcyzowych, dlatego zakup samochodu, ciągnika siodłowego czy naczepy wymaga osobnej weryfikacji.
Kiedy dokładnie powstaje obowiązek podatkowy przy WNT
Podstawowa reguła jest prosta. Obowiązek podatkowy powstaje w dniu wystawienia faktury przez unijnego dostawcę, jeśli faktura została wystawiona przed ustawowym terminem granicznym. Jeżeli dostawca wystawi ją później albo w ogóle jej nie wystawi, rozliczenie przypada najpóźniej na 15. dzień miesiąca następującego po miesiącu dostawy.
| Sytuacja | Data dostawy | Data faktury | Moment obowiązku podatkowego |
|---|---|---|---|
| Faktura wystawiona przed terminem granicznym | 10 kwietnia | 25 kwietnia | 25 kwietnia |
| Faktura wystawiona po terminie granicznym | 10 kwietnia | 20 maja | 15 maja |
| Brak faktury | 10 kwietnia | Brak | 15 maja |
Przykład z drugiego wiersza jest szczególnie ważny. Faktura z 20 maja nie przesuwa obowiązku na maj, jeżeli dostawa miała miejsce w kwietniu i ustawowy termin upłynął 15 maja. W takim przypadku podatek trzeba przypisać do maja jako miesiąca obowiązku podatkowego, mimo że dokument wpłynął jeszcze później.
Za datę dostawy nie zawsze należy przyjmować dzień przekroczenia granicy. Trzeba ustalić, kiedy doszło do dostawy w rozumieniu transakcji, korzystając z umowy, warunków dostawy, dokumentów wydania i dokumentów przewozowych. W praktyce przy zakupach transportowych szczególnie często pojawia się rozbieżność między datą odbioru auta, datą CMR i datą przejęcia ryzyka określoną w kontrakcie.
Zaliczka i faktura przed dostawą
Sama wpłata zaliczki na poczet przyszłego WNT nie powoduje powstania obowiązku podatkowego w VAT. To odróżnia tę transakcję od wielu krajowych dostaw, przy których otrzymanie przedpłaty może mieć znaczenie. Trzeba jednak zachować dokumenty potwierdzające, że płatność rzeczywiście była zaliczką, a nie zapłatą za już wydany towar.
Nowy środek transportu ma specjalną regułę
Przy WNT nowego środka transportu obowiązek podatkowy powstaje z chwilą jego otrzymania, nie później jednak niż w dniu wystawienia faktury przez zagranicznego podatnika. Nie wystarczy więc zastosować standardowego terminu 15. dnia kolejnego miesiąca. Status „nowego” wynika z kryteriów ustawowych dotyczących między innymi wieku i przebiegu, a nie z tego, jak sprzedawca opisuje pojazd w ogłoszeniu.
Właśnie tutaj najłatwiej o kosztowną pomyłkę. Samochód kupiony jako używany w języku handlowym może nadal być nowym środkiem transportu dla VAT, jeśli spełnia ustawowe warunki. Przy zakupie pojazdu z zagranicy sprawdzam więc nie tylko fakturę, lecz także datę pierwszego dopuszczenia do ruchu i przebieg.
Jak obliczyć i wykazać VAT od WNT
WNT rozlicza nabywca. Oznacza to, że polska firma sama oblicza podatek należny według stawki właściwej dla takiego samego towaru kupionego w Polsce. Podstawą jest kwota należna dostawcy, powiększona między innymi o koszty transportu, opakowania, ubezpieczenia, prowizje oraz inne należności, jeżeli są pobierane przez dostawcę i związane z dostawą.
Przykładowo, gdy wartość maszyny wynosi 40 000 zł, a dostawca doliczył 2 000 zł za transport, podstawą opodatkowania może być 42 000 zł. Przy stawce 23 proc. podatek należny wyniesie 9 660 zł. Jeżeli nabywca ma pełne prawo do odliczenia, tę samą kwotę wykazuje również jako podatek naliczony.
Neutralność nie oznacza jednak, że można pominąć transakcję. Brak realnej dopłaty do urzędu skarbowego nie zwalnia z obowiązku prawidłowego ujęcia WNT w ewidencji. Problem pojawia się wtedy, gdy towar służy czynnościom zwolnionym albo działalności dającej tylko częściowe prawo do odliczenia. Wtedy część podatku może stać się rzeczywistym kosztem firmy.
Przeczytaj również: Samochód w firmie jednoosobowej - limity i rozliczenia
Waluta i dodatkowe koszty
Faktury unijne są często wystawiane w euro, koronach lub funtach. Kwotę do rozliczenia trzeba przeliczyć na złote według zasad właściwych dla VAT, a nie bezrefleksyjnie przepisać z programu księgowego. Kurs zastosowany dla celów podatku może różnić się od kursu użytego przy ujęciu zobowiązania w księgach rachunkowych.
Osobno trzeba przeanalizować koszty transportu i ubezpieczenia. Jeśli są elementem wynagrodzenia dostawcy, zwykle zwiększają podstawę WNT. Jeżeli transport został zamówiony niezależnie u innego usługodawcy, ocena może wyglądać inaczej, dlatego dokumentów nie powinno się łączyć automatycznie tylko dlatego, że dotyczą tej samej przesyłki.
Jakie deklaracje i terminy trzeba sprawdzić
Czynny podatnik VAT wykazuje WNT w JPK_VAT z deklaracją za okres, w którym powstał obowiązek podatkowy. Transakcję ujmuje się po stronie podatku należnego, a przy prawie do odliczenia także po stronie podatku naliczonego. Informację podsumowującą VAT-UE składa się elektronicznie za okres, którego dotyczy transakcja.
Jeżeli firma korzysta ze zwolnienia z VAT, ale ma obowiązek rozliczać WNT, stosuje deklarację VAT-8 oraz składa VAT-UE. Zwolnienie z krajowego VAT nie oznacza więc, że zakup unijny pozostaje całkowicie poza rozliczeniami.
| Obowiązek | Podatnik | Termin |
|---|---|---|
| JPK_VAT z deklaracją | Czynny podatnik VAT | Zasadniczo do 25. dnia następnego miesiąca |
| VAT-UE | Podatnik dokonujący transakcji unijnych | Do 25. dnia miesiąca po miesiącu transakcji |
| VAT-8 | Podatnik zwolniony z VAT rozliczający WNT | Zasadniczo do 25. dnia następnego miesiąca |
Przed pierwszym zakupem unijnym trzeba też sprawdzić rejestrację do VAT-UE. To nie jest osobny rodzaj podatku, lecz status pozwalający prawidłowo uczestniczyć w transakcjach wewnątrzwspólnotowych. Weryfikuję również numer VAT kontrahenta w systemie VIES, bo pomyłka w numerze może utrudnić potwierdzenie charakteru transakcji.
Najczęstsze błędy przy rozliczeniu WNT
Najczęściej spotykam się z księgowaniem faktury w miesiącu jej otrzymania. To wygodne, ale nie zawsze prawidłowe. Data wpływu dokumentu nie jest tym samym co data powstania obowiązku podatkowego, dlatego opóźniona faktura może wymagać ujęcia wstecz.
- Brak faktury do 15. dnia nie oznacza braku obowiązku podatkowego.
- Data przelewu sama w sobie nie wyznacza momentu rozliczenia WNT.
- Data przekroczenia granicy nie zawsze jest datą dostawy dla celów VAT.
- Faktura z zagranicznym VAT wymaga wyjaśnienia, bo przy prawidłowym WNT sprzedawca zasadniczo nie powinien naliczać lokalnego podatku tak, jak przy sprzedaży krajowej.
- Brak dokumentów transportowych utrudnia wykazanie, że towar rzeczywiście został przemieszczony do Polski.
Przy zakupach związanych z transportem przechowuję razem fakturę, zamówienie, potwierdzenie odbioru, CMR lub inny dowód przewozu oraz dokumenty dotyczące pojazdu. Taki komplet pozwala odtworzyć chronologię transakcji, gdy faktura ma inną datę niż odbiór towaru. W przypadku części zamiennych i wyposażenia warto dodatkowo powiązać dokument z konkretnym pojazdem albo z magazynem.
Ministerstwo Finansów wskazuje, że podatek należny z tytułu WNT należy wykazać za okres, w którym powstał obowiązek podatkowy. Jeżeli firma ujęła zakup zbyt późno, korekta może dotyczyć nie tylko ewidencji, lecz także deklaracji i informacji VAT-UE. Im szybciej wykryję błąd, tym łatwiej ograniczyć jego skutki.
Prosty schemat kontroli każdej dostawy z UE
- Sprawdź, czy towar został przemieszczony z państwa UE do Polski i czy sprzedawca jest podatnikiem VAT.
- Ustal faktyczną datę dostawy na podstawie umowy i dokumentów przewozowych.
- Porównaj ją z datą wystawienia faktury.
- Jeżeli faktura była wcześniej, przyjmij jej datę, o ile mieści się w ustawowym terminie.
- Jeżeli faktury nie było, zastosuj termin 15. dnia miesiąca po miesiącu dostawy.
- Sprawdź, czy towar nie jest nowym środkiem transportu albo wyrobem akcyzowym.
- Przelicz podstawę na złote, uwzględniając właściwe koszty dodatkowe i stawkę VAT.
- Wykaz transakcję w odpowiednim pliku lub deklaracji i zachowaj komplet dowodów.
Ten schemat zajmuje kilka minut, a pozwala wyłapać większość błędów jeszcze przed zamknięciem miesiąca. W mojej ocenie najważniejsze jest rozdzielenie trzech dat: dostawy, faktury i wpływu dokumentu. Dopiero ich porównanie daje prawidłową odpowiedź na pytanie, kiedy powstał obowiązek podatkowy przy WNT.
Najważniejsza kontrola zaczyna się przed zaksięgowaniem faktury
Przy WNT nie warto czekać, aż księgowość sama odkryje rozbieżność między fakturą a transportem. Najbezpieczniej już przy odbiorze towaru zapisać datę dostawy, zachować potwierdzenie przewozu i sprawdzić status kontrahenta. Taka organizacja dokumentów jest szczególnie cenna przy zakupach pojazdów, części i wyposażenia, gdzie jedna transakcja może obejmować kilka dokumentów oraz różne daty.
Jeżeli transakcja jest nietypowa, dotyczy samochodu, przemieszczenia własnych towarów albo faktury z zagranicznym VAT, nie opierałbym się wyłącznie na automatycznych ustawieniach programu księgowego. W tych przypadkach krótka weryfikacja zasad może zdecydować o właściwym miesiącu rozliczenia i uchronić firmę przed późniejszą korektą.