Cena na fakturze to nie zawsze kwota, która zostaje w firmie. Podatek VAT jest daniną konsumpcyjną doliczaną do towarów i usług, a przedsiębiorca najczęściej pobiera ją od klienta i rozlicza z urzędem skarbowym. Poniżej wyjaśniam, jak działają stawki, zwolnienie do 240 000 zł, odliczenia, JPK oraz rozwiązania istotne dla transportu i taksówek.
Najważniejsze informacje o rozliczaniu VAT w 2026 roku
- Podstawowa stawka wynosi 23%, ale wybrane towary i usługi objęte są stawkami 8%, 5% albo 0%.
- Od 2026 roku limit zwolnienia podmiotowego wynosi 240 000 zł rocznej sprzedaży.
- Podatnik czynny rozlicza VAT należny pomniejszony o VAT naliczony przy zakupach firmowych.
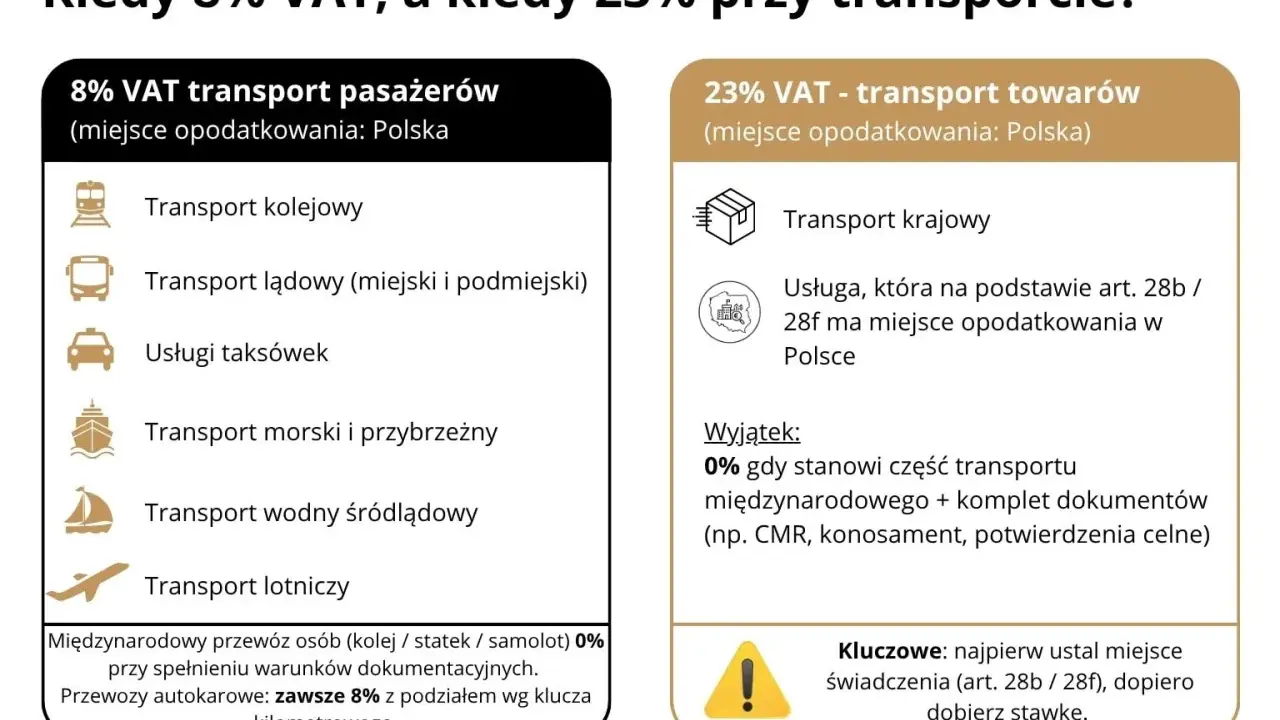
- Usługi transportu pasażerskiego są co do zasady objęte stawką 8%, a taksówkarz może w określonych warunkach wybrać ryczałt VAT 4%.
- Zwolnienie z VAT upraszcza rozliczenia, ale oznacza brak prawa do odliczania podatku z faktur zakupowych.
Czym jest VAT i kto faktycznie go płaci
VAT, czyli podatek od towarów i usług, obciąża przede wszystkim końcowego konsumenta. Firma dolicza go do ceny, pobiera od klienta i przekazuje państwu, dlatego w typowej sytuacji nie jest to jej przychód. Przedsiębiorca pełni raczej funkcję pośrednika w poborze podatku.
Mechanizm najlepiej widać na prostym przykładzie. Usługa kosztuje 1000 zł netto, a przy stawce 23% klient płaci 1230 zł brutto. Kwota 230 zł jest podatkiem należnym, który firma wykazuje w rozliczeniu.
Jeżeli przedsiębiorca kupił wcześniej paliwo, sprzęt lub usługę księgową i na fakturach znalazł się VAT, może w określonych warunkach odliczyć ten podatek. Dzięki temu rozlicza nie całą kwotę pobraną od klientów, lecz różnicę między podatkiem ze sprzedaży a podatkiem z zakupów.
Stawki VAT nie są wyborem przedsiębiorcy
Stawkę ustala się na podstawie rodzaju towaru lub usługi, a nie według tego, co jest wygodniejsze dla firmy. Sama nazwa usługi na fakturze może nie wystarczyć. Znaczenie mają między innymi klasyfikacja PKWiU, sposób wykonania świadczenia oraz szczegółowe warunki wskazane w przepisach.
| Stawka | Typowe zastosowanie | Co to oznacza w praktyce |
|---|---|---|
| 23% | Stawka podstawowa dla większości towarów i usług | Najczęściej stosowana, gdy przepisy nie przewidują preferencji |
| 8% | Wybrane usługi, między innymi transport pasażerski | Może dotyczyć przewozu osób, ale trzeba sprawdzić konkretną usługę |
| 5% | Niektóre produkty spożywcze, książki i towary wskazane w przepisach | Preferencja dotyczy tylko określonych grup towarów |
| 0% | Wybrane transakcje eksportowe i wewnątrzwspólnotowe | Stawka zerowa nie oznacza automatycznie braku obowiązków dokumentacyjnych |
W transporcie łatwo o pomyłkę, bo podobnie brzmiące usługi mogą być rozliczane inaczej. Przed wystawieniem pierwszej faktury sprawdziłbym nie tylko stawkę w programie księgowym, lecz także właściwą klasyfikację usługi. W razie wątpliwości pomocna może być Wiążąca Informacja Stawkowa, czyli formalna odpowiedź pozwalająca potwierdzić właściwą stawkę dla konkretnego świadczenia.
VAT czynny czy zwolnienie do 240 000 zł
Mała firma może korzystać ze zwolnienia podmiotowego, jeśli spełnia warunki ustawowe i nie przekracza limitu sprzedaży. W 2026 roku wynosi on 240 000 zł, a przy rozpoczęciu działalności w trakcie roku liczy się go proporcjonalnie do okresu prowadzenia firmy.
Zwolnienie nie oznacza, że działalność przestaje podlegać przepisom o VAT. Oznacza tylko, że przedsiębiorca nie dolicza tego podatku do sprzedaży i co do zasady nie przesyła regularnego JPK_VAT z deklaracją. W zamian traci prawo do odliczania VAT od zakupów.
| Rozwiązanie | Największa korzyść | Najważniejsze ograniczenie |
|---|---|---|
| Zwolnienie z VAT | Prostsze rozliczenia i często niższa cena dla klienta indywidualnego | Brak odliczenia VAT od paliwa, sprzętu i innych zakupów |
| VAT czynny | Możliwość odliczania podatku naliczonego i obsługi kontrahentów oczekujących faktur VAT | Więcej ewidencji, obowiązków i kontroli poprawności dokumentów |
Limit nie jest jedynym warunkiem. Niektóre rodzaje sprzedaży wyłączają możliwość korzystania ze zwolnienia, nawet gdy obrót jest niewielki. Przed wyborem przeanalizowałbym również strukturę klientów. Dla konsumenta brutto jest zwykle najważniejsze, natomiast firma będąca podatnikiem czynnym często patrzy przede wszystkim na kwotę netto i możliwość odliczenia.
Jak wygląda miesięczne rozliczenie
VAT należny i naliczony
Podstawowy wzór jest prosty: VAT do zapłaty = VAT należny ze sprzedaży - VAT naliczony z zakupów. Przykładowo, jeśli firma wykazała 460 zł podatku od sprzedaży i ma 184 zł podatku do odliczenia z prawidłowych faktur zakupowych, jej zobowiązanie wynosi 276 zł.
Odliczenie nie działa automatycznie. Zakup musi mieć związek z działalnością, faktura powinna być prawidłowa, a przepisy mogą ograniczać odliczenie dla określonych wydatków. Przy samochodzie wykorzystywanym zarówno służbowo, jak i prywatnie znaczenie ma sposób użytkowania oraz prowadzona dokumentacja.
Faktury, kasa i JPK_VAT
Czynny podatnik VAT prowadzi ewidencję sprzedaży i zakupów, a następnie przekazuje plik JPK_VAT z deklaracją. W zależności od wybranego sposobu rozliczeń stosuje się JPK_V7M albo JPK_V7K. Co do zasady dokument przekazuje się do 25. dnia miesiąca za miesiąc poprzedni.
Przy sprzedaży dla osób prywatnych ważne są także zasady ewidencji na kasie fiskalnej. W usługach taxi raporty z kasy, faktury dla firm i dokumenty dotyczące przejazdów powinny tworzyć spójny obraz sprzedaży. Najwięcej problemów pojawia się wtedy, gdy przedsiębiorca wystawia fakturę do paragonu, ale nie zachowuje właściwej kolejności i oznaczeń.
Przeczytaj również: WNT a obowiązek podatkowy - jak ustalić właściwy miesiąc?
Kiedy rejestracja się opłaca
Rejestracja jako podatnik czynny ma większy sens, gdy firma kupuje drogi sprzęt, pojazd lub usługi z dużą kwotą VAT, a jej klientami są głównie firmy. Przy sprzedaży konsumenckiej przewaga nie jest już tak oczywista, ponieważ klient może odczuć doliczenie podatku w cenie.
Patrzę na tę decyzję przede wszystkim przez pryzmat przepływów pieniężnych. Samo prawo do odliczenia brzmi atrakcyjnie, ale wymaga pilnowania terminów, dokumentów i ograniczeń. Przy małej działalności koszt obsługi księgowej może zniwelować część korzyści.
VAT w transporcie i usługach taxi ma własne pułapki
Transport pasażerski jest przykładem branży, w której trzeba odróżnić ogólną stawkę dla usługi od szczególnego sposobu rozliczenia. Dla wielu usług przewozu osób właściwa będzie stawka 8%, natomiast podatnik świadczący usługi taksówek osobowych może, po spełnieniu warunków, wybrać uproszczony ryczałt VAT w wysokości 4%.
Ryczałt dla taksówek nie jest tym samym co ryczałt w podatku dochodowym. Dotyczy rozliczenia VAT i wiąże się z odrębnym sposobem wykazywania sprzedaży, między innymi za pomocą deklaracji VAT-12. Przed wyborem trzeba sprawdzić, czy model działalności rzeczywiście mieści się w warunkach tego rozwiązania.
| Sytuacja w firmie transportowej | Co trzeba sprawdzić |
|---|---|
| Przejazdy osób fizycznych | Obowiązek ewidencji na kasie, raporty dobowe lub okresowe i prawidłowa stawka |
| Przejazdy dla firm | Dane nabywcy, faktura, moment powstania obowiązku podatkowego i oznaczenia w ewidencji |
| Samochód używany mieszanie | Zakres prawa do odliczenia VAT od pojazdu, paliwa, napraw i części |
| Wybór ryczałtu taxi | Warunki zastosowania stawki 4% i właściwy formularz VAT-12 |
W praktyce szczególnie uważałbym na paliwo i koszty samochodu. Faktura z wykazanym VAT nie daje jeszcze gwarancji pełnego odliczenia. Decydują między innymi sposób wykorzystania pojazdu, jego przeznaczenie i dokumentacja potwierdzająca związek wydatku z działalnością.
Najczęstsze błędy, które kosztują więcej niż sama stawka
- Mylenie kwoty netto z brutto. Podatek doliczony do ceny nie jest przychodem firmy, dlatego warto od początku rozdzielać te wartości w cenniku i księgowości.
- Przekroczenie limitu zwolnienia bez reakcji. Po utracie prawa do zwolnienia obowiązek rozliczania może powstać od czynności, którą przekroczono limit, a nie dopiero od końca roku.
- Odliczanie każdego VAT-u z faktury. Wydatek musi mieć związek z działalnością, a część zakupów podlega ograniczeniom albo wyłączeniom.
- Automatyczne stosowanie 23%. To bezpieczniejsza stawka tylko wtedy, gdy przepisy rzeczywiście nie przewidują preferencji. W transporcie może prowadzić do zawyżenia ceny albo błędnej faktury.
- Brak spójności między kasą, fakturami i JPK. Różnice w raportach sprzedaży są sygnałem ostrzegawczym i mogą wymagać korekty ewidencji.
Z mojego punktu widzenia najdroższe pomyłki nie wynikają zwykle z braku znajomości samej stawki. Częściej problemem jest zbyt późna rejestracja, nieprawidłowe dokumentowanie sprzedaży albo założenie, że program księgowy sam rozpozna charakter usługi.
Co sprawdzić przed pierwszą fakturą VAT
- Ustal, czy możesz korzystać ze zwolnienia do 240 000 zł, czy działalność wyklucza taką możliwość.
- Sprawdź właściwą klasyfikację usługi i stawkę, szczególnie przy transporcie pasażerskim.
- Wybierz sposób rozliczania dopasowany do klientów, zakupów i przewidywanego obrotu.
- Ustal zasady ewidencji sprzedaży, obsługi kasy fiskalnej i wystawiania faktur.
- Przygotuj procedurę przechowywania faktur zakupowych oraz weryfikowania prawa do odliczenia.
Dobrze ustawione rozliczenie VAT powinno być przewidywalne, a nie tylko formalnie poprawne. Jeżeli firma ma wielu klientów, pojazdy i regularne zakupy, warto policzyć obciążenia na kilku realnych scenariuszach, zanim wybierze zwolnienie albo rejestrację jako podatnik czynny.