Masz pomysł na drobną sprzedaż, usługę albo dodatkowe źródło dochodu, ale nie chcesz od razu zakładać pełnej firmy? Jeżeli zastanawiasz się, jak założyć działalność nierejestrowaną, pokażę Ci, jakie warunki trzeba spełnić, jak prowadzić ewidencję, rozliczyć podatek i nie wpaść przypadkiem w obowiązek rejestracji.
Najważniejsze zasady działalności nierejestrowanej w 2026 roku
- Limit kwartalny wynosi 10 813,50 zł przychodu należnego.
- Nie rejestrujesz firmy w CEIDG i co do zasady nie płacisz składek ZUS z tego tytułu.
- PIT rozliczasz raz w roku w formularzu PIT-36, według skali podatkowej.
- Musisz prowadzić ewidencję sprzedaży i respektować prawa konsumentów.
- Po przekroczeniu limitu masz 7 dni na złożenie wniosku do CEIDG.
Kto może rozpocząć działalność nierejestrowaną
Działalność nierejestrowana jest uproszczonym sposobem testowania pomysłu na biznes. Nie składasz wniosku o wpis do CEIDG, nie potrzebujesz od razu numeru REGON ani firmowego rachunku bankowego. Nadal jednak sprzedajesz towary lub usługi na własny rachunek, więc obowiązują Cię przepisy podatkowe i konsumenckie.
W 2026 roku możesz skorzystać z tej formy, jeśli spełniasz jednocześnie kilka warunków:
- jesteś osobą fizyczną i masz odpowiedni status pobytowy, jeśli nie jesteś obywatelem Polski, UE lub EFTA,
- w ciągu ostatnich 60 miesięcy nie prowadziłeś działalności gospodarczej, przy czym zawieszona firma jest traktowana jak niewykonywana,
- Twoja aktywność nie wymaga koncesji, licencji ani wpisu do rejestru działalności regulowanej,
- nie prowadzisz jej w ramach spółki cywilnej,
- nie przekraczasz kwartalnego limitu przychodów należnych.
Limit w 2026 roku wynosi 10 813,50 zł w każdym kwartale. Jest to 225% minimalnego wynagrodzenia za pracę wynoszącego 4806 zł. Kwartały rozlicza się w okresach styczeń-marzec, kwiecień-czerwiec, lipiec-wrzesień oraz październik-grudzień.
Przychód należny to kwota, którą klient powinien Ci zapłacić za sprzedany towar lub wykonaną usługę, nawet jeśli jeszcze nie otrzymałeś pieniędzy. Przy ustalaniu limitu pomijasz zwrócone towary, bonifikaty i skonta. To ważne, bo limit działalności i przychód do PIT liczy się inaczej.
W branży transportowej trzeba zachować szczególną ostrożność. Przewóz osób taksówką wymaga licencji, więc nie można wykonywać go w ramach działalności nierejestrowanej. Łatwiej wykorzystać tę formę na przykład do sprzedaży własnych materiałów, prostych usług internetowych albo drobnych produktów, o ile dana aktywność nie jest regulowana.
Jak uruchomić działalność bez rejestracji krok po kroku
1. Sprawdź pomysł i ograniczenia
Najpierw ustalam, co dokładnie sprzedaję i komu. Nie wystarczy ogólne określenie „usługi online” albo „handel”. Trzeba sprawdzić, czy wybrana działalność nie wymaga licencji, zezwolenia, uprawnień zawodowych albo dodatkowych obowiązków podatkowych.
Niektóre towary i usługi mogą wymagać rejestracji VAT lub kasy fiskalnej od początku, nawet gdy przychody są niewielkie. Dotyczy to między innymi wybranych części i akcesoriów do pojazdów, usług doradczych oraz niektórych transakcji na rzecz konsumentów.
2. Przygotuj prostą ewidencję
Nie zgłaszasz startu do urzędu. Przed pierwszą sprzedażą przygotuj jednak ewidencję, w której zapiszesz co najmniej datę, numer transakcji, kwotę sprzedaży i sumę narastająco. Może to być zeszyt, arkusz kalkulacyjny albo prosta aplikacja.
Biznes.gov.pl wskazuje, że sprzedaż należy ujmować najpóźniej przed rozpoczęciem sprzedaży w kolejnym dniu. Ja dopisuję również informację, czy płatność została już otrzymana, bo ułatwia to późniejsze rozliczenie PIT.
3. Ustal sposób dokumentowania sprzedaży
Klient może zażądać rachunku albo faktury. Warto więc od początku mieć gotowy wzór dokumentu z imieniem i nazwiskiem, adresem, datą sprzedaży, opisem towaru lub usługi oraz kwotą do zapłaty.
Przy sprzedaży internetowej trzeba też przygotować zasady zwrotów i reklamacji. Konsument ma określone prawa, a przy umowach zawieranych na odległość zwykle przysługuje mu 14 dni na odstąpienie od umowy, z wyjątkami przewidzianymi w przepisach.
Przeczytaj również: Preferencyjny ZUS - ile wynoszą składki i kto skorzysta?
4. Zacznij sprzedaż i kontroluj limit
Działalność zaczyna się faktycznie w momencie rozpoczęcia sprzedaży lub świadczenia usług. Co najmniej raz w tygodniu sprawdzam sumę przychodów w kwartale, zamiast czekać z tym do końca miesiąca. Dzięki temu łatwiej zareagować, gdy sprzedaż zaczyna zbliżać się do limitu.
Ewidencja sprzedaży i koszty, których nie warto pomijać
Najczęstszy błąd polega na zapisywaniu wyłącznie wpływów na konto. Dla limitu działalności trzeba kontrolować kwoty należne, a nie tylko pieniądze, które już wpłynęły. Jeśli wykonałeś usługę i klient ma zapłacić później, taka kwota może już powiększać limit kwartalny.Dla podatku dochodowego działa inna zasada. Przychodem są pieniądze faktycznie otrzymane lub postawione do Twojej dyspozycji. Ministerstwo Finansów wyjaśnia, że w PIT uwzględnia się również wartość świadczeń w naturze i innych nieodpłatnych świadczeń.
Od przychodu możesz odjąć koszty poniesione w celu uzyskania przychodu albo zachowania jego źródła. Mogą to być na przykład materiały, opakowania, prowizje platform sprzedażowych, przesyłki czy narzędzia potrzebne do wykonania usługi.Każdy koszt powinien mieć dowód zakupu. Najbezpieczniej przechowywać faktury i rachunki z imieniem, nazwiskiem oraz adresem. Koszty rozliczasz kasowo, czyli w momencie, gdy faktycznie za nie zapłacisz.
| Rodzaj rozliczenia | Co bierzesz pod uwagę | Przykład |
|---|---|---|
| Limit działalności | Przychód należny w kwartale | Klient powinien zapłacić 900 zł, więc kwota powiększa limit nawet przed przelewem |
| PIT | Pieniądze faktycznie otrzymane minus udokumentowane koszty | Otrzymane 8000 zł minus 3000 zł kosztów daje 5000 zł dochodu |
Jak rozliczyć podatek dochodowy
Dochody z działalności nierejestrowanej rozliczasz według skali podatkowej, a nie na ryczałcie czy podatku liniowym. W 2026 roku stawka wynosi 12% do 120 000 zł podstawy, a po przekroczeniu tego progu 32% od nadwyżki.Dochód z tej aktywności łączysz z innymi dochodami opodatkowanymi skalą, na przykład z pensją, emeryturą albo umową zlecenia. Dlatego sama kwota przychodu z działalności nie wystarcza do obliczenia końcowego podatku. Znaczenie mają także koszty, ulgi, kwota wolna i pozostałe dochody.
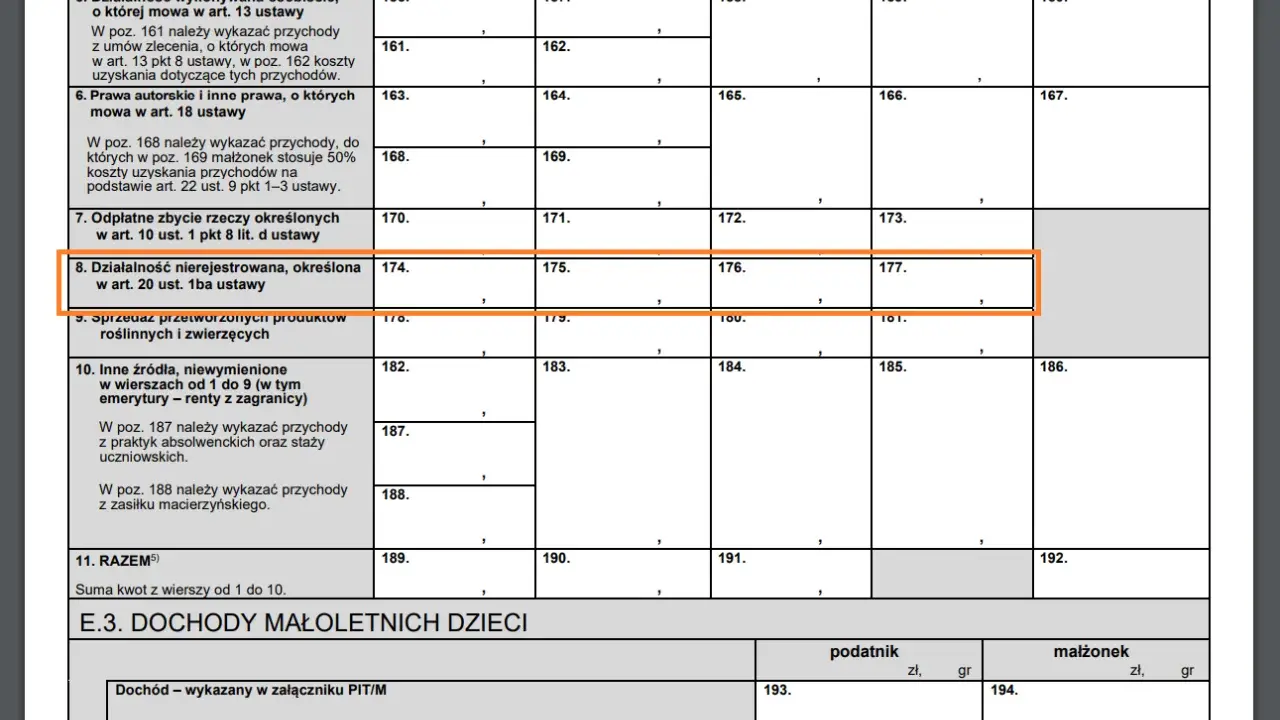
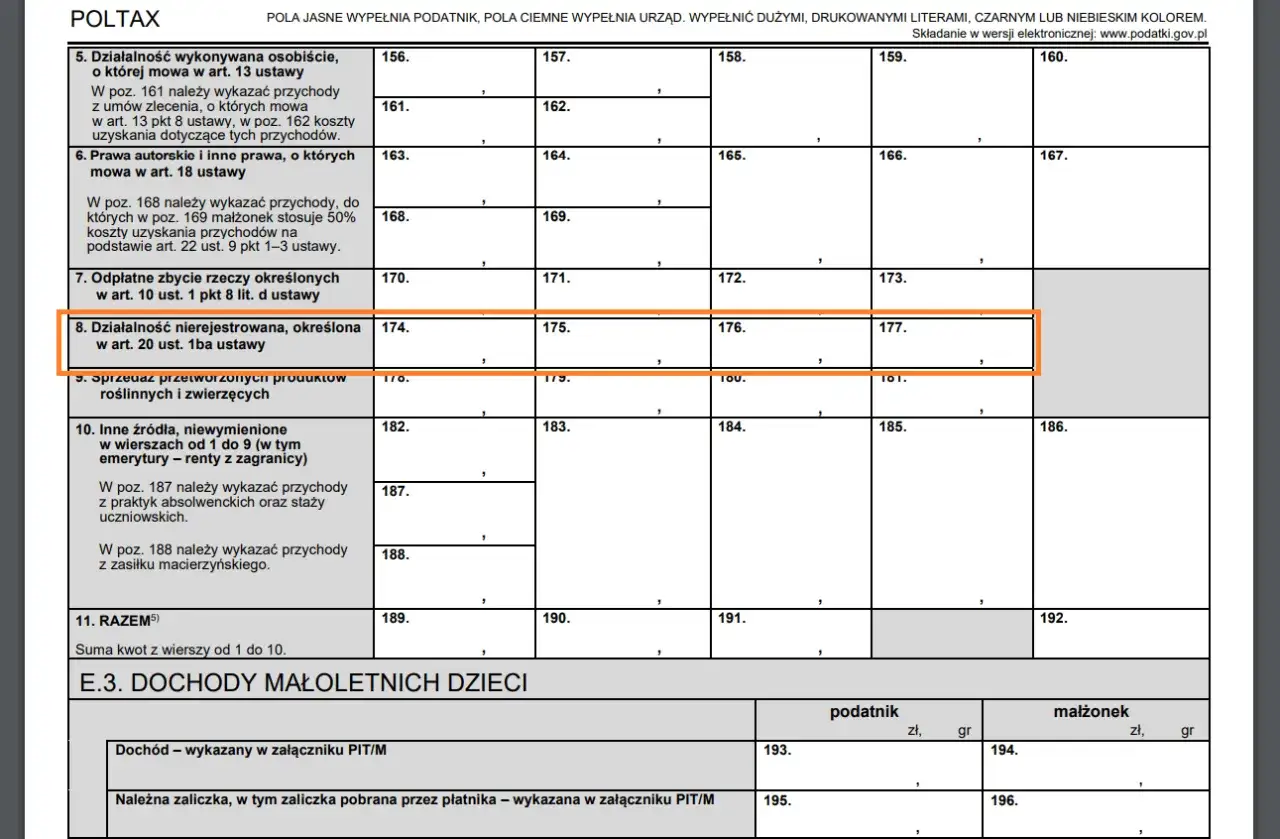
Nie płacisz miesięcznych ani kwartalnych zaliczek. Wszystko wykazujesz w zeznaniu PIT-36, w części dotyczącej działalności nierejestrowanej. Dochody osiągnięte w 2026 roku rozliczysz od 15 lutego do 30 kwietnia 2027 roku, a podatek trzeba zapłacić najpóźniej 30 kwietnia.
W praktyce warto odkładać część pieniędzy na podatek już przy każdej płatności. Nie ma obowiązku tworzenia osobnego konta, ale oddzielenie pieniędzy prywatnych od sprzedaży bardzo ułatwia kontrolę wpływów i kosztów.
VAT, NIP i kasa fiskalna
Brak wpisu do CEIDG nie oznacza automatycznie braku obowiązków w VAT. Co do zasady działalność nierejestrowana może korzystać ze zwolnienia podmiotowego, którego limit sprzedaży w 2026 roku wynosi 240 000 zł. Ten limit jest jednak niezależny od limitu działalności nierejestrowanej, a niektóre towary i usługi są z niego wyłączone.
Jeżeli wykonujesz czynność objętą obowiązkową rejestracją VAT, zgłoszenie VAT-R trzeba złożyć przed pierwszą taką sprzedażą. W takiej sytuacji potrzebny będzie również numer NIP. Przy zwykłej działalności nierejestrowanej podstawowym identyfikatorem podatkowym pozostaje zazwyczaj PESEL.
Podobnie wygląda kwestia kasy fiskalnej. Przy sprzedaży osobom prywatnym i rolnikom ryczałtowym może działać zwolnienie do 20 000 zł sprzedaży rocznie, liczone proporcjonalnie, gdy zaczynasz w trakcie roku. Są jednak towary i usługi, które wyłączają zwolnienie i wymagają kasy od pierwszej transakcji.
Jeśli powstanie obowiązek prowadzenia kasy albo rejestracji VAT, składasz formularz NIP-7. Numer NIP może być też potrzebny przy wystawianiu faktur w KSeF. Dlatego przed sprzedażą B2B sprawdzam nie tylko podatki, lecz także sposób, w jaki klient chce otrzymać dokument.
Co dzieje się po przekroczeniu limitu
Jeżeli przychód należny przekroczy w kwartale 10 813,50 zł, działalność staje się działalnością gospodarczą od dnia przekroczenia limitu. Nie czekasz do końca kwartału i nie możesz dalej działać tak, jakby nic się nie stało.
Od tego dnia masz 7 dni na złożenie wniosku o wpis do CEIDG. Po rejestracji pojawiają się typowe obowiązki przedsiębiorcy, między innymi związane z ZUS, księgowością, wyborem formy opodatkowania oraz ewentualnym VAT.
Sam brak składek ZUS jest jedną z zalet działalności nierejestrowanej, ale ma też drugą stronę. Z tego tytułu nie uzyskujesz ubezpieczenia społecznego ani zdrowotnego. Jeśli wykonujesz usługi na podstawie umowy zlecenia, składki mogą jednak wynikać z samej umowy, niezależnie od statusu działalności.
Przekroczenie limitu nie zawsze jest problemem. Jeśli sprzedaż rośnie stabilnie, rejestracja firmy może być wręcz korzystniejsza, bo pozwala legalnie skalować działalność, zawierać większe kontrakty i rozliczać szerszy katalog kosztów.
Najlepszy moment na przejście z testu do firmy
Działalność nierejestrowana ma sens wtedy, gdy naprawdę służy do sprawdzenia pomysłu, a nie do sztucznego omijania rejestracji. Jeżeli masz stałych klientów, podpisujesz umowy B2B albo regularnie zbliżasz się do limitu kwartalnego, wcześniejsze założenie firmy daje większy porządek i mniejsze ryzyko błędu.
Mój praktyczny schemat jest prosty: najpierw sprawdzam, czy działalność nie jest regulowana, zakładam ewidencję, zachowuję wszystkie dowody kosztów i co tydzień kontroluję przychód należny. Dzięki temu działalność nierejestrowana pozostaje bezpiecznym etapem startowym, a nie źródłem niespodziewanych zaległości podatkowych.