Samochód znaleziony w Niemczech, Francji czy Szwajcarii może wyglądać na świetną okazję, dopóki nie doliczymy wszystkich podatków. Przy zakupie samochodu z zagranicy VAT zależy przede wszystkim od kraju zakupu, statusu sprzedawcy oraz tego, czy pojazd jest nowy w rozumieniu przepisów podatkowych. Wyjaśniam, kiedy zapłacisz 23% VAT w Polsce, kiedy podatek pojawia się już za granicą, jak działają formularze VAT-23 i VAT-24 oraz o jakich kosztach łatwo zapomnieć.
O wysokości VAT decydują kraj zakupu i status samochodu
- Nowy samochód dla VAT ma nie więcej niż 6000 km lub od pierwszego dopuszczenia do użytku minęło maksymalnie 6 miesięcy.
- Przy nowym aucie kupionym w innym kraju UE podatek płaci się co do zasady w Polsce, według stawki 23%.
- Używane auto z UE zwykle nie wymaga zapłaty polskiego VAT, ale znaczenie ma to, czy kupujesz je od osoby prywatnej, czy od firmy.
- Samochód spoza UE wiąże się z importowym VAT, a często także z cłem i akcyzą.
- Firma może odliczyć część lub całość VAT, lecz zależy to od sposobu używania pojazdu i rodzaju otrzymanej faktury.
Najpierw sprawdź, czy auto jest nowe dla VAT
Najczęstszy błąd polega na utożsamianiu samochodu nowego z samochodem prosto z salonu. Dla VAT liczy się specjalna definicja. Pojazd jest uznawany za nowy, jeżeli w chwili zakupu ma nie więcej niż 6000 km lub nie minęło 6 miesięcy od pierwszego dopuszczenia do użytku. Wystarczy spełnienie jednego z tych warunków.
| Status pojazdu | Warunki dla celów VAT | Skutek przy zakupie z UE |
|---|---|---|
| Nowy środek transportu | Do 6000 km lub do 6 miesięcy od pierwszego dopuszczenia do użytku | VAT rozliczany w kraju rejestracji, czyli zwykle w Polsce |
| Używany samochód | Więcej niż 6000 km i więcej niż 6 miesięcy od pierwszego dopuszczenia do użytku | Brak polskiego VAT przy zakupie prywatnym, inne zasady przy zakupie firmowym |
Przykład jest prosty. Samochód mający dwa lata, ale z przebiegiem 4000 km nadal jest nowym środkiem transportu dla VAT. Z kolei auto czteromiesięczne z przebiegiem 15 000 km także wpada do tej kategorii. W praktyce zawsze sprawdzam obie informacje w dokumentach, a nie tylko datę produkcji podaną w ogłoszeniu.
Znaczenie ma pierwsze dopuszczenie do użytku, a nie wyłącznie data pierwszej rejestracji. Jeżeli dokumenty są niejasne, poproś sprzedawcę o potwierdzenie daty wydania pojazdu i przebiegu. Błędna kwalifikacja może oznaczać konieczność dopłaty VAT już po zakupie.
Używany samochód z UE nie zawsze oznacza ten sam sposób rozliczenia
Przy używanym aucie sprowadzanym z Niemiec, Belgii, Francji czy innego kraju Unii Europejskiej kluczowe jest to, kto sprzedaje pojazd i jaki dokument wystawia. Inaczej wygląda zakup od osoby prywatnej, inaczej faktura VAT-marża, a jeszcze inaczej nabycie przez polską firmę od zagranicznego podatnika VAT.
| Sprzedawca | Typ dokumentu | Co zwykle dzieje się z VAT |
|---|---|---|
| Osoba prywatna | Umowa kupna-sprzedaży | Brak VAT na transakcji i co do zasady brak polskiego VAT |
| Zagraniczny dealer, procedura marży | Faktura VAT-marża | VAT jest rozliczony w cenie, ale nie jest wykazany osobno |
| Zagraniczny dealer, zwykła sprzedaż VAT do firmy | Faktura unijna | Polska firma rozlicza wewnątrzwspólnotowe nabycie towarów |
| Zagraniczny dealer, sprzedaż konsumentowi | Faktura z lokalnym VAT | Podatek jest zazwyczaj zapłacony w kraju sprzedawcy |
Faktura VAT-marża jest często mylona z fakturą, z której można odliczyć podatek. To nie działa w ten sposób. Na takim dokumencie VAT nie jest wyodrębniony, więc nabywca nie odliczy go jako podatku naliczonego. Dla osoby prywatnej nie ma to zwykle znaczenia, ale dla firmy może zmienić opłacalność zakupu o kilka lub kilkanaście tysięcy złotych.
Przy zakupie od osoby prywatnej nie płacisz VAT, ale mogą pojawić się inne obowiązki, w tym związane z podatkiem od czynności cywilnoprawnych. To odrębny podatek i jego wystąpienie zależy między innymi od miejsca zawarcia umowy oraz statusu transakcji. Nie warto zakładać, że brak VAT oznacza brak jakichkolwiek formalności.
Po sprowadzeniu używanego auta urząd może wymagać zaświadczenia potwierdzającego brak obowiązku zapłaty VAT. Wniosek składa się na formularzu VAT-24, dołączając dokument zakupu oraz dane pojazdu. Nie jest to zapłata podatku, lecz procedura potwierdzająca, że w danym przypadku polski VAT nie występuje.
Nowe auto z innego kraju UE oznacza VAT w Polsce
Jeżeli kupujesz nowy samochód w innym państwie Unii i przywozisz go do Polski, podatek rozliczasz w kraju, w którym pojazd będzie zarejestrowany. W Polsce stosuje się stawkę 23%, niezależnie od tego, jaka stawka obowiązuje w kraju zakupu.
Przed zakupem trzeba poinformować sprzedawcę, że samochód zostanie wywieziony i zarejestrowany w Polsce. Dealer może wystawić fakturę bez lokalnego VAT, ale czasem pobiera kaucję odpowiadającą podatkowi i zwraca ją dopiero po otrzymaniu dowodu wywozu oraz rejestracji. Najbezpieczniej ustalić ten mechanizm na piśmie przed wpłatą pieniędzy.
Polski VAT oblicza się od całej wartości świadczenia, czyli ceny pojazdu wraz z wyposażeniem dodatkowym i kosztami związanymi z dostawą. Jeżeli cena netto wynosi 100 000 zł, sam polski VAT wyniesie 23 000 zł. To właśnie ta kwota, a nie podatek zapłacony wcześniej za granicą, powinna znaleźć się w polskim rozliczeniu.
Przeczytaj również: Ulga na powrót do Polski - kto może z niej skorzystać?
Formularz VAT-23 i termin zapłaty
Nabywca składa informację VAT-23 do urzędu skarbowego i dołącza kopię faktury lub innego dokumentu potwierdzającego zakup. Podatek trzeba zapłacić w terminie 14 dni od powstania obowiązku podatkowego. Przy nowym środku transportu obowiązek powstaje co do zasady w dniu otrzymania pojazdu, nie później jednak niż w dniu wystawienia faktury.
W praktyce nie zostawiałbym tego na moment rejestracji. Najpierw trzeba ustalić datę otrzymania samochodu, przeliczyć wartość na złote i przygotować dokumenty. Rejestracja bez potwierdzenia prawidłowego rozliczenia może zostać wstrzymana, a spóźnienie z płatnością generuje odsetki.
Jeżeli VAT został omyłkowo pobrany zarówno w kraju zakupu, jak i w Polsce, nie należy samodzielnie pomniejszać polskiej należności. Najpierw rozliczasz podatek w Polsce, a później dochodzisz zwrotu zagranicznego VAT od sprzedawcy lub tamtejszych organów podatkowych. Podwójna płatność nie oznacza, że podatek trzeba zaakceptować jako ostateczny koszt.
Samochód spoza UE podlega importowemu VAT
Zakup auta w Szwajcarii, Wielkiej Brytanii, Stanach Zjednoczonych, Japonii czy innym państwie spoza Unii jest importem. W tym wariancie nie ma znaczenia, czy pojazd jest nowy, czy używany. Co do zasady pojawiają się VAT importowy, cło i akcyza, chyba że zastosowanie ma konkretne zwolnienie albo preferencja celna.
Podstawą naliczenia VAT importowego nie jest zawsze sama cena z umowy. W uproszczeniu bierze się pod uwagę wartość celną, należne cło, akcyzę oraz określone koszty transportu i ubezpieczenia. Jeżeli wartość celna auta wynosi 80 000 zł, a cło 8 000 zł, podstawa VAT wynosi co najmniej 88 000 zł, powiększone o akcyzę i koszty uwzględniane przez urząd celny.
W przypadku samochodów osobowych często spotyka się cło na poziomie 10%, ale nie należy traktować tej wartości jako automatycznej. Stawka zależy od kodu taryfowego, kraju pochodzenia oraz dokumentów potwierdzających pochodzenie pojazdu. Przy aucie z Wielkiej Brytanii cło może być obniżone, jeśli spełnione są warunki preferencji handlowej, ale importowy VAT nadal może być należny.
Do tego dochodzi akcyza, która jest osobnym podatkiem i zależy między innymi od rodzaju napędu oraz pojemności silnika. Samochód elektryczny może korzystać z preferencji akcyzowych, natomiast przy aucie spalinowym lub hybrydowym trzeba sprawdzić aktualne zasady przed zakupem. VAT, cło i akcyza tworzą trzy różne obciążenia, nawet jeśli wszystkie pojawiają się podczas jednej odprawy.
Firma może odliczyć VAT, ale nie zawsze w całości
Dla przedsiębiorcy sposób zakupu ma równie duże znaczenie jak cena samochodu. Przy zakupie od unijnego podatnika VAT może powstać wewnątrzwspólnotowe nabycie towarów, czyli rozliczenie VAT w Polsce przez nabywcę. Firma powinna mieć właściwy status VAT-UE i poprawnie wykazać transakcję w ewidencji oraz deklaracji.
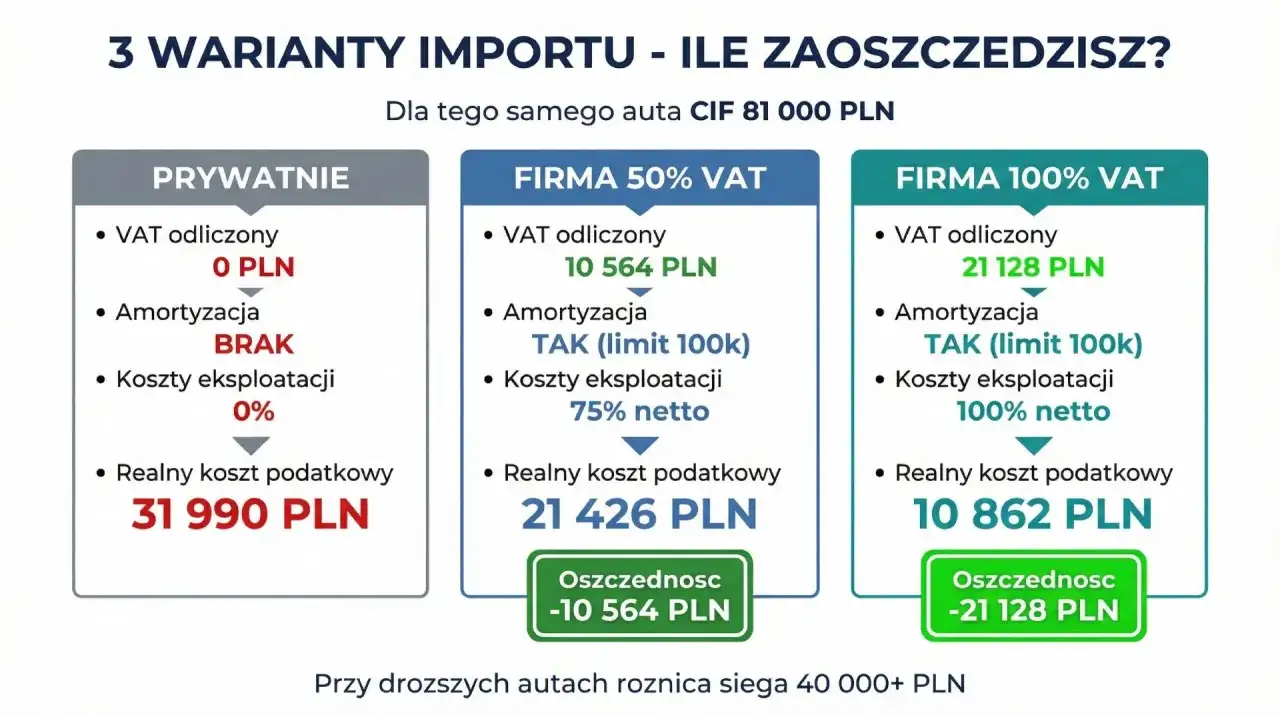
Odliczenie nie jest jednak automatyczne. Przy samochodzie osobowym wykorzystywanym zarówno służbowo, jak i prywatnie standardowo odlicza się 50% VAT. Pełne odliczenie wymaga spełnienia warunków dotyczących wyłącznego użytku firmowego, ewidencji przebiegu i zasad korzystania z pojazdu.
Inaczej wygląda faktura VAT-marża. Skoro podatek nie jest na niej wykazany osobno, firma nie ma czego odliczyć. Przed podpisaniem umowy sprawdzam więc nie tylko kwotę brutto, ale także oznaczenie procedury na dokumencie. Różnica między fakturą zwykłą a marżą może być ważniejsza niż sam rabat wynegocjowany ze sprzedawcą.
Przedsiębiorca spełniający określone warunki może również rozliczać importowy VAT w deklaracji zamiast płacić go bezpośrednio przy odprawie. To rozwiązanie poprawia płynność finansową, ale wymaga prawidłowej dokumentacji i nie jest standardowym wariantem dla osoby prywatnej.
Jak policzyć koszt auta przed podpisaniem umowy
Najbezpieczniej przygotować kalkulację jeszcze przed wpłatą zaliczki. W przypadku auta z UE sprawdź cenę pojazdu, sposób rozliczenia VAT, transport, akcyzę, tłumaczenia, badanie techniczne i rejestrację. Przy imporcie spoza UE dodaj jeszcze cło, odprawę, VAT importowy oraz koszty portowe lub agencji celnej.
- Ustal, czy samochód spełnia kryteria nowego środka transportu.
- Sprawdź, czy sprzedawca jest osobą prywatną, dealerem VAT czy korzysta z procedury marży.
- Poproś o wzór faktury lub umowy przed zawarciem transakcji.
- Oblicz VAT od właściwej podstawy, a nie tylko od ceny widocznej w ogłoszeniu.
- Zweryfikuj akcyzę i dokumenty potrzebne do rejestracji.
- Ustal, kto płaci podatek za granicą i na jakiej podstawie może nastąpić jego zwrot.
Najdroższy błąd to zapłata zagranicznego VAT bez jasnego potwierdzenia, że zostanie zwrócony. Drugi to uznanie auta za używane wyłącznie dlatego, że było zarejestrowane. Przy samochodzie z przebiegiem 5000 km albo wieku pięciu miesięcy polski VAT może być należny mimo potocznego określenia „samochód używany”.
Jedna kontrola dokumentów może oszczędzić tysiące złotych
Przed zakupem porównaj trzy dane: datę pierwszego dopuszczenia do użytku, przebieg oraz status sprzedawcy. Dopiero ich zestawienie pokazuje, czy czeka Cię VAT w Polsce, podatek rozliczony za granicą czy importowa odprawa.
Moja praktyczna zasada jest prosta: nie przelewaj pełnej kwoty, dopóki nie zobaczysz dokumentu sprzedaży i nie wiesz, kto, gdzie i w jakim terminie rozlicza VAT. Sama atrakcyjna cena z ogłoszenia nie mówi jeszcze nic o rzeczywistym koszcie samochodu.