Sprzedaż samochodu firmowego ze stratą, odpis na nieściągalną należność albo kara umowna mogą trafić do tej samej części rachunku zysków i strat, choć podatkowo rozlicza się je zupełnie inaczej. W tym artykule wyjaśniam, czym są pozostałe koszty operacyjne, jakie zdarzenia obejmują, jak traktować je w firmie transportowej oraz kiedy obniżają podatek dochodowy.
Najważniejsze zasady rozliczania kosztów pośrednich
- Nie są związane bezpośrednio z podstawową sprzedażą, ale wpływają na wynik działalności operacyjnej.
- Strata ze sprzedaży pojazdu, odpis aktualizujący czy koszt sądowy mogą być ujęte rachunkowo, lecz nie zawsze są kosztem podatkowym.
- Kary, grzywny i odszkodowania wymagają sprawdzenia przyczyny oraz przepisów wyłączających je z kosztów uzyskania przychodów.
- Dokument i opis zdarzenia mają znaczenie równie duże jak sama faktura lub nota księgowa.
- Na ryczałcie ewidencjonowanym wydatek może być kosztem księgowym, ale nie pomniejsza podstawy opodatkowania.
Co obejmuje ta kategoria w rachunkowości
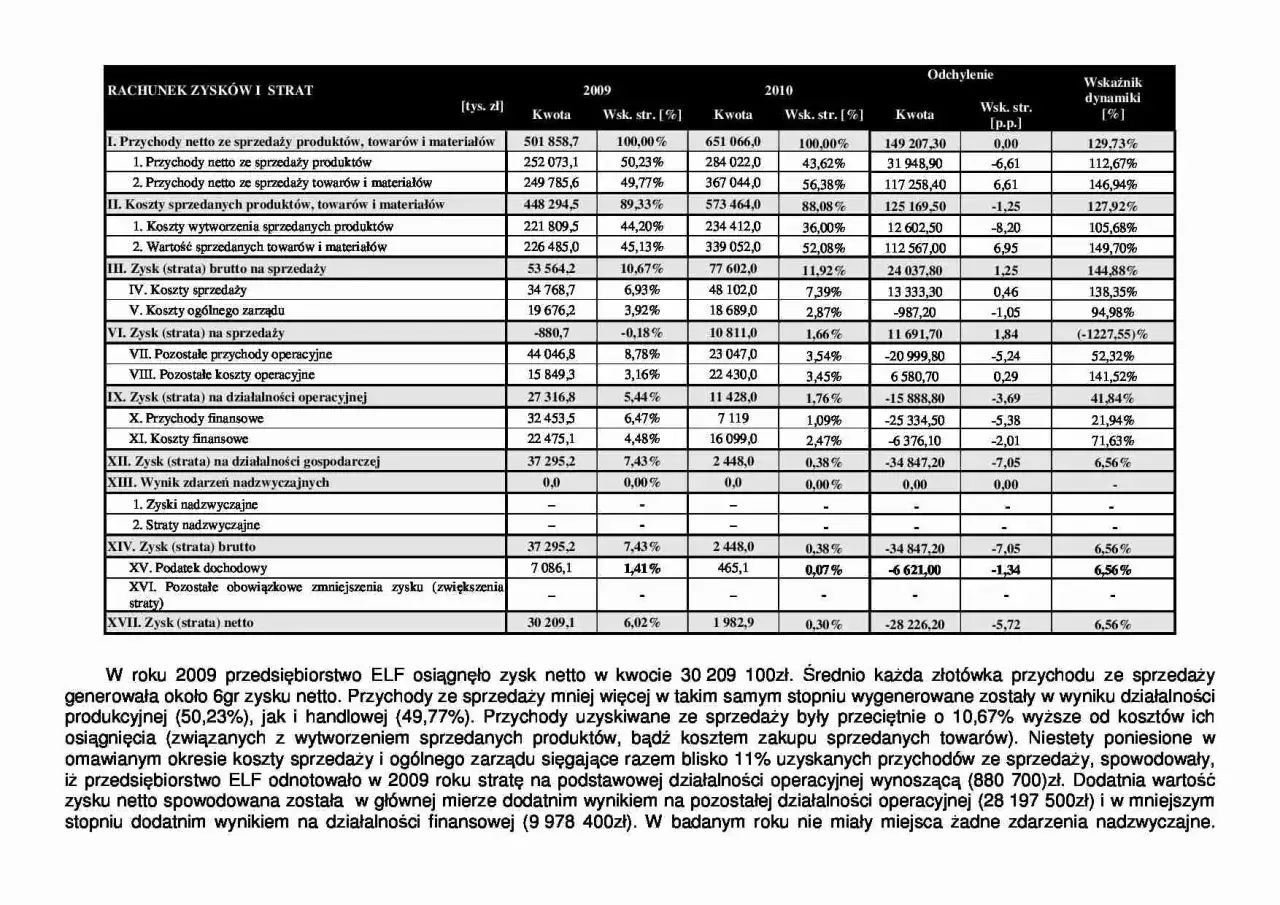
Ustawa o rachunkowości zalicza do tej grupy koszty związane pośrednio z działalnością operacyjną. Chodzi więc o wydatki i straty, które dotyczą funkcjonowania firmy, ale nie są typowym kosztem wykonania usługi przewozowej, sprzedaży towaru czy bieżącej obsługi klienta.
W praktyce nie jest to worek na wszystko, czego nie udało się przypisać do innego konta. Najpierw trzeba ustalić, z jakim zdarzeniem mamy do czynienia, a dopiero potem wybrać właściwe miejsce w ewidencji. W zakładowych planach kont często stosuje się konto 761, ale jego numer nie wynika bezpośrednio z ustawy i może być inny w konkretnej firmie.
| Rodzaj zdarzenia | Przykład | Wpływ na wynik |
|---|---|---|
| Rozchód środka trwałego | Sprzedaż autobusu lub samochodu dostawczego poniżej wartości księgowej | Strata zwiększa koszty operacyjne |
| Aktualizacja wartości aktywów | Odpis na należność, której odzyskanie stało się wątpliwe | Obniża wynik operacyjny |
| Kary i odszkodowania | Zapłata odszkodowania kontrahentowi albo kary umownej | Ujęcie księgowe nie przesądza o prawie do kosztu podatkowego |
| Darowizny i przekazania nieodpłatne | Przekazanie wyposażenia lub środków pieniężnych | Zwykle obciąża wynik, ale najczęściej nie pomniejsza dochodu podatkowego |
| Rezerwy i koszty incydentalne | Rezerwa na prawdopodobne zobowiązanie albo koszty sporu sądowego | Wpływ zależy od zasad rachunkowości i charakteru zdarzenia |
Do tej kategorii mogą trafić również koszty działalności socjalnej, nieplanowane odpisy amortyzacyjne, koszty postępowania egzekucyjnego oraz straty wynikające ze zdarzeń losowych. Najważniejsze jest zachowanie zasady, że zapis ma oddawać treść ekonomiczną operacji, a nie tylko nazwę dokumentu.
Osobnego komentarza wymaga sprzedaż materiałów. Po zmianach w ustawie o rachunkowości przychód ze zbycia materiałów oraz ich wartość rozchodowana przy sprzedaży są ujmowane w obszarze pozostałej działalności operacyjnej. Ministerstwo Finansów dopuszcza prezentację tych wartości oddzielnie albo per saldo, o ile przyjęte rozwiązanie nie zniekształca obrazu sytuacji firmy i jest opisane w polityce rachunkowości.
Przykłady z firmy transportowej
W przedsiębiorstwie przewozowym omawiana grupa pojawia się częściej, niż sugerowałaby sama nazwa. Flota, szkody komunikacyjne, reklamacje i rozliczenia z kierowcami powodują zdarzenia, które nie należą do podstawowego kosztu przejazdu, ale potrafią wyraźnie zmienić wynik miesiąca.
Sprzedaż pojazdu ze stratą
Jeżeli autobus kosztował 300 000 zł, a do dnia sprzedaży został umorzony w kwocie 220 000 zł, jego wartość księgowa wynosi 80 000 zł. Sprzedaż za 65 000 zł oznacza stratę w wysokości 15 000 zł, która trafia do kosztów związanych ze zbyciem środka trwałego.
Sam fakt wykazania straty w rachunku zysków i strat nie rozstrzyga jeszcze o jej podatkowym ujęciu. Trzeba uwzględnić sposób amortyzacji, dokument sprzedaży, ewentualne limity oraz to, czy pojazd był wykorzystywany wyłącznie w działalności gospodarczej.
Odpis na nieściągalną fakturę
Firma wykonała przewóz za 12 000 zł, ale kontrahent przestał regulować należność. Jeżeli odzyskanie pieniędzy staje się wątpliwe, rachunkowo można rozważyć odpis aktualizujący. Jest to zapis pokazujący, że aktywo prawdopodobnie nie ma już pełnej wartości.
Podatkowo sam odpis często nie wystarcza. Uznanie wierzytelności za koszt wymaga spełnienia warunków określonych w przepisach, a w wielu przypadkach także odpowiedniego uprawdopodobnienia nieściągalności. Dlatego nie traktuję noty księgowej jako automatycznej przepustki do pomniejszenia dochodu.
Kara umowna i odszkodowanie
Przewoźnik może zapłacić kontrahentowi odszkodowanie za uszkodzenie ładunku, karę za opóźnienie albo rekompensatę wynikającą z niewykonania zlecenia. Rachunkowo takie obciążenie może zostać ujęte jako koszt operacyjny, ale podatkowa ocena zależy od konkretnej przyczyny płatności.
Ustawy o PIT i CIT wyłączają z kosztów między innymi kary i odszkodowania za wady dostarczonych towarów, wykonanych robót lub usług oraz za zwłokę w usunięciu takich wad. Inne kary umowne nie są automatycznie wykluczone, ale trzeba wykazać ich związek z działalnością, racjonalność wydatku i prawidłową dokumentację.
Mandat, grzywna i kara administracyjna
Mandat za wykroczenie drogowe kierowcy albo grzywna nałożona na przedsiębiorcę nie staje się kosztem podatkowym tylko dlatego, że została zapłacona z firmowego rachunku. W księgach można ją ująć, lecz w rozliczeniu podatkowym trzeba ją wyłączyć, jeśli przepisy wskazują ją jako wydatek niedeductowalny.
W firmach transportowych częsty błąd polega na wrzucaniu do jednej kategorii wszystkich obciążeń opisanych słowem „kara”. Kara za mandat, kara umowna za opóźnienie i odszkodowanie za wadliwą usługę mają różne skutki podatkowe. Decyduje nie sama nazwa, lecz podstawa prawna i faktyczny powód płatności.
Dlaczego koszt księgowy nie zawsze obniża podatek
Rachunkowość pokazuje pełny obraz działalności gospodarczej, natomiast podatek dochodowy działa według własnych reguł. Wydatek może więc zmniejszyć zysk bilansowy, ale pozostać poza kosztami uzyskania przychodów. Wtedy w rozliczeniu podatkowym powstaje różnica między wynikiem księgowym a dochodem.
Przy ocenie wydatku sprawdzam cztery podstawowe elementy:
- czy wydatek został faktycznie poniesiony przez podatnika,
- czy ma związek z osiągnięciem, zachowaniem albo zabezpieczeniem przychodu,
- czy został prawidłowo udokumentowany,
- czy nie znajduje się w ustawowym katalogu wydatków wyłączonych.
To podejście ma znaczenie przy praktycznie każdym sporze z obszaru kosztów. Przykładowo, wydatek na obsługę prawną sporu z kontrahentem może być uzasadniony ochroną źródła przychodów. Z kolei darowizna, nawet dokonana przez firmę i prawidłowo udokumentowana, zwykle nie jest zwykłym kosztem podatkowym, choć w określonych sytuacjach może podlegać odrębnemu odliczeniu.
| Zdarzenie | Ujęcie rachunkowe | Typowe podejście podatkowe |
|---|---|---|
| Strata ze sprzedaży środka trwałego | Koszt operacyjny związany ze zbyciem | Może być kosztem po uwzględnieniu przepisów szczególnych |
| Odpis aktualizujący należność | Zmniejsza wartość należności | Nie zawsze jest kosztem, często potrzebne są dodatkowe warunki |
| Kara za wadliwą usługę | Koszt operacyjny | Zasadniczo wyłączona z kosztów uzyskania przychodów |
| Kara za inne naruszenie umowy | Koszt operacyjny | Możliwa do rozliczenia po analizie związku z przychodem |
| Darowizna | Koszt w rachunku wyniku | Zwykle wyłączona z kosztów podatkowych |
| Podatek VAT niepodlegający odliczeniu | Może zwiększyć koszt zdarzenia | Zależy od prawa do odliczenia i rodzaju wydatku |
Inaczej wygląda sytuacja przedsiębiorcy na ryczałcie. W tej formie opodatkowania wydatki nie obniżają podstawy opodatkowania, więc ich kwalifikacja jako kosztów ma głównie znaczenie dla ksiąg, kontroli finansowej, VAT oraz oceny rentowności usług.
Jak prawidłowo ująć wydatek krok po kroku
Najbezpieczniej stosować prostą procedurę, zwłaszcza gdy firma ma wiele samochodów, kierowców i zleceń. Dzięki temu dokument nie trafia na konto „inne” tylko dlatego, że księgowanie trzeba wykonać szybko.
- Opisz zdarzenie. Do faktury, noty lub decyzji dołącz informację, czego dotyczy płatność, którego pojazdu lub kontraktu oraz kto ponosi odpowiedzialność.
- Ustal charakter operacji. Sprawdź, czy jest to strata ze sprzedaży aktywa, odpis, kara, odszkodowanie, darowizna, koszt sądowy czy inne zdarzenie.
- Oddziel rachunkowość od podatku. Zaznacz, czy wydatek jest kosztem podatkowym, kosztem niestanowiącym kosztu podatkowego albo wymaga późniejszego spełnienia warunków.
- Ustal właściwy moment. Przy sprzedaży środka trwałego będzie to moment rozchodu, przy karze zwykle moment poniesienia zgodny z zasadami podatkowymi, a przy rezerwie moment jej utworzenia rachunkowego.
- Zachowaj dowody. Przydatne są umowy, protokoły szkody, korespondencja z kontrahentem, potwierdzenie zapłaty oraz dokumenty potwierdzające próbę odzyskania należności.
Przy karze umownej w wysokości 3 000 zł sama nota obciążeniowa może potwierdzać kwotę, ale nie zawsze wyjaśnia jej charakter. Dołączona umowa i opis wskazujący, że kara dotyczy na przykład opóźnienia, a nie wadliwej usługi, ułatwiają późniejszą ocenę podatkową.
Warto też prowadzić analitykę według rodzaju zdarzenia. Osobne konta dla strat ze sprzedaży pojazdów, odpisów, szkód, kar i kosztów sądowych pozwalają szybciej przygotować deklarację oraz zauważyć, że problem nie jest jednorazowym zdarzeniem, lecz stałym kosztem działalności.
Najczęstsze błędy przy księgowaniu
Traktowanie tej kategorii jak kosza technicznego
Jeżeli na jednym koncie lądują odszkodowania, amortyzacja, straty z floty i opłaty sądowe, zarząd traci informację o tym, co naprawdę obniża wynik. Dobra analityka nie musi być rozbudowana, ale powinna pozwalać odpowiedzieć na pytanie, skąd wzięła się dana kwota.
Uznawanie każdej faktury za koszt podatkowy
Faktura dokumentuje wydatek, lecz nie zastępuje analizy przepisów. Szczególnej ostrożności wymagają odpisy, rezerwy, darowizny, grzywny, kary administracyjne oraz odszkodowania związane z jakością usług.
Mieszanie kosztów operacyjnych z finansowymi
Odsetki od kredytu, prowizje bankowe i ujemne różnice kursowe co do zasady należą do kosztów finansowych, a nie do omawianej grupy. To rozróżnienie ma znaczenie przy analizie wyniku działalności podstawowej i operacyjnej.
Przeczytaj również: Limit VAT 240 000 zł - kto może skorzystać ze zwolnienia?
Brak polityki rachunkowości
Jeżeli firma sprzedaje materiały, pojazdy albo wyposażenie, powinna opisać sposób prezentacji takich transakcji. Zasady rachunkowości pomagają zachować powtarzalność księgowań i ograniczają ryzyko, że podobne zdarzenia będą wykazywane raz osobno, a innym razem per saldo.
Co ta pozycja mówi o kondycji firmy transportowej
Jednorazowa strata na sprzedaży samochodu nie musi oznaczać problemu. Czasem jest skutkiem planowej wymiany floty, a jej wysokość wynika z szybkiej utraty wartości pojazdu. Inaczej należy ocenić regularne kary za opóźnienia, szkody i odpisy na należności, bo mogą wskazywać na problem z organizacją operacji albo wyborem kontrahentów.
Przy analizie sprawozdania patrzę nie tylko na wartość tej pozycji, ale także na jej strukturę i powtarzalność. Jeżeli koszty „inne” rosną szybciej niż przychody, rozbijam je na źródła i sprawdzam, które z nich są podatkowo neutralne, które obniżają dochód, a które wymagają dalszej dokumentacji.
Najzdrowsze podejście polega na tym, aby traktować tę kategorię jako sygnał do analizy, a nie jako miejsce do ukrywania niewygodnych wydatków. Prawidłowe księgowanie pokazuje rzeczywisty wynik, a osobne oznaczenie kosztów podatkowych chroni przed pomniejszeniem dochodu bez wystarczających podstaw.