W działalności przewozowej łatwo pomylić obrót z zarobkiem. Faktura za kurs może wyglądać dobrze, a po odjęciu paliwa, wynagrodzeń, leasingu, opłat drogowych i podatków zostaje zaskakująco niewiele. Na koszty w transporcie składa się znacznie więcej niż samo tankowanie, dlatego poniżej pokazuję, jak je uporządkować, policzyć koszt kilometra i prawidłowo rozliczać najważniejsze wydatki.
Najważniejsze zasady liczenia wydatków przewozowych
- Największe pozycje to zwykle paliwo, wynagrodzenia kierowców, finansowanie pojazdu, serwis i opłaty drogowe.
- Koszt kilometra trzeba liczyć osobno dla wszystkich przejechanych kilometrów oraz dla kilometrów płatnych.
- Wydatek podatkowy musi mieć związek z przychodem, być definitywnie poniesiony i właściwie udokumentowany.
- W 2026 roku opłaty e-TOLL dla ciężarówek wynoszą od 0,34 do 1,07 zł za kilometr, zależnie od drogi, masy i normy emisji.
- Przy samochodzie osobowym limit podatkowy wynosi w 2026 roku 100 000, 150 000 albo 225 000 zł, zależnie od napędu i emisji CO₂.
Z czego naprawdę składa się rachunek firmy transportowej
Najprościej podzielić wydatki na stałe i zmienne. Koszty stałe ponosisz nawet wtedy, gdy pojazd stoi. Należą do nich między innymi rata leasingu, amortyzacja, ubezpieczenie, wynagrodzenie administracji, abonament za system telematyczny oraz część kosztów kierowcy.
Koszty zmienne rosną wraz z liczbą przejechanych kilometrów. To przede wszystkim paliwo, opłaty drogowe, zużycie opon, serwis zależny od przebiegu oraz niektóre opłaty za przeprawy, parkingi i tunele. Ten podział jest praktyczny, bo pokazuje, co można ograniczyć od razu, a co wymaga zmiany modelu działania.
| Rodzaj wydatku | Przykłady | Jak go kontrolować |
|---|---|---|
| Stałe | Leasing, amortyzacja, ubezpieczenie, księgowość | Negocjowanie umów, dobór floty, analiza wykorzystania pojazdu |
| Zmienne | Paliwo, e-TOLL, opony, naprawy | Telematyka, planowanie tras, kontrola spalania i przebiegu |
| Osobowe | Płace, składki, diety, szkolenia | Planowanie czasu pracy i ograniczanie pustych przejazdów |
| Podatkowe i administracyjne | Podatek dochodowy, VAT, opłaty licencyjne, dokumentacja | Stała współpraca z księgowością i kompletne dowody księgowe |
W praktyce największym błędem jest patrzenie wyłącznie na paliwo. Oszczędność kilku groszy na litrze może zostać zjedzona przez jeden pusty powrót, opóźnienie na załadunku albo źle dobraną trasę. Ja zawsze patrzę na całkowity koszt realizacji zlecenia, a nie na pojedynczą fakturę za tankowanie.
Jak policzyć koszt jednego kilometra i całego kursu
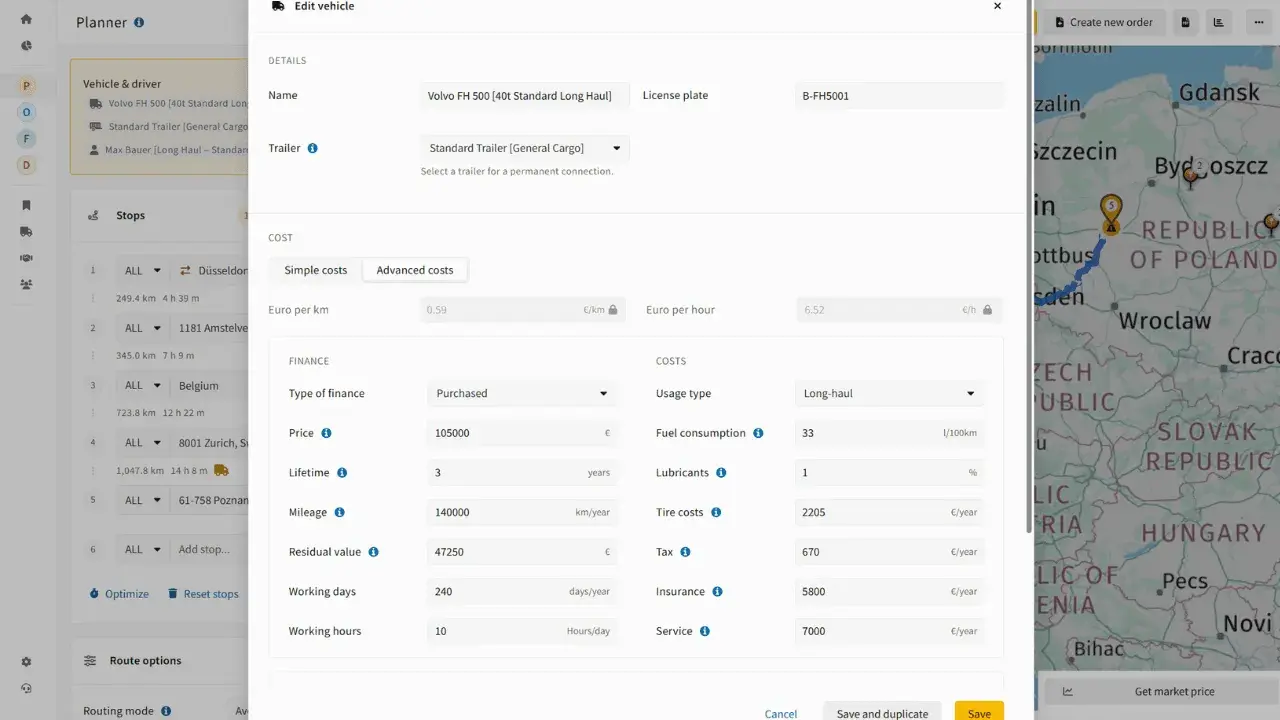
Podstawowy wzór jest prosty: miesięczne koszty pojazdu dzielisz przez liczbę przejechanych kilometrów. Trzeba jednak uważać, czy liczysz wszystkie kilometry, czy tylko te, za które klient płaci. Dla rentowności zlecenia ważniejszy jest zwykle koszt kilometra płatnego.
Przykładowy miesięczny budżet jednego zestawu może wyglądać tak:
| Pozycja | Kwota miesięczna |
|---|---|
| Paliwo | 19 500 zł |
| Opłaty drogowe i parkingi | 2 400 zł |
| Leasing lub amortyzacja | 9 000 zł |
| Wynagrodzenie kierowcy wraz z narzutami | 14 000 zł |
| Serwis i opony | 3 600 zł |
| Ubezpieczenie | 1 200 zł |
| Administracja i oprogramowanie | 1 800 zł |
| Razem | 51 500 zł |
Jeżeli pojazd przejechał w miesiącu 12 000 km, średni koszt wynosi około 4,29 zł za kilometr. Gdy jednak tylko 9 000 km było związanych z płatnymi przewozami, koszt kilometra rozliczanego z klientem rośnie do około 5,72 zł. Ta różnica pokazuje, dlaczego puste przebiegi potrafią zniszczyć marżę szybciej niż wzrost ceny paliwa.
Co powinno wejść do kalkulacji zlecenia
Przed przyjęciem kursu uwzględniam co najmniej: dystans w obie strony, przewidywane spalanie, stawki drogowe, czas pracy kierowcy, postoje, załadunek i rozładunek oraz prawdopodobieństwo pustego powrotu. Przy transporcie międzynarodowym dochodzą jeszcze różnice cen paliwa, opłaty lokalne i koszty przewalutowania.
Dobrym rozwiązaniem jest prowadzenie osobnej kalkulacji dla każdego pojazdu. Średnia dla całej floty często ukrywa problem. Jeden ciągnik może zużywać 25 litrów paliwa na 100 km, a inny 30 litrów z powodu stanu technicznego, stylu jazdy albo trudniejszych tras.
Kiedy wydatek staje się kosztem podatkowym
W podatku dochodowym nie wystarczy samo stwierdzenie, że wydatek dotyczy firmy. Aby ująć go w kosztach uzyskania przychodów, powinien być poniesiony w celu osiągnięcia, zachowania albo zabezpieczenia przychodu, definitywny, związany z działalnością i właściwie udokumentowany. Nie może też znajdować się w ustawowym katalogu wydatków wyłączonych.
Dlatego faktury za paliwo, naprawy, części, opony, leasing, ubezpieczenie, opłaty drogowe czy usługi spedycyjne zazwyczaj mogą pomniejszać dochód, o ile rzeczywiście dotyczą działalności. Problem zaczyna się przy wydatkach mieszanych, prywatnym używaniu auta i dokumentach, z których nie wynika, jakiego pojazdu lub zlecenia dotyczą.
Różnica między podatkiem dochodowym a ryczałtem
Na skali podatkowej, podatku liniowym i w spółkach opodatkowanych CIT rzeczywiste koszty wpływają na wysokość dochodu. Przy ryczałcie podatek oblicza się od przychodu według właściwej stawki, więc większa liczba faktur kosztowych nie obniża bezpośrednio podstawy opodatkowania.
Nie oznacza to, że przy ryczałcie można ignorować dokumenty. Są potrzebne między innymi do kontroli rentowności, rozliczeń VAT, ewidencji majątku i obrony stanowiska firmy w razie kontroli. Wybór formy opodatkowania powinien wynikać z realnej marży, a nie z samej wysokości przychodu.
Dokumentacja, która ogranicza ryzyko
- faktura powinna wskazywać sprzedawcę, nabywcę, datę i przedmiot transakcji;
- przy paliwie i opłatach dobrze przypisać wydatek do konkretnego pojazdu;
- naprawy warto powiązać ze zleceniem serwisowym lub opisem usterki;
- wydatki zagraniczne trzeba przechowywać razem z dokumentami kursu i rozliczeniem waluty;
- diety i inne należności kierowcy powinny wynikać z ewidencji podróży oraz czasu pracy.
W mojej ocenie najwięcej kłopotów nie powoduje sam wydatek, lecz brak logicznego śladu w dokumentach. Jeżeli po kilku miesiącach nie da się ustalić, którego pojazdu dotyczy koszt i dlaczego był potrzebny, nawet prawidłowa faktura może nie wystarczyć.
Samochód, VAT i opłaty drogowe w 2026 roku
Przy pojazdach do 3,5 tony podstawowa zasada VAT jest taka, że przy użytkowaniu firmowym i prywatnym odlicza się zwykle 50% podatku naliczonego od paliwa, napraw, części, leasingu i innych wydatków związanych z autem. Pełne odliczenie wymaga wyłącznego użytku firmowego oraz spełnienia dodatkowych warunków formalnych, między innymi prowadzenia ewidencji przebiegu i zgłoszenia pojazdu, gdy przepisy tego wymagają.
Nie należy automatycznie przenosić tych zasad na każdy pojazd ciężarowy. Konstrukcja pojazdu, jego dopuszczalna masa i sposób wykorzystania mogą zmieniać sposób rozliczenia. Przy flocie mieszanej najlepiej prowadzić analizę osobno dla samochodów osobowych, dostawczych i ciężarowych.
Od 2026 roku zmieniły się również limity dotyczące samochodów osobowych. Do kosztów podatkowych można zaliczać wydatki do limitu:
| Samochód osobowy | Limit |
|---|---|
| Elektryczny lub wodorowy | 225 000 zł |
| Spalinowy z emisją CO₂ poniżej 50 g/km | 150 000 zł |
| Spalinowy z emisją CO₂ co najmniej 50 g/km | 100 000 zł |
Limity mają znaczenie przy amortyzacji, a także przy rozliczaniu finansowania samochodu osobowego w przypadkach objętych ograniczeniem. Dla pojazdów wprowadzonych do ewidencji przed 1 stycznia 2026 roku stosuje się zasady przejściowe, dlatego datę rozpoczęcia użytkowania trzeba sprawdzić przed zaksięgowaniem kosztu.
Przeczytaj również: Najem mieszkania przez VAT-owca - kiedy bez 23% VAT?
Opłaty e-TOLL
Od 1 lutego 2026 roku stawka e-TOLL zależy od klasy drogi, dopuszczalnej masy całkowitej zespołu oraz normy emisji Euro. Dla dróg krajowych klasy A i S stawki za kilometr wynoszą:
| Pojazd | Euro 2 | Euro 3 | Euro 4 | Minimum Euro 5 |
|---|---|---|---|---|
| Powyżej 3,5 t i poniżej 12 t | 0,80 zł | 0,70 zł | 0,58 zł | 0,41 zł |
| Co najmniej 12 t | 1,07 zł | 0,93 zł | 0,75 zł | 0,56 zł |
Na drogach klasy G i GP stawki są niższe i wynoszą od 0,34 do 0,83 zł za kilometr. Warto sprawdzać aktualny klasyfikator e-TOLL przed kalkulacją trasy, ponieważ nawet niewielka różnica w stawce przy przebiegu 10 000 km miesięcznie może oznaczać setki lub ponad tysiąc złotych.
Do kosztów pracowniczych trzeba doliczyć także podróże służbowe. Krajowa dieta wynosi obecnie 45 zł za dobę, przy czym jej wysokość zależy od czasu podróży i zapewnionych posiłków. W transporcie międzynarodowym stosuje się stawki przypisane do państwa docelowego, dlatego nie powinno się zastępować ich jedną stałą kwotą dla wszystkich tras.
Jak ograniczać wydatki bez obniżania jakości przewozu
Największe oszczędności zwykle nie wynikają z jednego spektakularnego ruchu. Powstają z kilku decyzji, które zmniejszają koszt każdego kursu o kilka procent. Najpierw sprawdziłbym puste przebiegi, spalanie i czas oczekiwania, bo te trzy obszary są często niedoszacowane.
- Planowanie powrotów ogranicza kilometry bez ładunku i poprawia wykorzystanie pojazdu.
- Telematyka pomaga wykryć nadmierne spalanie, długie postoje i nieefektywną trasę.
- Regularny serwis zmniejsza ryzyko drogich awarii oraz przedwczesnej wymiany opon.
- Zakupy paliwa warto analizować według kraju, stacji i warunków kart flotowych, a nie tylko według ceny na pylonie.
- Negocjowanie stawek powinno obejmować również dopłaty za oczekiwanie, rozładunek, postoje i zmianę trasy.
Nie każda oszczędność jest dobra. Tańszy serwis może zwiększyć ryzyko awarii, a omijanie płatnej drogi może wydłużyć trasę i podnieść wynagrodzenie kierowcy. Liczy się koszt całkowity kursu, nie najniższa cena pojedynczej usługi.
Model kontroli, który pomaga szybko zauważyć problem
Raz w miesiącu przygotowałbym dla każdego pojazdu krótką kartę wyników. Powinna zawierać przebieg całkowity, przebieg płatny, zużycie paliwa, koszt paliwa na kilometr, opłaty drogowe, koszty napraw, przychód z kursów oraz marżę.
Przydatne są trzy progi ostrzegawcze. Pierwszy dotyczy spalania, drugi udziału pustych kilometrów, a trzeci marży na płatnym kilometrze. Jeżeli któryś z nich pogarsza się przez dwa lub trzy miesiące, nie czekałbym na koniec roku, tylko sprawdził konkretne trasy, kierowców i kontrakty.
Najlepszy system nie musi być skomplikowany. Nawet arkusz kalkulacyjny z podziałem na pojazdy i miesiące daje więcej niż intuicyjna ocena typu „ten samochód dużo jeździ”. W transporcie wysoki przebieg nie zawsze oznacza dobry wynik, jeżeli za dużą część kilometrów nikt nie płaci.
Rentowność zaczyna się od jednego uczciwego kilometra
Najważniejsze jest rozdzielenie kosztów według pojazdów, tras i rodzaju pracy. Dopiero wtedy można ustalić minimalną stawkę, ocenić opłacalność zlecenia i zdecydować, czy bardziej opłaca się własna flota, leasing, podwykonawca czy zmiana kierunku przewozów.
Ja przyjmuję prostą zasadę: zanim zaakceptuję kurs, muszę znać jego koszt całkowity, liczbę kilometrów płatnych i możliwy margines na opóźnienia. Taka kalkulacja nie gwarantuje zysku, ale skutecznie chroni przed sytuacją, w której firma pracuje dużo, wystawia faktury i mimo to traci pieniądze.