Gdy na firmową skrzynkę trafia faktura na kilkadziesiąt tysięcy złotych, sam przelew nie zawsze wystarczy. W tym artykule wyjaśniam, kiedy obowiązkowe MPP, czyli mechanizm podzielonej płatności, obejmuje transakcję, jak wykonać przelew oraz jakie konsekwencje grożą za pominięcie tego rozwiązania.
Najważniejsze zasady MPP w praktyce
- Próg 15 000 zł brutto dotyczy wartości całej faktury, a nie pojedynczej raty lub przelewu.
- Obowiązek powstaje, gdy faktura obejmuje towar lub usługę z załącznika nr 15 do ustawy o VAT.
- Sprzedawca powinien umieścić na dokumencie adnotację „mechanizm podzielonej płatności”.
- Przelew wykonuje się przez specjalny komunikat MPP, który rozdziela kwotę netto i VAT.
- Za pominięcie mechanizmu może grozić sankcja w wysokości 30% VAT przypadającego na objętą nim transakcję.
Gdy MPP staje się obowiązkowy
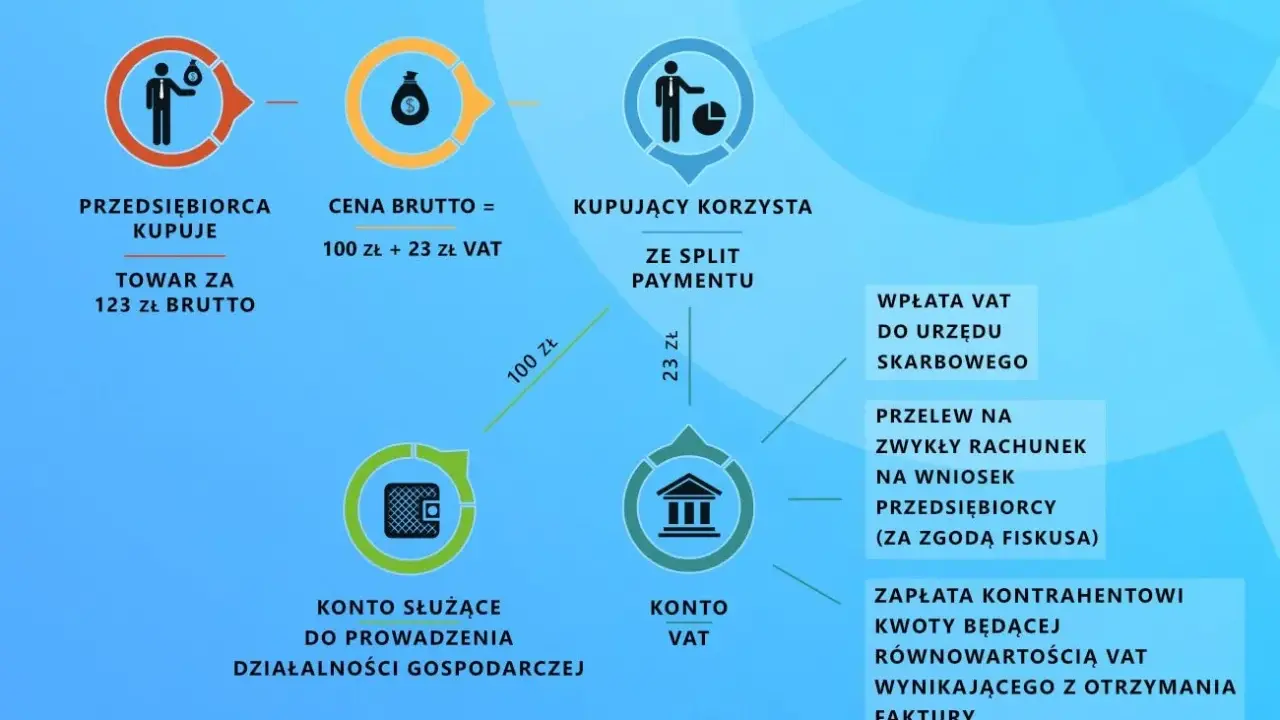
Mechanizm podzielonej płatności polega na tym, że kwota netto trafia na zwykły rachunek rozliczeniowy sprzedawcy, a VAT na jego rachunek VAT. W 2026 roku obowiązek zastosowania tego rozwiązania wynika z połączenia kilku warunków, które muszą wystąpić jednocześnie.
| Warunek | Co to oznacza |
|---|---|
| Wartość faktury | Cała należność musi przekraczać 15 000 zł brutto. |
| Przedmiot transakcji | Co najmniej jedna pozycja musi należeć do towarów lub usług objętych załącznikiem nr 15 do ustawy o VAT. |
| Status stron | Sprzedawca i nabywca muszą być podatnikami VAT. |
| Forma płatności | MPP stosuje się przy płatności przelewem w złotych na rachunek firmowy. |
Próg liczy się od wartości całej faktury brutto. Nie można więc ominąć obowiązku przez podzielenie jednej płatności na kilka mniejszych przelewów. Podobnie nie wystarczy rozbić zamówienia na dokumenty, jeżeli w rzeczywistości jest ono jedną uzgodnioną transakcją.
Trzeba też odróżnić MPP od obowiązkowego ubezpieczenia OC. W podatkach skrót ten oznacza wyłącznie mechanizm podzielonej płatności, a nie polisę odpowiedzialności cywilnej ani inną formę ochrony ubezpieczeniowej.
Jakie towary i usługi obejmuje ten obowiązek
Lista znajduje się w załączniku nr 15 do ustawy o VAT. Obejmuje towary i usługi uznawane za bardziej podatkowo wrażliwe, czyli takie, przy których ryzyko nieprawidłowego rozliczenia VAT jest większe.
W praktyce przedsiębiorcy z branży transportowej najczęściej spotykają się z obowiązkiem MPP przy zakupie:
- paliw i wybranych produktów paliwowych,
- części i akcesoriów do pojazdów silnikowych,
- usług budowlanych,
- stali, metali, złomu i odpadów,
- elektroniki, między innymi telefonów, tabletów i konsol,
- maszyn, urządzeń elektrycznych oraz ich części.
Sama obecność towaru z załącznika nie wystarczy. Jeżeli faktura opiewa na 15 000 zł brutto lub mniej, obowiązkowy MPP co do zasady nie powstaje. Nabywca może jednak użyć go dobrowolnie, jeśli chce ograniczyć ryzyko związane z rozliczeniem kontrahenta.
Przy fakturze mieszanej, na której znajdują się pozycje objęte i nieobjęte załącznikiem nr 15, trzeba zachować szczególną ostrożność. Jeżeli wartość dokumentu przekracza próg, obecność choćby jednej pozycji wrażliwej może uruchomić obowiązek. W razie wątpliwości bezpieczniejszym rozwiązaniem jest zapłata w MPP i zachowanie dokumentacji wyjaśniającej sposób zakwalifikowania transakcji.
Jak poprawnie wykonać przelew w MPP
Przelew wykonuje się jednym komunikatem dostępnym w bankowości internetowej. Nie trzeba samodzielnie dzielić kwoty ani znać numeru rachunku VAT kontrahenta. Bank kieruje VAT na właściwy rachunek automatycznie.
- Wybierz w bankowości firmowej opcję przelewu podzielonej płatności.
- Wpisz kwotę brutto przelewu oraz kwotę VAT.
- Podaj numer faktury i NIP sprzedawcy.
- Sprawdź rachunek rozliczeniowy odbiorcy i zatwierdź płatność.
MPP działa przy płatnościach w polskich złotych na rachunki związane z działalnością gospodarczą. Nie wykonuje się go na zwykły rachunek osobisty ROR, ponieważ taki rachunek nie ma rachunku VAT.
Jeżeli płacona jest zaliczka przed wystawieniem faktury, w polu dotyczącym numeru dokumentu wpisuje się oznaczenie „zaliczka”. Możliwa jest również płatność zbiorcza za faktury od jednego kontrahenta. Taki przelew może obejmować dokumenty z okresu nie krótszego niż jeden dzień i nie dłuższego niż miesiąc, z wyjątkiem szczególnych zasad dotyczących faktur ustrukturyzowanych.
W swojej praktyce za najważniejsze uważam sprawdzenie trzech rzeczy przed kliknięciem przycisku „zapłać”: wartości brutto faktury, symbolu towaru lub usługi oraz numeru NIP sprzedawcy. Pomyłka w jednym z tych pól może sprawić, że płatność nie zostanie prawidłowo przypisana do dokumentu.
Co grozi za pominięcie obowiązkowego mechanizmu
Skutki zależą od tego, czy błąd popełnił nabywca, sprzedawca, czy obie strony. Najbardziej odczuwalna konsekwencja dla kupującego to dodatkowe zobowiązanie podatkowe w wysokości 30% VAT przypadającego na towary lub usługi objęte obowiązkowym MPP.
Jeżeli sprzedawca ostatecznie rozliczy cały VAT wynikający z faktury, sankcja może nie zostać ustalona. Nie zmienia to jednak faktu, że brak prawidłowej płatności trzeba wyjaśnić i udokumentować.
Dodatkowy problem dotyczy kosztów uzyskania przychodu. Gdy faktura zawiera adnotację o MPP, a nabywca zapłaci ją zwykłym przelewem, może stracić możliwość zaliczenia wydatku do kosztów. Jeżeli koszt został już ujęty w księgach, trzeba go odpowiednio zmniejszyć albo zwiększyć przychody.
Sprzedawca również ponosi ryzyko. Jeśli miał obowiązek umieścić na fakturze oznaczenie „mechanizm podzielonej płatności”, a tego nie zrobił, organ podatkowy może nałożyć 30% sankcji od VAT przypadającego na objęte obowiązkiem pozycje. Błąd można naprawić fakturą korygującą, ale im szybciej zostanie wykryty, tym łatwiej ograniczyć jego skutki.
W przypadku jednoosobowej działalności gospodarczej nie można też ignorować odpowiedzialności karnoskarbowej. Sankcja finansowa nie jest automatyczna w każdej sytuacji, ale uporczywe lekceważenie obowiązku może prowadzić do dodatkowych problemów poza samym rozliczeniem VAT.
Krótka kontrola przed zapłatą faktury
Przy większych zakupach najlepiej stosować stałą procedurę zamiast polegać na pamięci. Ja sprawdziłbym dokument w następującej kolejności:
- czy faktura przekracza 15 000 zł brutto,
- czy choć jedna pozycja znajduje się w załączniku nr 15,
- czy na dokumencie widnieje adnotacja o MPP,
- czy przelew jest wykonywany z konta firmowego w złotych,
- czy wpisano prawidłowy NIP, numer faktury i kwotę VAT,
- czy rachunek odbiorcy zgadza się z danymi kontrahenta.
Brak adnotacji na fakturze nie zawsze zwalnia z obowiązku zapłaty w MPP. Jeżeli pozostałe warunki są spełnione, nabywca powinien samodzielnie ocenić transakcję, a nie traktować pominięcia oznaczenia jako zgody na zwykły przelew.
Najprostsza zasada jest taka: duża faktura, pozycja z załącznika nr 15 i transakcja między podatnikami VAT oznaczają konieczność dokładnej weryfikacji. Kilka minut poświęconych na sprawdzenie dokumentu zwykle kosztuje znacznie mniej niż późniejsze korygowanie ksiąg, wyjaśnienia z kontrahentem i ryzyko sankcji.