Wysokość podatku na ryczałcie zależy przede wszystkim od tego, co faktycznie sprzedajesz lub jaką usługę wykonujesz. Poniżej porządkuję stawki obowiązujące w 2026 roku, pokazuję zasady ich przypisywania, limity, przykłady obliczeń oraz sytuacje, w których ryczałt może okazać się mniej korzystny niż skala podatkowa.
Najważniejsze informacje o stawkach ryczałtu
- Stawki wynoszą od 2% do 17% i zależą od rodzaju działalności.
- Podatek liczy się od przychodu, a nie od dochodu pomniejszonego o koszty.
- Symbol PKWiU często decyduje o właściwej stawce dla usług.
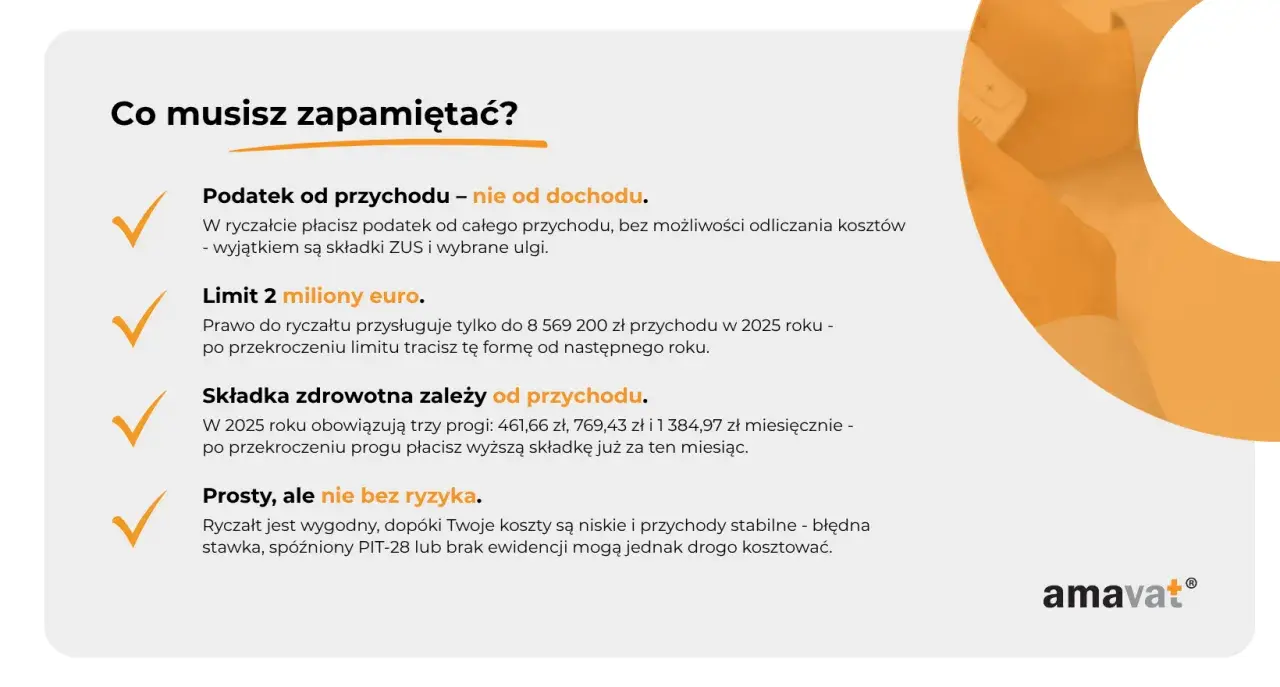
- Limit przychodów uprawniający do ryczałtu w 2026 roku wynosi 8 517 200 zł.
- Przy różnych rodzajach usług trzeba prowadzić ewidencję pozwalającą rozdzielić przychody według stawek.
Stawki ryczałtu w 2026 roku zależą od rodzaju przychodu
W 2026 roku obowiązuje kilka stawek ryczałtu od przychodów ewidencjonowanych. Ministerstwo Finansów wskazuje, że właściwy procent wynika z rodzaju wykonywanej działalności, a w przypadku usług najczęściej także z przypisanego im symbolu PKWiU, czyli Polskiej Klasyfikacji Wyrobów i Usług.
| Stawka | Przykładowe przychody |
|---|---|
| 17% | Wolne zawody, między innymi działalność adwokatów, notariuszy, doradców podatkowych i księgowych wykonywana osobiście. |
| 15% | Wybrane usługi niematerialne, na przykład niektóre usługi reklamowe, fotograficzne, pośrednictwo w sprzedaży hurtowej oraz usługi związane z zatrudnieniem. |
| 14% | Wybrane usługi medyczne, architektoniczne, inżynierskie, techniczne i specjalistyczne projektowanie. |
| 12% | Niektóre usługi informatyczne, w tym związane z oprogramowaniem, instalowaniem programów i zarządzaniem sieciami. |
| 10% | Usługi kupna i sprzedaży nieruchomości na własny rachunek. |
| 8,5% i 12,5% | Między innymi najem składników majątku związanych z działalnością, zakwaterowanie oraz wynajem i obsługa nieruchomości. Wyższa stawka dotyczy nadwyżki ponad 100 000 zł przychodu. |
| 8,5% | Działalność usługowa, dla której nie przewidziano innej stawki, część usług edukacyjnych i wybrane usługi wykonywane z materiału powierzonego. |
| 5,5% | Działalność wytwórcza, roboty budowlane oraz przewóz ładunków taborem samochodowym o ładowności powyżej 2 ton. |
| 3% | Usługi w zakresie handlu, część działalności gastronomicznej oraz sprzedaż ruchomych środków trwałych. |
| 2% | Sprzedaż produktów roślinnych i zwierzęcych przetworzonych w sposób nieprzemysłowy, pochodzących z własnej uprawy, hodowli lub chowu. |
To zestawienie pokazuje ogólny kierunek, ale nie zastępuje analizy konkretnej usługi. Przy tej formie opodatkowania łatwo skupić się na atrakcyjnie brzmiących 5,5% albo 8,5%, a pominąć fakt, że dana czynność może należeć do innego grupowania.
O stawce decyduje faktyczna usługa, a nie sama nazwa firmy
Najczęstszy błąd polega na ustalaniu stawki na podstawie nazwy działalności wpisanej w CEIDG. Tymczasem liczy się przede wszystkim zakres czynności wykonywanych na rzecz klienta, sposób ich świadczenia oraz właściwy kod PKWiU.
W transporcie różnica może być szczególnie istotna. Przewóz ładunków taborem samochodowym o ładowności powyżej 2 ton został wskazany przy stawce 5,5%, ale przewóz osób, pośrednictwo, obsługa aplikacji, wynajem pojazdu z kierowcą czy dodatkowe usługi mogą wymagać odrębnej kwalifikacji.
Jak sprawdzić właściwą stawkę
- Opisz dokładnie, co robisz dla klienta i za co wystawiasz fakturę.
- Ustal właściwy symbol PKWiU dla tej czynności.
- Sprawdź, czy ustawa przypisuje temu symbolowi szczególną stawkę.
- Rozdziel na fakturze i w ewidencji przychody z usług opodatkowanych różnymi procentami.
Sama zmiana kodu PKD nie obniży podatku. Jeżeli faktycznie wykonujesz inną usługę niż ta wskazana w dokumentach, podczas kontroli liczyć się będzie rzeczywisty przebieg transakcji. Przy nietypowych usługach rozsądnie jest uzyskać indywidualną interpretację albo skonsultować klasyfikację z księgowym.
Ryczałt opłaca się głównie wtedy, gdy koszty działalności są niskie
Podatek oblicza się według prostego wzoru: przychód pomnożony przez stawkę, z uwzględnieniem dopuszczalnych odliczeń. Nie można jednak odjąć kosztów paliwa, leasingu, napraw, telefonu czy zakupu sprzętu tak jak przy skali podatkowej albo podatku liniowym.
Przykład pierwszy. Przedsiębiorca uzyskał w roku 240 000 zł przychodu, a jego koszty wyniosły 48 000 zł. Przy stawce 8,5% ryczałt wyniesie 20 400 zł przed odliczeniami. Przy podatku liniowym dochód wyniósłby 192 000 zł, a sam podatek około 36 480 zł, bez uwzględniania składek i ulg. W takim układzie ryczałt może być wyraźnie korzystniejszy.
Przykład drugi pokazuje drugą stronę. Przy tym samym przychodzie, ale kosztach na poziomie 180 000 zł, dochód wynosi tylko 60 000 zł. Na skali podatek od takiego dochodu, bez innych dochodów i dodatkowych ulg, byłby orientacyjnie dużo niższy niż 20 400 zł ryczałtu. Dlatego niska stawka procentowa nie zawsze oznacza niski podatek.
| Cecha | Ryczałt | Skala podatkowa | Podatek liniowy |
|---|---|---|---|
| Podstawa opodatkowania | Przychód | Dochód | Dochód |
| Rozliczanie kosztów | Brak zaliczania kosztów do kosztów podatkowych | Tak | Tak |
| Stawka | Od 2% do 17% | 12% i 32% | 19% |
| Najlepszy profil | Niskie koszty i właściwa, niska stawka | Wysokie koszty, ulgi lub wspólne rozliczenie | Wysoki, stabilny dochód i ograniczone ulgi |
Ja zawsze zaczynam od policzenia trzech wariantów na tych samych danych. Dopiero potem porównuję składkę zdrowotną, możliwość odliczeń i sytuację rodzinną. Patrzenie wyłącznie na procent ryczałtu to zbyt mało, by podjąć dobrą decyzję.
Limity i formalności decydują o prawie do tej formy opodatkowania
W 2026 roku z ryczałtu może korzystać przedsiębiorca, którego przychody z poprzedniego roku nie przekroczyły równowartości 2 000 000 euro. Po przeliczeniu według właściwego kursu daje to 8 517 200 zł. Podatnik rozpoczynający działalność może wybrać tę formę także w pierwszym roku, o ile nie podlega wyłączeniu.
Oświadczenie o wyborze ryczałtu składa się do 20. dnia miesiąca następującego po miesiącu, w którym uzyskano pierwszy przychód. Jeżeli pierwszy przychód pojawi się w grudniu, terminem jest koniec roku podatkowego.
Przedsiębiorca musi prowadzić ewidencję przychodów, wykaz środków trwałych i terminowo wpłacać podatek. Miesięczną wpłatę robi się do 20. dnia następnego miesiąca, a rozliczenie roczne składa na formularzu PIT-28 do 30 kwietnia kolejnego roku.
Rozliczenie kwartalne jest dostępne dla rozpoczynających działalność oraz podatników, których przychody w poprzednim roku nie przekroczyły 851 720 zł. W transporcie i usługach sezonowych może to poprawić płynność finansową, ale nie zmienia rocznej wysokości podatku.
Przeczytaj również: Ulga na start - kto może skorzystać i co zapłacisz?
Gdy działalność obejmuje kilka usług
Jeżeli firma świadczy usługi opodatkowane różnymi stawkami, każdą część przychodu trzeba przypisać do właściwego procentu. Przykładowo firma transportowa może mieć osobno przewóz ładunków, wynajem pojazdu i usługę pośrednictwa.
Brak możliwości wyodrębnienia przychodów jest ryzykowny. W praktyce może prowadzić do zastosowania wyższej stawki do większej części obrotu, dlatego ewidencja powinna być prowadzona według rodzaju usługi i stawki, a nie tylko według daty wystawienia faktury.
Składka zdrowotna zwiększa realny koszt ryczałtu
Ryczałt jest podatkiem dochodowym, ale przy ocenie opłacalności trzeba doliczyć składkę zdrowotną. W 2026 roku jej wysokość zależy od narastającego przychodu przedsiębiorcy.
| Przychód narastająco w roku | Miesięczna składka zdrowotna w 2026 roku |
|---|---|
| Do 60 000 zł włącznie | 498,35 zł |
| Powyżej 60 000 zł do 300 000 zł włącznie | 830,58 zł |
| Powyżej 300 000 zł | 1495,04 zł |
Przekroczenie progu może oznaczać konieczność zastosowania wyższej składki za miesiące prowadzenia działalności zgodnie z zasadami rocznego rozliczenia. Warto więc kontrolować przychód narastająco, zwłaszcza pod koniec roku.
Podatnik na ryczałcie może odliczyć od przychodu 50% zapłaconych składek zdrowotnych. Nie oznacza to jednak, że odzyskuje połowę składki. Efektywna korzyść zależy od zastosowanej stawki podatku, więc przy stawce 5,5% będzie mniejsza niż przy 17%.
Zanim wybierzesz stawkę, sprawdź te cztery elementy
- Rodzaj czynności, a nie tylko nazwę działalności.
- Kod PKWiU i ewentualne wyjątki przewidziane w ustawie.
- Roczny przychód oraz koszty, które ponosisz na paliwo, leasing, pracowników i sprzęt.
- Składkę zdrowotną, ulgi i sposób rozliczania przychodów z kilku źródeł.
Trzeba też sprawdzić, czy działalność nie jest wyłączona z ryczałtu. Problemem mogą być między innymi apteki, obrót wartościami dewizowymi, handel częściami i akcesoriami do pojazdów mechanicznych oraz niektóre wyroby objęte akcyzą. Najbezpieczniej policzyć podatek na pełnych danych z faktur, kosztów i składek, a dopiero później wybierać formę opodatkowania.