Trzy lata ulgi czy pięć lat liczone od początku działalności? To właśnie tutaj najczęściej pojawia się zamieszanie wokół Małego ZUS Plus. W 2026 roku zasada jest prosta: z niższych składek można korzystać przez 36 miesięcy w każdym okresie 60 miesięcy prowadzenia firmy, ale trzeba jeszcze spełnić warunki dotyczące przychodu, stażu działalności i zgłoszenia do ubezpieczeń.
Najważniejsze zasady korzystania z Małego ZUS Plus
- 36 miesięcy ulgi przypada na każde 60 miesięcy prowadzenia działalności.
- Każdy miesiąc, w którym firma działała choćby przez jeden dzień, liczy się jako pełny miesiąc.
- Limit przychodu z poprzedniego roku wynosi zasadniczo 120 000 zł.
- Ulga obejmuje składki społeczne, ale nie obejmuje składki zdrowotnej.
- W 2026 roku składki społeczne w ramach ulgi mieszczą się w przedziale około 456,18-1788,29 zł miesięcznie.
Jak długo można korzystać z Małego ZUS Plus
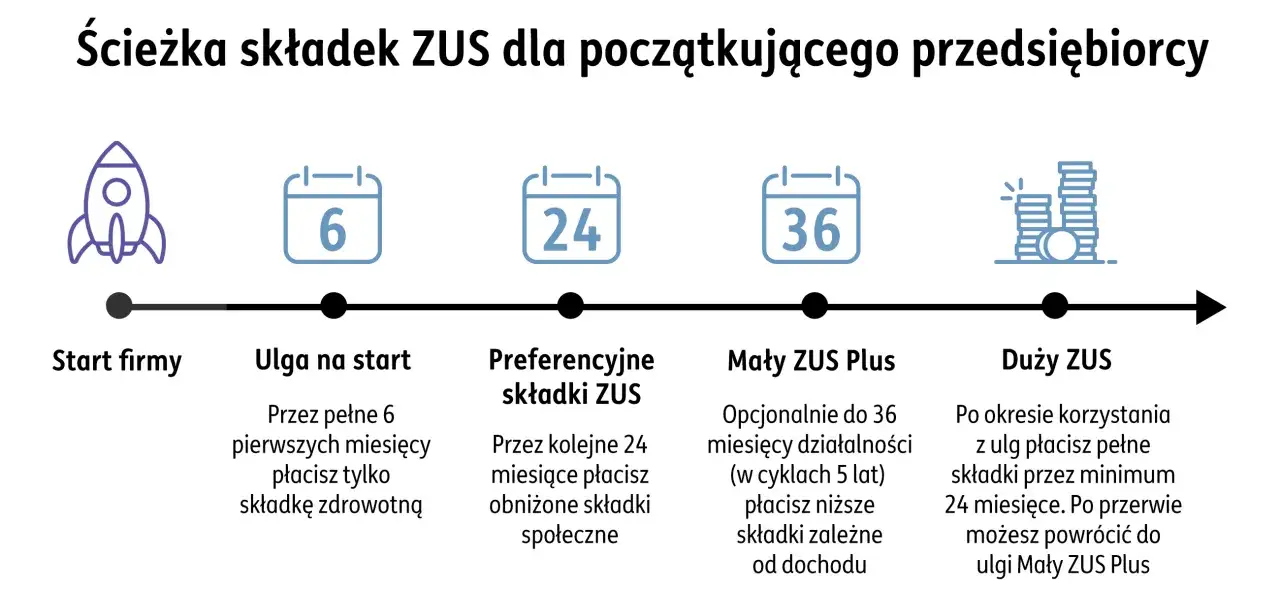
Od stycznia 2026 roku przedsiębiorca może opłacać niższe składki przez 36 miesięcy w każdym 60-miesięcznym okresie prowadzenia działalności. Nie oznacza to jednak, że trzeba wykorzystać ulgę przez 36 kolejnych miesięcy. Można ją przerwać, jeśli nadal spełnia się warunki, a niewykorzystane miesiące pozostają w danym okresie rozliczeniowym.
Przykładowo, jeśli ktoś korzysta z ulgi od stycznia 2026 do grudnia 2028, wykorzystuje pełne 36 miesięcy. Od stycznia 2029 roku musi opłacać składki na innych zasadach, a kolejny 60-miesięczny okres zacznie się po zakończeniu pierwszego. Przy takim układzie następna możliwość korzystania z ulgi pojawi się od stycznia 2031 roku.
| Okres | Co się dzieje |
|---|---|
| Styczeń 2026 - grudzień 2028 | 36 miesięcy korzystania z Małego ZUS Plus |
| Styczeń 2029 - grudzień 2030 | Pozostałe 24 miesiące okresu bez tej ulgi |
| Od stycznia 2031 | Początek kolejnego okresu 60 miesięcy |
W praktyce nie warto traktować tego jak automatycznej ulgi „na trzy lata od założenia firmy”. Liczy się konkretny okres prowadzenia działalności oraz miesiące, w których faktycznie korzystasz z preferencji.
Co zmieniło się w zasadach od 2026 roku
Do końca 2025 roku często mówiło się o limicie 36 miesięcy w ciągu ostatnich 60 miesięcy. Od 2026 roku przepisy opisują ten mechanizm jako 36 miesięcy ulgi w każdym okresie 60 miesięcy prowadzenia działalności. Dla wielu przedsiębiorców oznacza to możliwość ponownego skorzystania z pełnego limitu według nowych zasad.
ZUS wskazuje, że od stycznia 2026 roku przedsiębiorca może korzystać z nowego limitu niezależnie od tego, czy wykorzystywał Mały ZUS Plus przed 2026 rokiem. Nie oznacza to jednak zwolnienia z pozostałych wymogów. W każdym roku nadal trzeba sprawdzić między innymi przychód z poprzedniego roku i prawo do ulgi.
Najczęstszy błąd polega na założeniu, że wcześniejsze miesiące zawsze przepadają albo że nowy limit uruchamia się bez żadnych formalności. Zmienił się sposób liczenia okresu, ale ulga nadal nie działa bezwarunkowo.
Jak liczyć miesiące w praktyce
Do limitu wlicza się każdy miesiąc kalendarzowy, w którym działalność była prowadzona przynajmniej przez jeden dzień. Jeżeli firma została zawieszona 10 marca, marzec nadal może zostać zaliczony jako pełny miesiąc prowadzenia działalności. Ta sama zasada dotyczy miesiąca korzystania z ulgi.
| Sytuacja | Jak liczy się miesiąc |
|---|---|
| Firma działała przez cały miesiąc | Liczy się jako 1 miesiąc |
| Firma rozpoczęła działalność 28 dnia miesiąca | Miesiąc liczy się jako 1 miesiąc |
| Firma działała tylko przez kilka dni przed zawieszeniem | Miesiąc również może zostać zaliczony jako 1 miesiąc |
| Firma była zawieszona przez cały miesiąc | Ten miesiąc nie powinien być traktowany jako miesiąc prowadzenia działalności |
Przy planowaniu przerw trzeba zachować ostrożność. Zawieszenie firmy nie powinno być traktowane jako prosty sposób na dowolne „zamrożenie” limitu, bo znaczenie ma to, czy w danym miesiącu działalność była prowadzona choćby przez jeden dzień.
Kto może skorzystać z ulgi
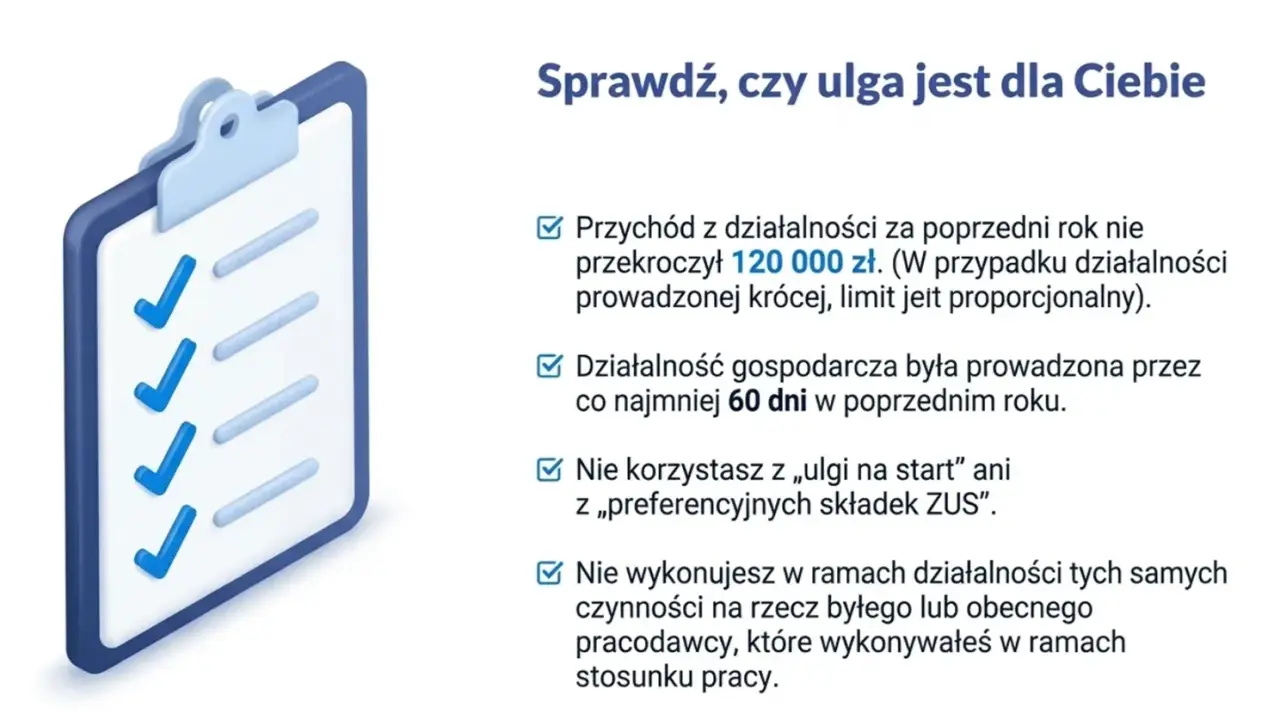
Podstawowym warunkiem jest przychód z działalności gospodarczej w poprzednim roku, który nie przekroczył 120 000 zł, jeśli firma działała przez cały rok. Przy działalności prowadzonej krócej limit oblicza się proporcjonalnie do liczby dni prowadzenia firmy.
W poprzednim roku trzeba było również prowadzić działalność przez co najmniej 60 dni. Dlatego osoba dopiero zakładająca firmę nie przechodzi od razu na Mały ZUS Plus. Na początku może korzystać z innych rozwiązań, takich jak ulga na start albo składki preferencyjne.
Nie każdy przedsiębiorca z niskim przychodem spełni pozostałe wymagania. Z ulgi nie skorzysta między innymi osoba, która:
- nadal ma prawo do składek preferencyjnych,
- wykonuje dla obecnego lub byłego pracodawcy te same czynności, które wykonywała jako pracownik,
- prowadziła w poprzednim roku inną działalność pozarolniczą objętą ubezpieczeniami,
- rozliczała się kartą podatkową i jednocześnie korzystała ze zwolnienia z VAT.
W przypadku kierowcy taxi szczególnie ważne jest rozróżnienie między przychodem a dochodem. Limit 120 000 zł dotyczy przychodu, a nie zysku po odjęciu paliwa, leasingu czy serwisu. Wysokie koszty prowadzenia samochodu nie obniżają więc samego limitu przychodowego.
Co faktycznie obejmuje Mały ZUS Plus
Ulga zmniejsza składki na ubezpieczenia społeczne, których podstawa zależy od dochodu z poprzedniego roku. Nie obniża natomiast składki zdrowotnej. To ważne, bo całkowita miesięczna płatność dla przedsiębiorcy może być wyraźnie wyższa niż sama składka społeczna.
W 2026 roku podstawa składek społecznych w ramach ulgi nie może być niższa niż 1441,80 zł ani wyższa niż 5652 zł. Przekłada się to na składki społeczne w przedziale około 456,18-1788,29 zł miesięcznie, zależnie od dochodu i rodzaju ubezpieczenia.
Niższa podstawa ma jednak swoją cenę. Może oznaczać niższe przyszłe świadczenia, między innymi emeryturę, rentę czy zasiłek chorobowy. Z mojego punktu widzenia ulga najlepiej sprawdza się jako narzędzie poprawiające płynność finansową w słabszym okresie, ale nie powinna być jedynym planem na zabezpieczenie przedsiębiorcy.
Jak zgłosić ulgę i nie stracić miesiąca
Osoba, która chce korzystać z Małego ZUS Plus, zgłasza się na formularzu ZUS ZUA albo ZUS ZZA, używając kodu rozpoczynającego się od 05 90 lub 05 92. Co do zasady dokumenty składa się do 31 stycznia danego roku. Jeżeli działalność została rozpoczęta lub wznowiona później, obowiązuje zwykle termin 7 dni od powstania prawa do ulgi.
W 2026 roku termin styczniowy przypadł na sobotę, dlatego został przesunięty na 2 lutego 2026 roku. Przedsiębiorca, który korzystał z ulgi w poprzednim roku i nadal spełnia warunki, nie musiał ponownie składać zgłoszenia tylko dlatego, że rozpoczął się nowy rok.
Samo zgłoszenie to nie wszystko. Osoba korzystająca z ulgi w styczniu musi przekazać dokumenty rozliczeniowe zawierające między innymi dane o przychodzie, dochodzie, formie opodatkowania i podstawie wymiaru składek. Niedopilnowanie formalności może sprawić, że niższe składki zostaną zakwestionowane.
Jak zaplanować 36 miesięcy, żeby ulga naprawdę pomogła
Najbezpieczniej prowadzić własną ewidencję wykorzystanych miesięcy i sprawdzać ją z dokumentami wysyłanymi do ZUS. Wystarczy prosta tabela z miesiącem, statusem działalności i informacją, czy w danym okresie opłacano składki w ramach ulgi.
Przedsiębiorca powinien też raz w roku zweryfikować trzy rzeczy: limit przychodu, liczbę dni działalności w poprzednim roku oraz wykorzystany limit 36 miesięcy. Szczególną uwagę trzeba zwrócić na zawieszenia, wznowienia i rozpoczęcie działalności w trakcie miesiąca.
Najkrótsza odpowiedź brzmi więc tak: Mały ZUS Plus przysługuje przez 36 miesięcy w każdym 60-miesięcznym okresie prowadzenia firmy. To realna pomoc dla małej działalności, ale tylko wtedy, gdy przedsiębiorca pilnuje limitów, pamięta o składce zdrowotnej i nie traktuje niższych składek jako rozwiązania bez konsekwencji.