Przedsiębiorca może nie doliczać VAT do ceny, ale tylko wtedy, gdy spełnia konkretny warunek ustawowy. W tym tekście wyjaśniam, jakie usługi zwolnione z VAT obejmują przepisy, czym różni się zwolnienie przedmiotowe od podmiotowego, jak działa limit 240 000 zł w 2026 roku oraz co te zasady oznaczają dla transportu i taksówek.
Najważniejsze zasady zwolnienia z VAT w praktyce
- Dwa mechanizmy obejmują zwolnienie ze względu na rodzaj usługi oraz zwolnienie zależne od obrotu.
- Od 2026 roku limit zwolnienia podmiotowego wynosi 240 000 zł sprzedaży rocznie.
- Zwolnienie nie daje prawa do odliczenia VAT od zakupów związanych ze sprzedażą zwolnioną.
- Usługi medyczne, edukacyjne, finansowe i ubezpieczeniowe mogą być zwolnione, ale tylko po spełnieniu szczegółowych warunków.
- Przewóz osób i usługi taxi nie są automatycznie zwolnione. Przy rozliczaniu VAT na zasadach ogólnych najczęściej obowiązuje stawka 8%.
Dwa rodzaje zwolnienia i duża różnica dla przedsiębiorcy
Najpierw rozdzielam dwie rzeczy, które często są wrzucane do jednego worka. Zwolnienie przedmiotowe zależy od rodzaju usługi, natomiast zwolnienie podmiotowe wynika głównie z wysokości sprzedaży przedsiębiorcy.
| Rodzaj zwolnienia | Na czym polega | Czy limit obrotu ma znaczenie |
|---|---|---|
| Przedmiotowe | Dotyczy konkretnych usług wskazanych w ustawie o VAT lub rozporządzeniu. | Nie. Decyduje charakter usługi i spełnienie warunków. |
| Podmiotowe | Obejmuje sprzedaż przedsiębiorcy, który mieści się w ustawowym limicie. | Tak. W 2026 roku limit wynosi 240 000 zł. |
W obu przypadkach na sprzedaży nie pojawia się podatek należny, ale przedsiębiorca zasadniczo nie odliczy VAT od zakupów związanych z działalnością zwolnioną. To istotne przy leasingu samochodu, zakupie sprzętu, paliwa, oprogramowania albo usług podwykonawców.
Jakie usługi mogą być zwolnione ze względu na swój charakter
Katalog zwolnień przedmiotowych znajduje się przede wszystkim w art. 43 ustawy o VAT. Nie wystarczy jednak sama nazwa działalności. Liczy się rzeczywisty zakres świadczenia, cel usługi, podmiot, który ją wykonuje, a czasem także sposób finansowania.
Opieka medyczna
Zwolnienie obejmuje usługi służące profilaktyce, zachowaniu, ratowaniu, przywracaniu lub poprawie zdrowia. Dotyczy to między innymi świadczeń lekarskich, pielęgniarskich, psychologicznych i usług wykonywanych przez inne osoby posiadające wymagane kwalifikacje medyczne.
Nie każda usługa wykonywana w gabinecie będzie jednak zwolniona. Zabieg estetyczny bez celu zdrowotnego, konsultacja dotycząca wyłącznie wyglądu czy usługa wellness mogą podlegać opodatkowaniu. W praktyce opis na fakturze powinien odpowiadać temu, co rzeczywiście zostało wykonane.
Edukacja i szkolenia
Zwolnienia dotyczą między innymi usług świadczonych przez szkoły, uczelnie i jednostki objęte systemem oświaty. W określonych sytuacjach obejmują też kształcenie zawodowe i przekwalifikowanie, na przykład gdy szkolenie spełnia warunki dotyczące akredytacji albo finansowania ze środków publicznych.
Samo nazwanie usługi „szkoleniem” nie wystarcza. Kurs marketingowy, konsultacja biznesowa i szkolenie zawodowe mogą mieć zupełnie inne skutki podatkowe. Przy usługach edukacyjnych najczęściej trzeba sprawdzić zarówno program, jak i status organizatora.
Usługi finansowe i ubezpieczeniowe
Zwolnione bywają między innymi kredyty, pożyczki, prowadzenie rachunków, płatności, udzielanie poręczeń oraz usługi ubezpieczeniowe i reasekuracyjne. Zwolnienie dotyczy jednak czynności finansowej, a nie każdej usługi wykonywanej dla banku lub ubezpieczyciela.
Przykładowo, czysta usługa doradcza, informatyczna, marketingowa albo administracyjna zwykle nie korzysta z tego zwolnienia tylko dlatego, że jej odbiorcą jest instytucja finansowa. To jeden z częstszych błędów przy wystawianiu faktur.
Przeczytaj również: Działalność nierejestrowana - zasady, podatki i limit
Najem lokali mieszkalnych i wybrane usługi społeczne
Zwolniony może być najem nieruchomości mieszkalnej na cele mieszkaniowe. Inaczej wygląda sytuacja przy najmie krótkoterminowym, apartamentach dla turystów, lokalu użytkowym albo mieszkaniu wynajmowanym firmie na cele biurowe.
Przepisy przewidują również zwolnienia dla wybranych usług pomocy społecznej, opieki nad dziećmi, kultury, sportu oraz działalności organizacji publicznych. Tutaj szczególnie łatwo o pomyłkę, ponieważ decydują dodatkowe warunki dotyczące podmiotu, odbiorcy i sposobu świadczenia usługi.
Limit 240 000 zł w 2026 roku i jego ograniczenia
W 2026 roku przedsiębiorca z siedzibą działalności w Polsce może korzystać ze zwolnienia podmiotowego, jeżeli wartość jego sprzedaży nie przekroczy 240 000 zł. Limit dotyczy sprzedaży bez kwoty VAT i trzeba analizować zarówno poprzedni, jak i bieżący rok podatkowy.
Przedsiębiorca rozpoczynający działalność w trakcie roku nie otrzymuje pełnego limitu automatycznie. Kwotę trzeba obliczyć proporcjonalnie do okresu prowadzenia sprzedaży. Jeśli firma zaczyna działać 1 maja 2026 roku, orientacyjny limit wynosi około 161 096 zł, czyli 240 000 zł pomnożone przez 245 dni działalności i podzielone przez 365 dni roku.
Nie każda sprzedaż wlicza się do limitu. Ustawa wymienia czynności, które można pominąć przy kalkulacji, dlatego przed wykonaniem obliczeń trzeba sprawdzić konkretny rodzaj transakcji. Sam fakt prowadzenia małej firmy również nie wystarczy, ponieważ art. 113 ust. 13 wyłącza z ulgi niektóre towary i usługi.
Ze zwolnienia podmiotowego nie skorzysta między innymi przedsiębiorca świadczący usługi prawnicze, doradcze, jubilerskie lub związane ze ściąganiem długów. Ograniczenia obejmują także wybrane dostawy towarów, na przykład części samochodowych, elektroniki i określonych urządzeń.
Po przekroczeniu limitu zwolnienie traci moc od czynności, którą przekroczono 240 000 zł. Ta transakcja nie jest więc „bezpieczna” tylko dlatego, że przekroczenie wyniosło kilkaset złotych. Od tego momentu trzeba rozliczać VAT zgodnie z zasadami właściwymi dla podatnika czynnego.
Jak wystawiać dokumenty i kontrolować sprzedaż zwolnioną
Przy sprzedaży zwolnionej faktura nie zawiera kwoty VAT ani stawki podatku. Powinna jednak wskazywać podstawę prawną zwolnienia, na przykład art. 113 ust. 1 ustawy o VAT przy zwolnieniu podmiotowym albo odpowiedni punkt art. 43 przy zwolnieniu przedmiotowym.
Podatnik korzystający ze zwolnienia podmiotowego co do zasady nie składa regularnego pliku JPK_VAT z deklaracją. Nadal musi jednak prowadzić ewidencję sprzedaży, pilnować limitu i przechowywać dokumenty potwierdzające wykonane usługi.
Obowiązek stosowania kasy fiskalnej jest odrębną kwestią. Brak VAT na fakturze nie oznacza automatycznie braku kasy. Przy usługach dla osób fizycznych trzeba sprawdzić limity i wyłączenia dotyczące ewidencjonowania sprzedaży.
Najbezpieczniejszy schemat kontroli wygląda tak:
- Ustalam, co dokładnie obejmuje usługa, a nie tylko jak nazywa się moja działalność.
- Sprawdzam, czy zwolnienie wynika z art. 43, czy z limitu obrotu.
- Kontroluję, czy usługa nie znajduje się w katalogu wyłączeń.
- Wpisuję do ewidencji wartość sprzedaży i monitoruję zbliżanie się do limitu.
- Na fakturze podaję właściwą podstawę prawną.
Jeżeli firma kupuje dużo sprzętu albo realizuje inwestycję, kalkulacja może wyglądać inaczej. Przy zwolnieniu nie odliczę VAT od zakupów, więc pozorna oszczędność po stronie klienta może oznaczać wyższy koszt po stronie przedsiębiorcy.
Transport i taxi nie są automatycznie zwolnione
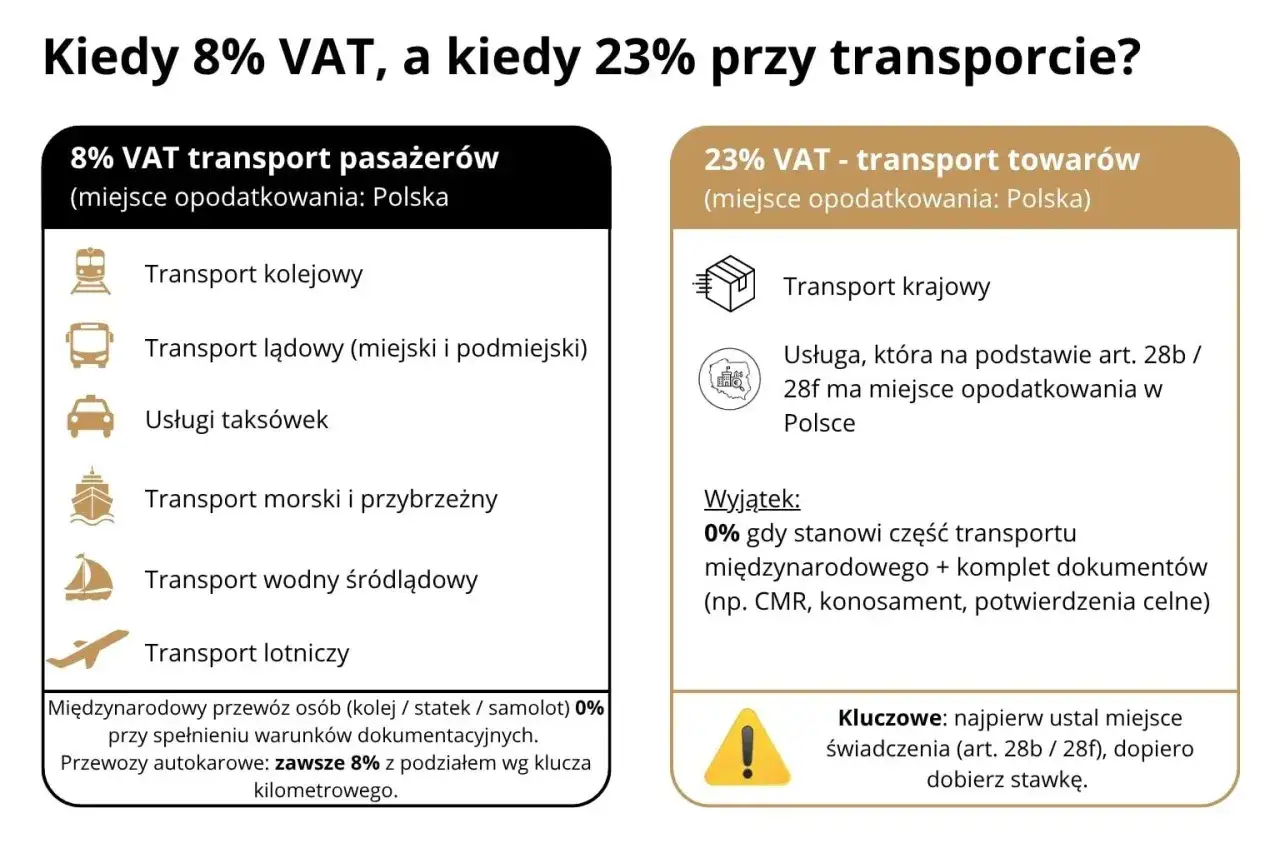
W branży transportowej łatwo pomylić zwolnienie z obniżoną stawką. Transport pasażerski i usługi taksówkowe nie są co do zasady usługami zwolnionymi z VAT. Przy rozliczaniu na zasadach ogólnych usługi taxi są zwykle objęte stawką 8%, a nie stawką „zw”.
Jeśli kurs kosztuje 100 zł netto, przy stawce 8% cena brutto wynosi 108 zł. Przedsiębiorca korzystający ze zwolnienia podmiotowego może wystawić sprzedaż bez VAT, ale tylko wtedy, gdy spełnia warunki limitu i nie utracił prawa do zwolnienia.
| Sytuacja | Skutek dla rozliczenia |
|---|---|
| Podatnik czynny VAT świadczy usługę taxi | Zwykle stosuje stawkę 8% i może odliczać VAT od zakupów związanych ze sprzedażą opodatkowaną. |
| Mały przedsiębiorca taxi mieści się w limicie | Może korzystać ze zwolnienia podmiotowego, o ile nie występuje inne wyłączenie. |
| Transport międzynarodowy | Może podlegać odrębnym zasadom, w tym stawce 0%, ale trzeba spełnić warunki i posiadać dokumentację. |
Kiedy zwolnienie opłaca się bardziej niż rejestracja jako podatnik VAT czynny
Zwolnienie najczęściej dobrze działa w małej działalności usługowej, która ma niskie koszty zakupów i sprzedaje głównie osobom prywatnym. W takim modelu prostsze rozliczenia i brak doliczanego podatku mogą mieć większe znaczenie niż możliwość odliczania VAT.
Rejestracja jako podatnik czynny bywa rozsądniejsza, gdy firma kupuje samochody, sprzęt, paliwo, materiały lub usługi podwykonawców. Trzeba wtedy porównać nie tylko stawkę na fakturze dla klienta, ale też VAT naliczony w kosztach i oczekiwaną marżę.
Nie traktuję limitu 240 000 zł jako celu biznesowego. To granica podatkowa, a nie argument, żeby sztucznie dzielić sprzedaż albo przesuwać faktury. Najlepszą decyzję daje proste zestawienie przychodów, kosztów z VAT, rodzaju klientów i przewidywanej sprzedaży w kolejnych miesiącach.
Trzy kontrole przed wystawieniem pierwszej faktury bez VAT
Najpierw sprawdź, czy zwolnienie dotyczy konkretnej usługi, czy całej sprzedaży w ramach limitu. To rozróżnienie decyduje o podstawie prawnej, ewidencji i możliwości rezygnacji ze zwolnienia.
Potem policz obrót bez VAT i zweryfikuj wyłączenia. Szczególną ostrożność zachowałbym przy doradztwie, usługach dla firm powiązanych z inną działalnością, najmie krótkoterminowym oraz usługach transportowych.Na końcu oceń koszty. Brak podatku na fakturze nie zawsze oznacza niższe obciążenia, bo nieodliczony VAT z zakupów staje się kosztem działalności. Jeśli ta zasada zostanie uwzględniona przed rozpoczęciem sprzedaży, łatwiej wybrać rozwiązanie dopasowane do realnego modelu firmy.