Gdy prowadzisz firmę, pracujesz na etacie albo dorabiasz na kilku umowach, sama wysokość przychodu nie mówi jeszcze, ile oddasz fiskusowi. Liczą się koszty, źródło zarobku, wybrana forma rozliczenia i dostępne ulgi. Wyjaśniam, jak działa podatek dochodowy w Polsce, czym różnią się PIT i CIT oraz na co zwrócić uwagę w działalności transportowej.
Najważniejsze zasady w jednym miejscu
- Dochód to przychód pomniejszony o koszty jego uzyskania.
- Osoby fizyczne rozliczają najczęściej PIT, a spółki i osoby prawne CIT.
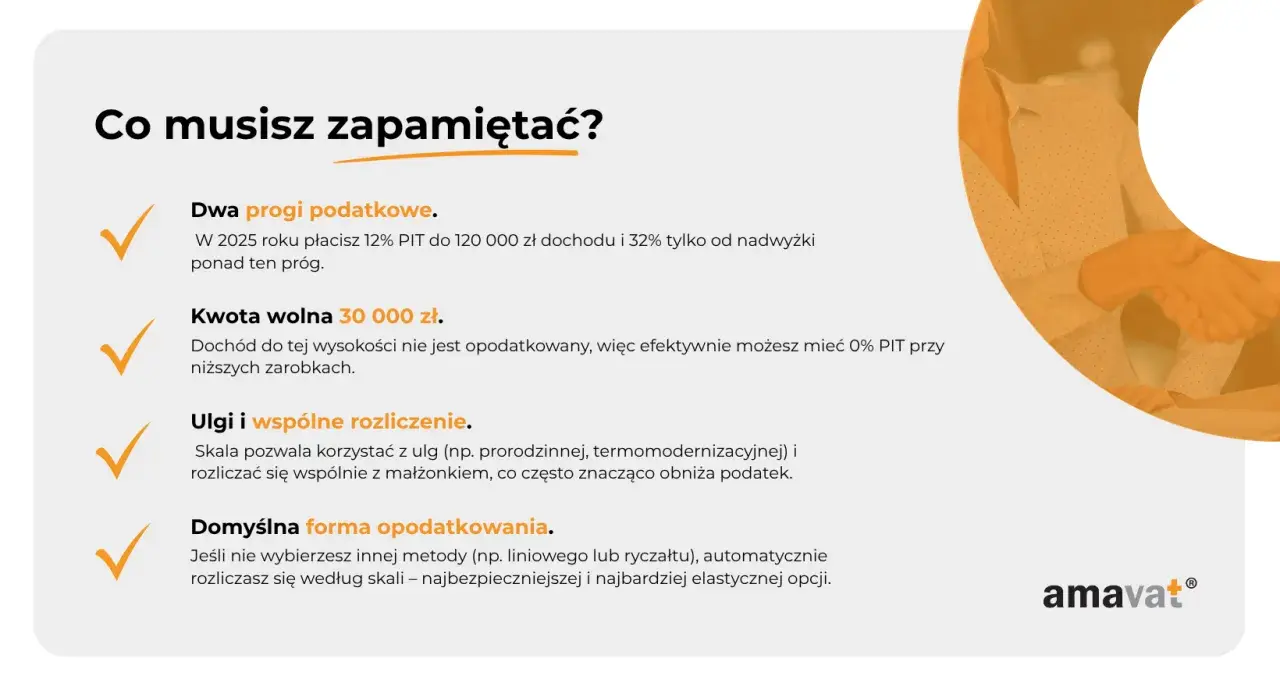
- Skala podatkowa obejmuje stawki 12% i 32%, a podatek liniowy wynosi 19%.
- W 2026 roku kwota wolna przy skali podatkowej wynosi 30 000 zł.
- Przedsiębiorca wpłaca zaliczki zwykle do 20. dnia miesiąca za miesiąc poprzedni.
Od przychodu do podatku liczy się przede wszystkim dochód
Najprostszy schemat wygląda tak: dochód = przychód - koszty uzyskania przychodu. Przychodem może być pensja, wynagrodzenie z umów, sprzedaż usług albo wpływy z działalności. Kosztem będzie natomiast wydatek, który ma związek z uzyskaniem przychodu i został właściwie udokumentowany.
Przykładowo kierowca prowadzący działalność osiągnął w miesiącu 15 000 zł przychodu. Jeśli paliwo, serwis, leasing i inne uzasadnione wydatki wyniosły 6 000 zł, jego dochód wynosi 9 000 zł. To właśnie ta druga kwota, po uwzględnieniu odliczeń i zasad wybranej formy, jest punktem wyjścia do obliczeń.
Nie każdy wydatek związany z firmą automatycznie obniży daninę. Faktura to za mało, jeśli koszt nie ma związku z działalnością, został poniesiony prywatnie albo nie spełnia dodatkowych ograniczeń. Przy samochodzie używanym częściowo prywatnie trzeba też uwzględnić limity i proporcje.
Przychód, dochód i podstawa opodatkowania
Te trzy pojęcia często są mieszane, a każde oznacza coś innego. Przychód to kwota uzyskana lub należna ze sprzedaży. Dochód powstaje po odjęciu kosztów, natomiast podstawa opodatkowania może być jeszcze pomniejszona o określone odliczenia.
Na końcu stosuje się właściwą stawkę. Przy skali podatkowej znaczenie ma także kwota zmniejszająca podatek, ulgi oraz inne dochody rozliczane według tej samej skali. Dlatego proste przemnożenie rocznych wpływów przez 12% często prowadzi do błędnego wyniku.
PIT i CIT dotyczą różnych podatników
PIT dotyczy przede wszystkim osób fizycznych. Obejmuje między innymi pracowników, zleceniobiorców, emerytów, osoby wynajmujące mieszkania oraz przedsiębiorców prowadzących jednoosobową działalność. CIT rozliczają przede wszystkim spółki kapitałowe i inne podmioty wskazane w ustawie.
| Cecha | PIT | CIT |
|---|---|---|
| Podatnik | Osoba fizyczna, w tym przedsiębiorca | Osoba prawna lub określona jednostka organizacyjna |
| Podstawa | Dochód albo przychód, zależnie od formy | Dochód spółki lub innego podmiotu |
| Podstawowe stawki | 12% i 32% na skali, 19% liniowo | 19% albo 9% po spełnieniu warunków |
| Roczne rozliczenie | Najczęściej PIT-37, PIT-36, PIT-36L lub PIT-28 | CIT-8 |
W 2026 roku skala PIT przewiduje 12% do 120 000 zł podstawy oraz 32% od nadwyżki ponad ten próg. Kwota zmniejszająca podatek wynosi 3 600 zł, co odpowiada kwocie wolnej 30 000 zł. Serwis podatki.gov.pl wskazuje też, że dochody z pracy łączy się z innymi przychodami rozliczanymi według skali, na przykład z emeryturą lub umową zlecenia.
W CIT podstawowa stawka wynosi 19%. Stawka 9% jest przeznaczona dla podatników spełniających określone warunki, między innymi dotyczące limitu przychodów i statusu małego podatnika. W 2026 roku limit przychodów uprawniający do stosowania 9% stawki dla przychodów innych niż zyski kapitałowe wynosi 8 431 000 zł przy roku podatkowym pokrywającym się z kalendarzowym.
Forma rozliczenia firmy może zmienić wynik bardziej niż sama stawka
Osoba prowadząca działalność gospodarczą może zwykle wybrać między skalą podatkową, podatkiem liniowym i ryczałtem od przychodów ewidencjonowanych. Nie ma jednej najlepszej opcji. Ja zawsze zaczynam od sprawdzenia marży, poziomu kosztów i tego, czy przedsiębiorca chce korzystać ze wspólnego rozliczenia z małżonkiem.
| Forma | Podstawa naliczenia | Kiedy może pasować | Ograniczenie |
|---|---|---|---|
| Skala podatkowa | Dochód, stawki 12% i 32% | Duże koszty, ulgi, wspólne rozliczenie | Przekroczenie progu zwiększa stawkę do 32% |
| Podatek liniowy | Dochód, stawka 19% | Wysoki i stabilny dochód przedsiębiorcy | Mniej preferencji osobistych i brak wspólnego rozliczenia w typowym przypadku |
| Ryczałt | Przychód, stawka zależna od rodzaju usługi | Niskie koszty i prosta struktura działalności | Koszty nie pomniejszają podstawy opodatkowania |
W firmie transportowej skala albo liniowy wariant często zyskują przy wysokich kosztach paliwa, leasingu, napraw i ubezpieczenia. Ryczałt może być korzystny przy wysokiej marży i niewielkich wydatkach, ale stawkę trzeba ustalić na podstawie rzeczywiście wykonywanej usługi i właściwej klasyfikacji, a nie samej nazwy działalności.
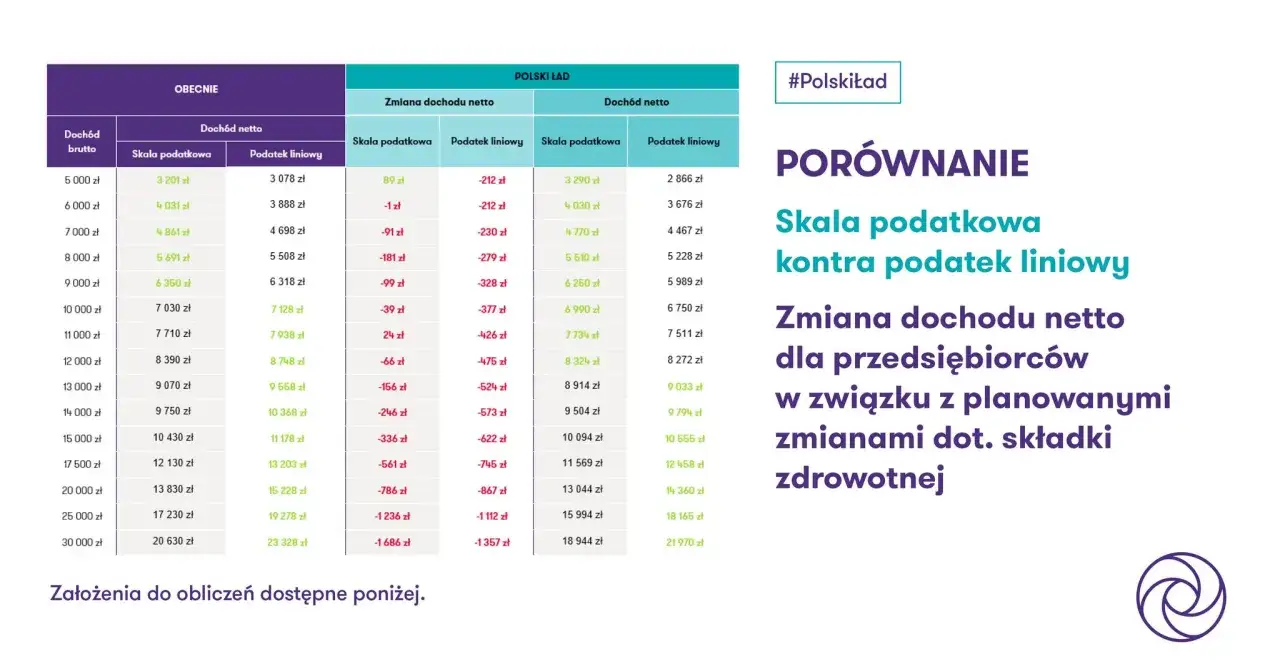
Trzeba też oddzielić podatek od składki zdrowotnej. To dwa różne obciążenia, liczone według innych zasad. Przy wyborze formy rozliczenia warto policzyć łączny koszt PIT i składki zdrowotnej, bo sama stawka 19% albo atrakcyjny ryczałt nie pokazują pełnego wyniku.
Rozliczenie działalności wymaga pilnowania kilku terminów
Przedsiębiorca prowadzi odpowiednią ewidencję, ustala dochód lub przychód i wpłaca zaliczki w trakcie roku. Standardowy termin przypada na 20. dzień miesiąca za miesiąc poprzedni. Zaliczkę za grudzień rozlicza się co do zasady do 20 stycznia następnego roku.
Zaliczki kwartalne są dostępne przede wszystkim dla osób rozpoczynających działalność oraz małych podatników, jeśli spełniają ustawowe warunki. Nie warto wybierać tego rozwiązania wyłącznie dla wygody. Mniejsza liczba przelewów oznacza większą pojedynczą płatność, więc trzeba wcześniej odkładać środki.
Jak wygląda praktyczny schemat
- Ustalam przychody uzyskane lub należne w danym okresie.
- Sprawdzam, które wydatki są rzeczywistymi kosztami firmy.
- Wyliczam dochód albo podstawę ryczałtu.
- Uwzględniam wcześniejsze zaliczki, odliczenia i ewentualne straty.
- Wpłacam należność na właściwy mikrorachunek podatkowy.
Roczne zeznanie za poprzedni rok składa się co do zasady od 15 lutego do 30 kwietnia. W 2026 roku rozliczenia za 2025 rok można było obsługiwać w usłudze Twój e-PIT, ale przedsiębiorca powinien dokładnie sprawdzić dokument, ponieważ formularze PIT-36, PIT-36L i PIT-28 nie są automatycznie akceptowane tak jak niektóre zeznania pracownicze.
Przy przewozach łatwo pomylić zasady PIT z momentem rozliczenia VAT. To odrębne zagadnienia, dlatego przy fakturach za taxi lub transport warto sprawdzić także obowiązek podatkowy w transporcie. Taki porządek w dokumentach ogranicza ryzyko, że przychód albo podatek zostanie przypisany do niewłaściwego okresu.
Koszty i ulgi obniżają obciążenie, ale wymagają dokumentów
Najczęstszy błąd polega na wrzucaniu do kosztów wszystkiego, co ma związek z samochodem. Paliwo, części, serwis czy opłaty leasingowe mogą być rozliczane, lecz sposób ujęcia zależy od rodzaju pojazdu, sposobu użytkowania i wybranej formy opodatkowania.
Na skali podatkowej przedsiębiorca może korzystać z części ulg i preferencji, w tym wspólnego rozliczenia z małżonkiem, jeśli spełni warunki. Podatek liniowy daje stałą stawkę 19%, ale zwykle ogranicza dostęp do preferencji osobistych. Ryczałt upraszcza ewidencję kosztów, lecz nie pozwala pomniejszać przychodu o wydatki firmy.
Przeczytaj również: VAT przy zakupie auta z zagranicy. Kiedy zapłacisz w Polsce?
Typowe pomyłki, które kosztują najwięcej
- Brak rozdzielenia konta prywatnego i firmowego, przez co trudniej udowodnić charakter wydatku.
- Wybór ryczałtu bez policzenia kosztów paliwa, leasingu i napraw.
- Traktowanie zaliczki jak ostatecznego podatku, mimo że rozliczenie roczne może wykazać dopłatę.
- Pomijanie dodatkowych dochodów, które wpływają na próg skali.
- Brak dowodów zapłaty lub opisów faktur przy wydatkach nietypowych.
Najbezpieczniej przechowywać faktury, potwierdzenia płatności i krótkie wyjaśnienie związku wydatku z działalnością. Przy samochodzie używanym również prywatnie dobrze od początku ustalić jedną, konsekwentną metodę rozliczeń zamiast poprawiać dokumenty dopiero przed złożeniem zeznania.
Przy zakładaniu firmy liczy się także pierwszy rok działalności
Nowy przedsiębiorca powinien zaplanować nie tylko formę podatku, lecz także składki i płynność finansową. Preferencje dla początkujących mogą obniżyć koszty startu, ale nie zwalniają z prowadzenia dokumentacji ani z pilnowania terminów.
Jeżeli dopiero rozpoczynasz działalność transportową, sprawdź warunki ulgi na start. To rozwiązanie może ograniczyć część obciążeń na początku, jednak trzeba ocenić, jak wpłynie na przyszłe świadczenia i późniejsze składki.
W mojej ocenie największą różnicę robi nie samo znalezienie najniższej stawki, lecz regularne liczenie wyniku po kosztach. Firma, która co miesiąc odkłada pieniądze na podatek, kontroluje dokumenty i porównuje formy rozliczenia przed kolejnym rokiem, znacznie rzadziej kończy sezon z nieprzewidzianą dopłatą.
Najrozsądniejszy plan to policzyć cały rok, nie tylko jedną fakturę
Wybór sposobu opodatkowania powinien wynikać z całorocznego obrazu działalności. Trzeba zestawić przychody, koszty samochodu, składkę zdrowotną, możliwe ulgi, sytuację rodzinną i przewidywany dochód, a potem sprawdzić, czy wynik jest korzystny także przy słabszych miesiącach.
Przy prostych dochodach z pracy rozliczenie zwykle można obsłużyć samodzielnie. Przy działalności transportowej, kilku pojazdach, leasingu albo usługach wykonywanych dla różnych kontrahentów konsultacja z księgowym często kosztuje mniej niż korekta błędnych rozliczeń i odsetki. Najważniejsze jest, aby decyzję podjąć na podstawie realnych danych z całego roku, a nie jednej atrakcyjnej stawki.