Niższe składki pomagają wystartować, ale mają określone granice
- 24 miesiące to maksymalny okres opłacania składek społecznych od preferencyjnej podstawy.
- W 2026 roku minimalna podstawa wynosi 1441,80 zł, czyli 30 proc. płacy minimalnej.
- Pełny pakiet składek społecznych kosztuje co do zasady 456,18 zł miesięcznie z dobrowolnym chorobowym.
- Składka zdrowotna nie jest objęta ulgą i zależy między innymi od formy opodatkowania.
- Nie można skorzystać z preferencji przy wykonywaniu dla byłego pracodawcy tych samych czynności, które wykonywało się na etacie.
Na czym polega obniżenie składek i czego nie obejmuje
Preferencyjne składki oznaczają, że ubezpieczenia społeczne liczy się od podstawy wynoszącej co najmniej 30 proc. minimalnego wynagrodzenia. To znacznie mniej niż standardowa podstawa przedsiębiorcy, która w 2026 roku wynosi 60 proc. prognozowanego przeciętnego wynagrodzenia.
Ulga obejmuje składki emerytalną, rentową i wypadkową, a także dobrowolną składkę chorobową. Nie obniża natomiast składki zdrowotnej. To właśnie ten element wiele osób pomija w pierwszym budżecie firmy, szczególnie gdy działalność jest rozliczana na skali podatkowej albo podatku liniowym.
Przy najniższej podstawie przedsiębiorca nie opłaca również składek na Fundusz Pracy i Fundusz Solidarnościowy. Wyjątkiem może być sytuacja, w której ma dodatkowy tytuł do ubezpieczeń, na przykład umowę o pracę, a łączna podstawa składek jest co najmniej równa minimalnemu wynagrodzeniu.
Trzeba też pamiętać o drugiej stronie preferencji. Niższa podstawa oznacza zwykle niższe przyszłe świadczenia, między innymi emeryturę, zasiłek chorobowy czy świadczenie związane z niezdolnością do pracy. Przy działalności taxi lub przewozie osób oszczędność jest cenna, ale nie powinna prowadzić do całkowitego rezygnowania z ochrony ubezpieczeniowej.
Kto może skorzystać z preferencyjnych składek
Z ulgi mogą korzystać osoby, które rozpoczynają działalność po raz pierwszy albo wracają do biznesu po odpowiednio długiej przerwie. Podstawowy warunek mówi o tym, że przez 60 miesięcy kalendarzowych przed rozpoczęciem działalności nie można było prowadzić pozarolniczej działalności gospodarczej.
Nie wystarczy jednak samo zamknięcie firmy. Jeżeli poprzednia działalność została zawieszona albo zakończona mniej niż 60 miesięcy wcześniej, prawo do preferencji może nie powstać. W praktyce najlepiej sprawdzić dokładne daty w CEIDG przed zgłoszeniem do ubezpieczeń.
Drugi ważny warunek dotyczy byłego pracodawcy. W roku rozpoczęcia działalności ani w poprzednim roku kalendarzowym przedsiębiorca nie może wykonywać na jego rzecz czynności odpowiadających pracy, którą wcześniej wykonywał na etacie.
Przykładowo kierowca zatrudniony wcześniej w firmie transportowej może mieć problem z ulgą, jeśli po przejściu na samozatrudnienie świadczy dla tego samego podmiotu dokładnie takie same usługi przewozowe. Sama zmiana umowy z etatu na fakturę nie tworzy prawa do preferencyjnych składek.Nie ma natomiast konkretnego limitu przychodu, który odbierałby prawo do tej ulgi. To odróżnia ją od Małego ZUS Plus, gdzie wysokość dochodu i przychodu ma zasadnicze znaczenie.
Jak liczyć okres 24 miesięcy
Jeśli działalność rozpocznie się pierwszego dnia miesiąca, ten miesiąc wlicza się do okresu preferencji. Przy rozpoczęciu w trakcie miesiąca okres 24 miesięcy zaczyna się zwykle od kolejnego miesiąca.
Przykład jest prosty. Firma założona 1 kwietnia 2026 roku korzysta z preferencyjnej podstawy od kwietnia 2026 do marca 2028 roku. Jeśli działalność rozpocznie się 15 kwietnia, preferencyjne składki będą liczone od maja 2026 roku, a ostatnim miesiącem będzie kwiecień 2028 roku.
Zawieszenie działalności nie zatrzymuje biegu tego okresu. To częsty błąd w planowaniu kosztów. Dwa lata liczą się kalendarzowo, a nie wyłącznie za miesiące, w których firma faktycznie wystawiła faktury.Ile wynoszą składki w 2026 roku
W 2026 roku minimalna preferencyjna podstawa wymiaru składek społecznych wynosi 1441,80 zł. Przy standardowej stopie składki wypadkowej, czyli 1,67 proc., miesięczne kwoty wyglądają następująco.
| Rodzaj składki | Kwota miesięczna | Charakter ubezpieczenia |
|---|---|---|
| Emerytalna | 281,44 zł | obowiązkowa |
| Rentowa | 115,34 zł | obowiązkowa |
| Wypadkowa | 24,08 zł | obowiązkowa przy prowadzeniu działalności |
| Chorobowa | 35,32 zł | dobrowolna |
| Suma z chorobowym | 456,18 zł | miesięcznie |
| Suma bez chorobowego | 420,86 zł | miesięcznie |
Jeżeli przedsiębiorca nie przystąpi do dobrowolnego ubezpieczenia chorobowego, płaci 420,86 zł składek społecznych. Z chorobowym miesięczny koszt rośnie do 456,18 zł, ale pojawia się możliwość korzystania ze świadczeń na zasadach ubezpieczenia chorobowego.
Dla porównania pełne składki społeczne na standardowej podstawie wynoszą w 2026 roku 1926,76 zł miesięcznie wraz z dobrowolnym chorobowym i Funduszem Pracy. Bez chorobowego jest to 1788,29 zł. Różnica między preferencją a standardem może więc przekraczać 1400 zł miesięcznie, ale nie obejmuje składki zdrowotnej.
Przeczytaj również: Wynajem samochodu od osoby prywatnej - podatki i koszty firmy
Składka zdrowotna zależy od podatku
To, ile ostatecznie zapłaci przedsiębiorca, zależy od formy opodatkowania. Sama preferencyjna podstawa nie zmienia zasad wyliczania zdrowotnego.
| Forma opodatkowania | Zasada ustalania składki zdrowotnej w 2026 roku |
|---|---|
| Skala podatkowa | 9 proc. dochodu, nie mniej niż 432,54 zł miesięcznie od lutego 2026 roku |
| Podatek liniowy | 4,9 proc. dochodu, z ustawową minimalną składką 432,54 zł od lutego 2026 roku |
| Ryczałt do 60 000 zł przychodu | 498,35 zł miesięcznie |
| Ryczałt powyżej 60 000 zł do 300 000 zł | 830,58 zł miesięcznie |
| Ryczałt powyżej 300 000 zł | 1495,04 zł miesięcznie |
| Karta podatkowa | 432,54 zł miesięcznie |
Za styczeń 2026 roku przedsiębiorców na skali i podatku liniowym obowiązywała jeszcze minimalna składka zdrowotna w wysokości 314,96 zł. Przy planowaniu kosztów całego roku trzeba więc uwzględnić zmianę od lutego, a nie mnożyć jednej kwoty przez dwanaście miesięcy.
Jak zgłosić ulgę i nie stracić jej przez formalność
Prawo do niższych składek nie włącza się samo tylko dlatego, że działalność jest nowa. Trzeba prawidłowo zgłosić się do ubezpieczeń i wybrać właściwy kod tytułu ubezpieczenia.
- Załóż działalność w CEIDG i ustal, czy spełniasz warunek 60 miesięcy oraz ograniczenie dotyczące byłego pracodawcy.
- Złóż do ZUS formularz ZUS ZUA, jeśli podlegasz ubezpieczeniom społecznym i zdrowotnemu.
- W zgłoszeniu zastosuj kod zaczynający się od 05 70, właściwy dla preferencyjnej podstawy.
- Co miesiąc rozliczaj składki w deklaracji ZUS DRA i opłacaj je w terminie.
- Po zakończeniu 24 miesięcy wyrejestruj się z dotychczasowym kodem i zgłoś do kolejnego tytułu ubezpieczenia.
Na zmianę zgłoszenia po zakończeniu ulgi przedsiębiorca ma co do zasady 7 dni. Nie warto zostawiać tego na ostatnią chwilę, bo błędny kod może spowodować zaległość albo konieczność składania korekt.
Jeżeli korzystasz wcześniej z ulgi na start, po jej zakończeniu przechodzisz na preferencyjne składki społeczne. Zwykle trzeba wtedy wyrejestrować się z ubezpieczenia zdrowotnego na ZUS ZWUA i ponownie zgłosić na ZUS ZUA. W praktyce księgowość albo biuro rachunkowe powinny kontrolować tę zmianę, bo jej pominięcie jest jednym z częstszych problemów początkujących firm.
Ulga na start, preferencyjne składki i Mały ZUS Plus
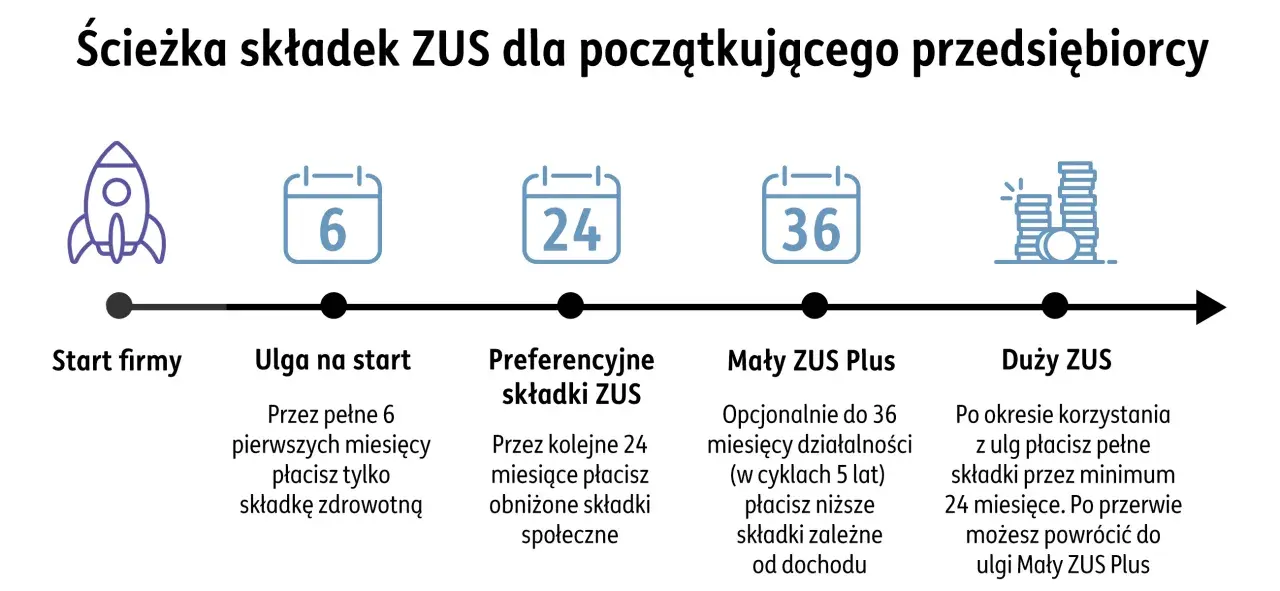
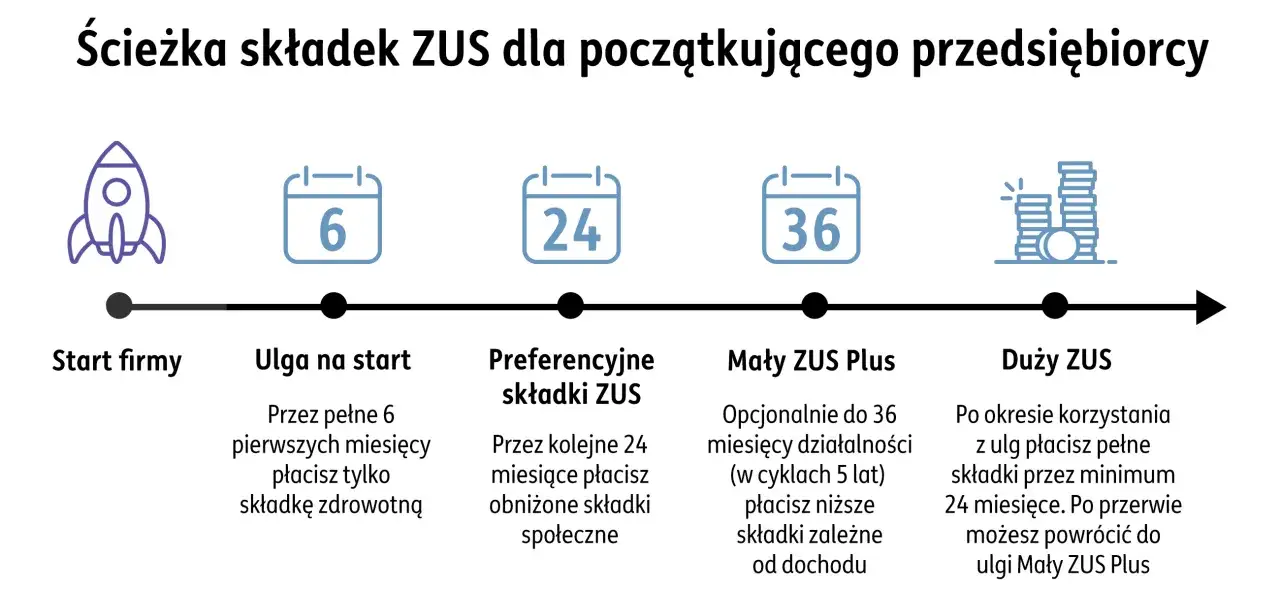
Te rozwiązania często są wrzucane do jednego worka, choć działają inaczej. Najczęściej przedsiębiorca przechodzi przez nie etapami, o ile spełnia warunki każdej ulgi.
| Rozwiązanie | Co obejmuje | Typowy okres | Najważniejsze ograniczenie |
|---|---|---|---|
| Ulga na start | brak składek społecznych, pozostaje zdrowotna | do 6 miesięcy | nie daje ochrony z ubezpieczeń społecznych |
| Preferencyjna podstawa | niższe składki społeczne, zdrowotna bez obniżki | 24 miesiące | warunek pierwszej działalności lub 60 miesięcy przerwy |
| Mały ZUS Plus | składki społeczne zależne od dochodu | do 36 miesięcy w każdych 60 miesiącach działalności | limit przychodu i dodatkowe warunki |
Ulga na start może wyglądać atrakcyjnie, bo przez kilka miesięcy nie płaci się składek społecznych. Trzeba jednak pamiętać, że ten okres nie buduje ochrony chorobowej ani emerytalnej. Jeśli zależy mi na zabezpieczeniu w razie choroby, nie traktuję tego rozwiązania jako automatycznie najlepszego.
Mały ZUS Plus działa inaczej niż preferencyjna podstawa. Wysokość składek zależy od dochodu z poprzedniego roku, dlatego rozwiązanie jest przeznaczone głównie dla firm o niższych przychodach i dochodach. Nie można po prostu przełączyć się na nie po 24 miesiącach bez sprawdzenia limitów.
Co ta ulga zmienia w podatkach i działalności transportowej
Składki społeczne są kosztem prowadzenia firmy albo mogą pomniejszać podstawę opodatkowania, zależnie od wybranej formy rozliczeń. Z kolei składka zdrowotna jest rozliczana według odrębnych reguł, dlatego niższy ZUS społeczny nie oznacza proporcjonalnie niższego całego obciążenia podatkowego.
Przy działalności taxi lub przewozie osób warto policzyć nie tylko samą składkę, ale pełny koszt miesiąca. Do budżetu trzeba dodać paliwo lub ładowanie, leasing, serwis, ubezpieczenie, licencję, księgowość, opłaty za aplikacje oraz podatek. Dopiero wtedy widać, czy preferencja daje realny zapas gotówki.
Przykładowo oszczędność około 1400 zł miesięcznie względem standardowych składek może pomóc pokryć część raty leasingowej albo kosztów serwisowych. Nie oznacza jednak, że można bezpiecznie obniżyć cenę przejazdów o tę samą kwotę. Po zakończeniu 24 miesięcy koszt społecznych składek rośnie, więc już na początku powinienem odkładać część różnicy na przyszłe obciążenia.
Trzeba też uważać na pozorne samozatrudnienie. Jeśli kierowca przechodzi z etatu na fakturę, ale nadal pracuje dla tego samego podmiotu, wykonuje te same zadania i działa pod jego kierownictwem, problem może dotyczyć nie tylko prawa do preferencji, lecz także oceny całej relacji przez właściwe instytucje.
Najniższa składka nie zawsze oznacza najlepszy start firmy
Preferencyjne składki są rozsądnym rozwiązaniem dla wielu nowych przedsiębiorców, zwłaszcza gdy firma dopiero buduje bazę klientów i ma nieregularne wpływy. W 2026 roku pozwalają ograniczyć społeczne obciążenia do 420,86 zł albo 456,18 zł miesięcznie, ale składkę zdrowotną trzeba doliczyć osobno.
Przed rejestracją sprawdziłbym trzy rzeczy: historię poprzedniej działalności, relację z byłym pracodawcą oraz pełny miesięczny budżet firmy. Dobrze zaplanowana ulga ma ułatwić wejście na rynek, a nie tylko odsunąć problem wyższych składek o dwa lata.