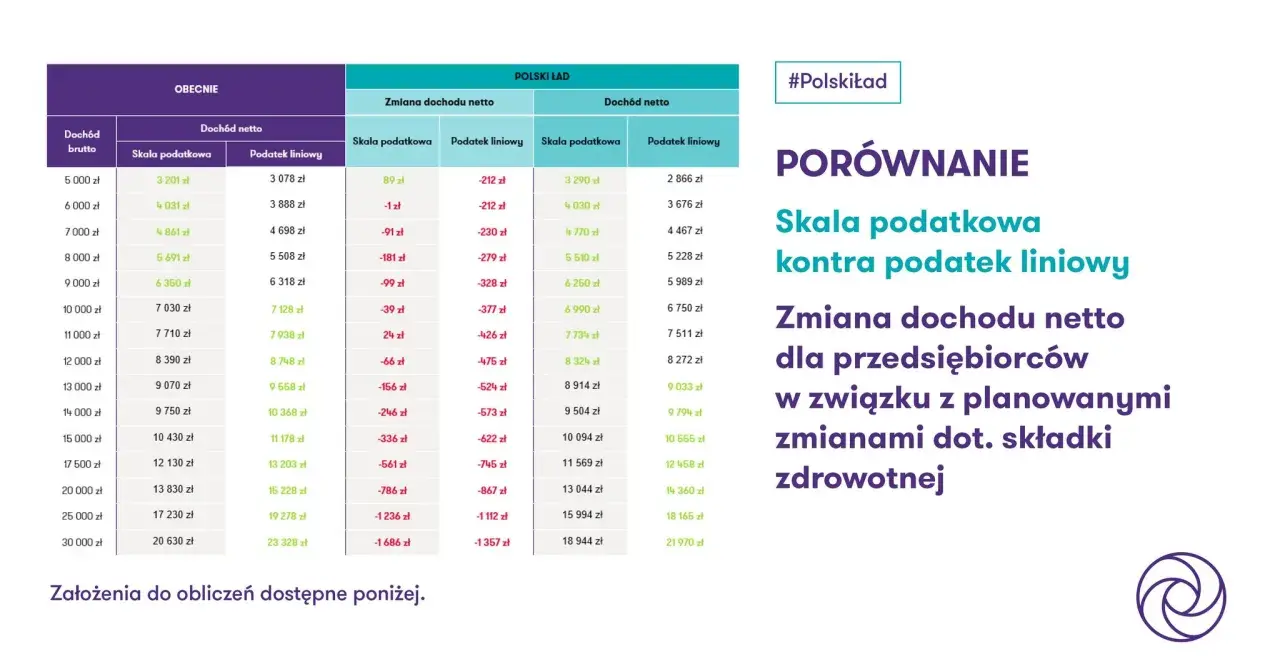
Dochód firmy może wyglądać dobrze na fakturze, a mimo to po odliczeniu kosztów i składek zostawiać znacznie mniej, niż zakładałeś. Podatek liniowy oznacza stałą stawkę 19% od dochodu, dlatego w tym artykule pokazuję, jak działa to rozliczenie, kto może na nim skorzystać, jak policzyć obciążenia w 2026 roku i kiedy lepiej wybrać skalę albo ryczałt.
Najważniejsze zasady liniowego rozliczenia w praktyce
- 19% podatku płacisz od dochodu, czyli przychodu pomniejszonego o koszty.
- Brak kwoty wolnej sprawia, że ten wariant nie zawsze opłaca się przy niższych zarobkach.
- Składka zdrowotna wynosi 4,9% dochodu, ale od lutego 2026 roku nie może być niższa niż 432,54 zł miesięcznie.
- Koszty firmowe mają duże znaczenie, bo obniżają podstawę opodatkowania.
- Nie można korzystać ze wspólnego rozliczenia z małżonkiem ani rozliczenia jako osoba samotnie wychowująca dziecko.
Na czym polega stawka 19 procent
W tym modelu podatek dochodowy oblicza się od dochodu, a nie od samego przychodu. Dochód to różnica między kwotą uzyskaną od klientów a kosztami, które mają związek z działalnością i można je prawidłowo udokumentować.Jeżeli firma osiągnie w miesiącu 20 000 zł przychodu i poniesie 8 000 zł kosztów, dochód wyniesie 12 000 zł. Podatek przed uwzględnieniem dopuszczalnych odliczeń wyniesie wtedy 2280 zł, czyli 19% z 12 000 zł.
Stała stawka nie oznacza jednak, że całkowite obciążenie przedsiębiorcy zawsze wynosi 19%. Osobno trzeba uwzględnić składki społeczne, składkę zdrowotną oraz ewentualny VAT. W praktyce najczęściej pomijana jest właśnie składka zdrowotna, a to ona potrafi wyraźnie zmienić końcowy wynik.Ten sposób rozliczenia nie przewiduje kwoty wolnej od podatku. Dochód wynoszący 5000 zł również tworzy zobowiązanie podatkowe, choć przed odliczeniami będzie ono niewielkie. Jeżeli firma ponosi stratę, podatku dochodowego nie zapłaci, ale nie oznacza to automatycznie braku innych obciążeń.
Kiedy liniowa forma naprawdę się opłaca
Najczęściej rozważam ją przy działalności, która daje dochód wyraźnie przekraczający próg opłacalności skali podatkowej. Znaczenie ma nie sam przychód, lecz to, ile zostaje po kosztach i jak wygląda sytuacja rodzinna przedsiębiorcy.
Dobry kandydat do tego rozwiązania
- osiąga stosunkowo wysoki i stabilny dochód,
- ma realne koszty firmowe, na przykład samochód, paliwo, sprzęt, oprogramowanie lub podwykonawców,
- rozlicza się indywidualnie i nie korzysta ze wspólnego rozliczenia z małżonkiem,
- nie planuje świadczyć takich samych usług dla obecnego lub byłego pracodawcy,
- chce uniknąć wejścia w 32-procentowy próg skali przy wysokich dochodach.
Przykładowo, przedsiębiorca transportowy z wysokimi kosztami paliwa, leasingu i serwisu może obniżyć dochód do opodatkowania dzięki prawidłowo prowadzonej ewidencji wydatków. Sama wysoka wartość faktur nie wystarczy. Liczy się to, czy koszt ma związek z działalnością, został poniesiony i jest odpowiednio udokumentowany.
Nie polecałbym tego wariantu osobie, która dopiero zaczyna i osiąga niewielki dochód. Przy takich zarobkach brak kwoty wolnej może zniwelować korzyść ze stałej stawki. Podobnie wygląda sytuacja rodziny, w której jedna osoba zarabia dużo, a druga ma niski dochód. Wspólne rozliczenie na skali może wtedy dać lepszy rezultat.
Jak policzyć podatek i składkę w 2026 roku
Najprostszy schemat wygląda tak. Najpierw ustalam przychód, odejmuję koszty uzyskania przychodu i otrzymuję dochód. Od niego liczę 19% zaliczki na PIT, a później osobno wyliczam składkę zdrowotną.
| Element | Przykładowa kwota | Znaczenie |
|---|---|---|
| Przychód | 20 000 zł | Kwota uzyskana od klientów |
| Koszty | 8 000 zł | Wydatki związane z działalnością |
| Dochód | 12 000 zł | Przychód pomniejszony o koszty |
| PIT przed odliczeniami | 2 280 zł | 19% dochodu |
| Składka zdrowotna | 588 zł | 4,9% dochodu, jeśli nie działa minimum |
Od lutego 2026 roku minimalna składka zdrowotna dla przedsiębiorców rozliczających się według skali lub stawki liniowej wynosi 432,54 zł miesięcznie. Według ZUS jest to 9% minimalnego wynagrodzenia wynoszącego 4806 zł. Za styczeń 2026 obowiązywała jeszcze wcześniejsza minimalna kwota 314,96 zł.
Przy dochodzie 3000 zł składka liczona według 4,9% wyniosłaby tylko 147 zł, dlatego zastosowanie ma minimum 432,54 zł. To ważny szczegół dla firm z sezonowymi przychodami, szczególnie w transporcie, usługach i handlu. Słabszy miesiąc nie zawsze oznacza proporcjonalnie niższe obciążenia.
W 2026 roku zapłacone składki zdrowotne można, zgodnie z informacjami serwisu podatki.gov.pl, zaliczyć do kosztów albo odliczyć od dochodu do limitu 14 100 zł. Nie wolno jednak rozliczyć tej samej składki podwójnie. Trzeba też zachować dowody zapłaty, ponieważ samo naliczenie składki nie wystarcza.
Liniowa forma a skala i ryczałt
Wybór warto porównywać na konkretnych liczbach, a nie na podstawie samej stawki. Ryczałt może wyglądać atrakcyjnie dzięki niskiemu procentowi, lecz podatek liczy od przychodu i nie pozwala odjąć kosztów. Z kolei skala ma kwotę wolną i preferencje rodzinne, ale przy wysokim dochodzie część zarobku może wejść w drugi próg.
| Forma rozliczenia | Podstawa podatku | Najważniejsza zaleta | Główne ograniczenie |
|---|---|---|---|
| Stawka liniowa | Dochód | Stałe 19% niezależnie od wysokości dochodu | Brak kwoty wolnej i wspólnego rozliczenia |
| Skala podatkowa | Dochód | Kwota wolna 30 000 zł i możliwość preferencji rodzinnych | 12% do 120 000 zł podstawy i 32% od nadwyżki |
| Ryczałt | Przychód | Prosta kalkulacja i często niska stawka | Brak rozliczania większości kosztów |
Jeżeli miesięczny przychód wynosi 20 000 zł, a koszty 10 000 zł, dochód to 10 000 zł. Przy stawce liniowej podatek wyniesie 1900 zł przed odliczeniami. Przy ryczałcie wynik zależy od właściwej stawki dla danej działalności i będzie liczony od 20 000 zł, więc wysoki poziom kosztów może całkowicie zmienić opłacalność obu wariantów.
Przy niskich kosztach ryczałt często wymaga szczególnie dokładnej analizy rodzaju usług. Jedna firma może stosować kilka stawek dla różnych czynności, a błędna klasyfikacja przychodów potrafi wygenerować zaległość podatkową. Właśnie dlatego nie wybieram formy wyłącznie na podstawie hasła „najniższy procent”.
Wybór formy i błędy, które kosztują
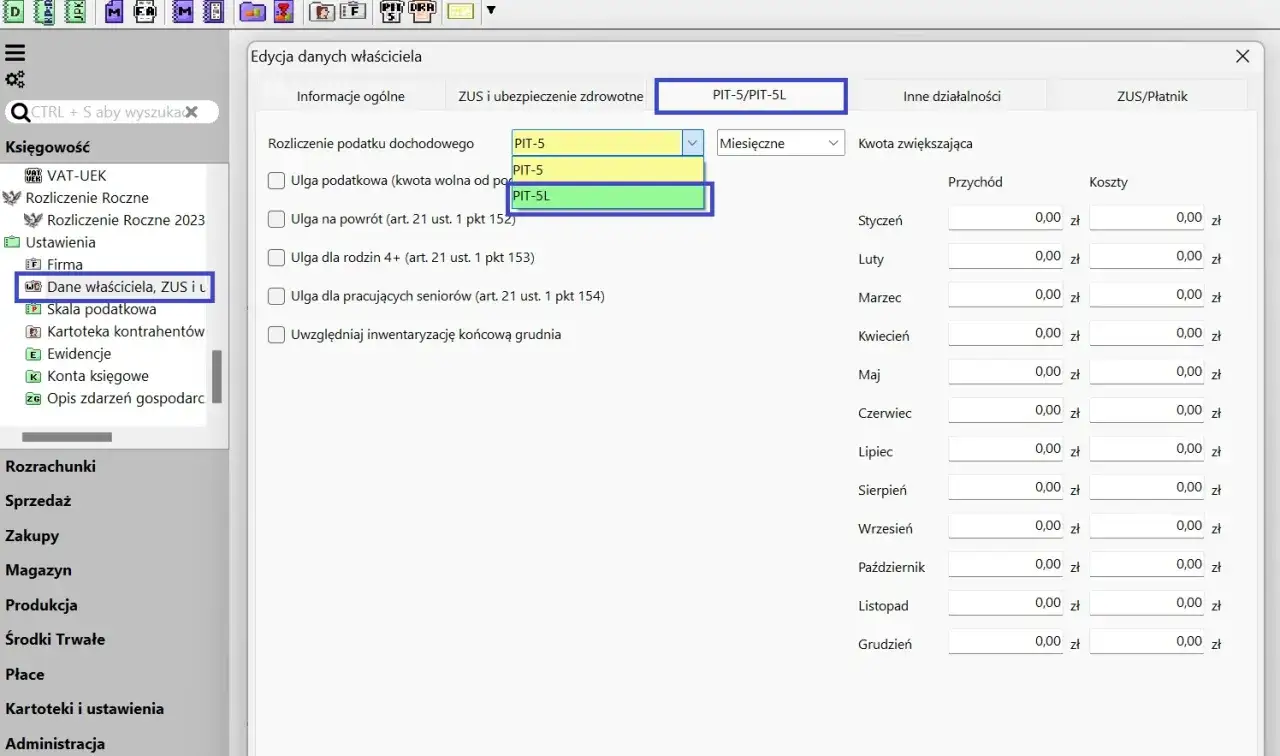
Oświadczenie o wyborze rozliczenia składa się do urzędu skarbowego albo przez CEIDG. Termin przypada do 20. dnia miesiąca następującego po miesiącu uzyskania pierwszego przychodu w danym roku. Jeżeli pierwszy przychód pojawi się w grudniu, formę można wybrać do końca roku podatkowego.
Po wyborze forma jest co do zasady stosowana również w kolejnych latach, dopóki przedsiębiorca jej nie zmieni. Nie wystarczy więc jednorazowo policzyć podatku. Ja zawsze porównuję kilka scenariuszy, w tym słabszy rok, większe koszty i zmianę sytuacji rodzinnej.
Usługi dla obecnego lub byłego pracodawcy
Utrata prawa do rozliczenia liniowego może nastąpić, gdy przedsiębiorca świadczy na rzecz obecnego albo byłego pracodawcy usługi odpowiadające czynnościom wykonywanym w ramach etatu w tym samym roku podatkowym. Nie chodzi o każdy kontakt z byłym pracodawcą, lecz o zbieżny zakres obowiązków.
To częsty problem przy przejściu z umowy o pracę na współpracę B2B. Przed podpisaniem kontraktu porównałbym zakres usług, daty i sposób wykonywania obowiązków. Późniejsza korekta zaliczek wraz z odsetkami jest znacznie mniej wygodna niż wcześniejsza konsultacja i precyzyjne opisanie umowy.
Przeczytaj również: Samochód w firmie jednoosobowej - limity i rozliczenia
Inne często pomijane ograniczenia
- Nie można korzystać ze wspólnego rozliczenia z małżonkiem ani preferencji dla osoby samotnie wychowującej dziecko.
- Nie każdy wydatek firmowy jest kosztem tylko dlatego, że został opłacony z konta działalności.
- Składka zdrowotna jest odrębnym obciążeniem i nie należy utożsamiać jej z podatkiem PIT.
- Wspólnik kilku działalności może mieć obowiązek uwzględnienia dochodów z więcej niż jednego źródła przy rozliczeniu zdrowotnym.
Najlepsza decyzja zaczyna się od policzenia całego obciążenia
Stałe 19% jest wygodne i przewidywalne, ale sama prostota nie przesądza o opłacalności. Najpierw policzyłbym roczny dochód, realne koszty, składkę zdrowotną oraz możliwe preferencje rodzinne. Dopiero taki obraz pozwala uczciwie porównać trzy podstawowe formy rozliczenia.
W działalności transportowej szczególne znaczenie mają paliwo, leasing, naprawy, ubezpieczenia i amortyzacja. Im lepiej udokumentowane są te wydatki, tym dokładniej można ustalić dochód. Trzeba jednak pamiętać, że koszt podatkowy nie jest „darmowym zwrotem” pieniędzy, lecz wydatkiem, który tylko częściowo obniża podatek.
Jeżeli dochód jest wysoki, koszty regularne, a rozliczenie rodzinne nie ma dla Ciebie dużej wartości, liniowa stawka może być rozsądnym rozwiązaniem. Przy niskich dochodach, dużych ulgach rodzinnych albo małych kosztach lepszy wynik często daje skala lub ryczałt. Najbezpieczniej podejmować tę decyzję na podstawie rocznej symulacji, a nie jednej faktury z dobrego miesiąca.